¿Qué es el coste de las mercancías vendidas (COGS)?
El coste de las mercancías vendidas (COGS, por sus siglas en inglés «Cost of Goods Sold», y conocido en español como «coste de ventas») representa los costes directos de producir o adquirir los productos que una empresa vendió durante un periodo contable. Incluye el coste de las materias primas y de la mercancía, pero deja fuera los gastos indirectos como la distribución, el marketing o los gastos generales. El COGS se resta de los ingresos para obtener el beneficio bruto, lo que lo convierte en una de las cifras más relevantes de la cuenta de resultados.
Cómo usar esta calculadora
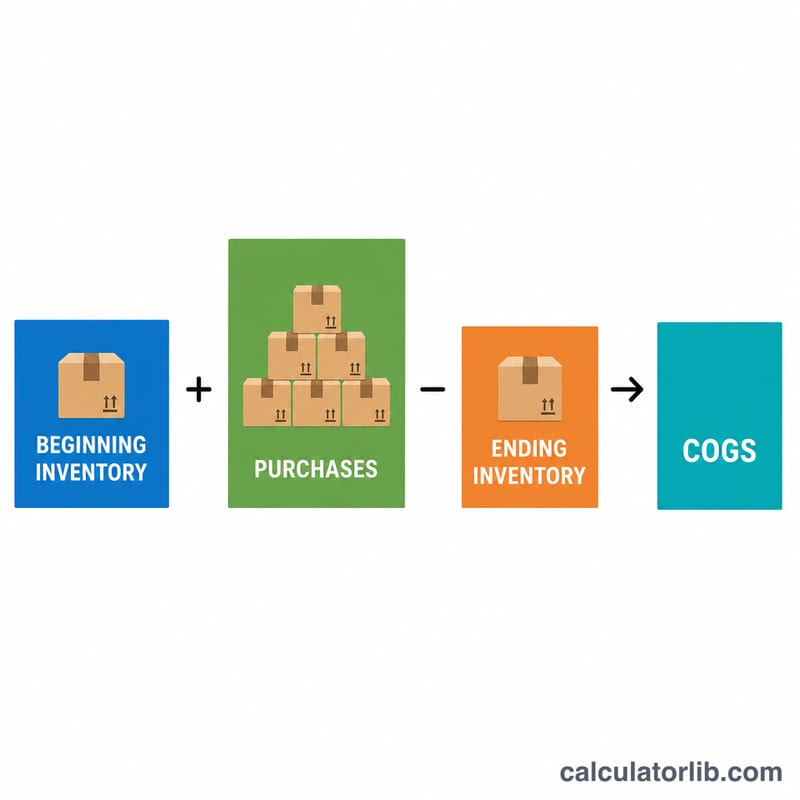
Introduce tres valores: el inventario inicial (el valor de las existencias al comienzo del periodo), las compras (el inventario o los materiales adquiridos durante el periodo) y el inventario final (el valor de las existencias que quedan al cierre del periodo). La calculadora te devuelve al instante tu COGS junto con las mercancías disponibles para la venta.
La fórmula explicada
La fórmula del COGS es: $$\text{COGS} = \text{Inventario inicial} + \text{Compras} - \text{Inventario final}$$ La lógica es sencilla: toma todo lo que tenías disponible para vender (las existencias iniciales más las nuevas compras) y resta lo que aún queda en el almacén al final. Lo que falta es lo que se ha vendido: ese es tu coste de las mercancías vendidas.
Ejemplo práctico
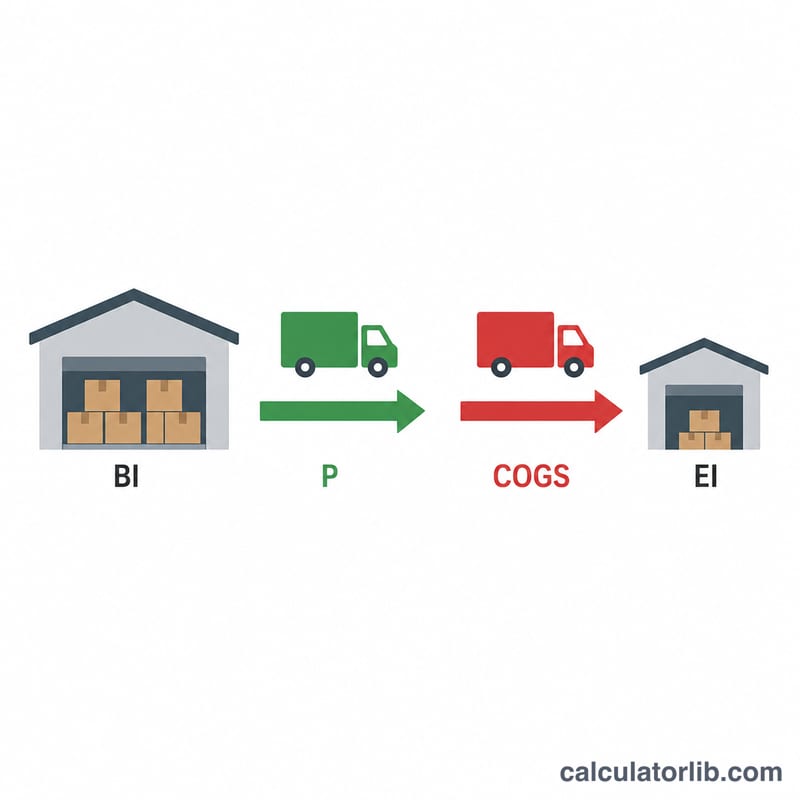
Imagina que un comercio empieza el trimestre con 10.000 $ de inventario, compra otros 5.000 $ durante el trimestre y termina con 4.000 $ en existencias. El COGS = $$10\,000 + 5\,000 - 4\,000 = \textbf{11\,000\ \$}$$ Las mercancías disponibles para la venta sumaban 15.000 $, de las cuales quedaron 4.000 $, lo que deja 11.000 $ vendidos.
Interpretación de tu resultado de COGS
El costo de los bienes vendidos (COGS, por sus siglas en inglés) es el costo directo de los productos que vendiste durante un periodo, calculado como inventario inicial + compras − inventario final. Por sí solo es solo una cifra de costo. Resulta útil cuando lo comparas con los ingresos, con periodos anteriores y con el inventario que mantienes.
Utilidad bruta y margen bruto
El COGS alimenta directamente la utilidad bruta y el margen bruto:
$$\text{Utilidad Bruta} = \text{Ingresos} - \text{COGS}$$
$$\text{Margen Bruto \%} = \frac{ \text{Ingresos} - \text{COGS} }{ \text{Ingresos} } \times 100$$
Ejemplo: con ingresos de $80,000 y un COGS de 40,000 dólares, la utilidad bruta es \(80{,}000 - 40{,}000 = 40{,}000\) y el margen bruto es \(\frac{40{,}000}{80{,}000} \times 100 = 50\%\).
Dónde aparece el COGS en el estado de resultados
El COGS se reporta cerca de la parte superior del estado de resultados, justo debajo de los ingresos (ventas netas). Al restarlo se obtiene la utilidad bruta. Los gastos operativos, como marketing, renta de oficinas y salarios administrativos, aparecen después de esa línea, llevando a la utilidad operativa y luego a la utilidad neta.
Qué indica un COGS que sube o baja
- COGS que sube en proporción a los ingresos: es normal cuando crece el volumen de ventas; el margen bruto se mantiene más o menos estable.
- COGS que sube más rápido que los ingresos: el margen bruto se está reduciendo. Las posibles causas incluyen precios más altos de los proveedores, costos de flete, desperdicio o merma, o descuentos.
- COGS que baja en relación con los ingresos: el margen bruto está mejorando, quizá por compras más baratas, precios de venta más altos o una mejor combinación de productos. También puede deberse a un inventario final elevado (mercancía comprada pero aún no vendida), a un error de conteo o a un cambio en la valuación, así que revisa estos puntos antes de sacar conclusiones.
Relación con la rotación de inventario
$$\text{Rotación de Inventario} = \frac{ \text{COGS} }{ \text{Inventario Promedio} }, \quad \text{Inventario Promedio} = \frac{ \text{Inicial} + \text{Final} }{2}$$
Usando el ejemplo anterior, el inventario promedio es \(\frac{10{,}000 + 10{,}000}{2} = 10{,}000\), por lo que la rotación es \(\frac{40{,}000}{10{,}000} = 4\) veces por periodo. Una rotación más alta generalmente significa que el inventario se vende más rápido; una más baja significa que el dinero permanece inmovilizado en inventario por más tiempo. Lo que se considera una buena rotación varía mucho según la industria.
Advertencias importantes
Tu resultado de COGS depende del método de valuación de inventario que utilices (FIFO, LIFO o costo promedio ponderado) y de la exactitud de tus conteos de inventario y registros de compras. Los métodos permitidos y las reglas de reporte difieren según el país y la norma contable. Por ejemplo, LIFO está permitido bajo los US GAAP (principios de contabilidad generalmente aceptados de Estados Unidos) pero no bajo las NIIF (IFRS). Esta herramienta y este artículo son solo informativos y no constituyen asesoría financiera, fiscal ni contable; consulta a un contador calificado para tu situación.
COGS en distintos escenarios de inventario
Todos los escenarios parten del mismo inventario inicial de $10,000. Mercancía disponible para la venta = inventario inicial + compras, y COGS = mercancía disponible para la venta − inventario final.
| Escenario | Inventario inicial | Compras | Mercancía disponible para la venta | Inventario final | COGS |
|---|---|---|---|---|---|
| Base (nivel de inventario sin cambios) | $10,000 | $40,000 | $50,000 | $10,000 | $40,000 |
| Compras más altas | $10,000 | $60,000 | $70,000 | $12,000 | $58,000 |
| Inventario final más bajo | $10,000 | $40,000 | $50,000 | $4,000 | $46,000 |
| Acumulación de inventario (inventario final alto, COGS bajo) | $10,000 | $40,000 | $50,000 | $25,000 | $25,000 |
Cómo leer esto: con las mismas compras de $40,000, el COGS va de $25,000 a $46,000 dependiendo únicamente de cuánto inventario queda al cierre del periodo. Acumular inventario aplaza los costos: estos permanecen en el balance general como inventario en lugar de registrarse como COGS. Eso no es necesariamente mejor, porque la mercancía no vendida inmoviliza efectivo y puede volverse obsoleta. Compara el COGS junto con las ventas y la rotación de inventario.
Términos clave de COGS
- Inventario inicial
- El valor de costo del inventario disponible al inicio del periodo; es igual al inventario final del periodo anterior.
- Compras
- El costo del inventario comprado o producido durante el periodo, que normalmente incluye el flete de entrada y se presenta neto de devoluciones y descuentos por compra.
- Inventario final
- El valor de costo del inventario no vendido al final del periodo, con base en un conteo físico o en registros perpetuos.
- Mercancía disponible para la venta
- Inventario inicial más compras: el costo total de las existencias que podrían haberse vendido durante el periodo.
- Costos directos
- Costos relacionados directamente con la producción o adquisición de los bienes vendidos, como materiales, mano de obra directa y flete de entrada. Generalmente se incluyen en el COGS.
- Costos indirectos / gastos generales
- Costos que sostienen el negocio en general, como la renta de oficinas, los salarios administrativos y el marketing. Suelen ser gastos operativos y no COGS, aunque los fabricantes asignan los gastos generales de producción al costo del inventario.
- Flete de entrada
- Costos de envío y manejo pagados para llevar los bienes comprados a tu ubicación. Normalmente se suma al costo del inventario. El envío a clientes (flete de salida) generalmente es un gasto de venta.
- FIFO (primeras entradas, primeras salidas)
- Supone que los costos del inventario más antiguo se venden primero, por lo que el inventario final refleja los costos de las compras más recientes.
- LIFO (últimas entradas, primeras salidas)
- Supone que los costos de las compras más recientes se venden primero, por lo que los costos más antiguos permanecen en el inventario final. Está permitido bajo los US GAAP (principios de contabilidad generalmente aceptados de Estados Unidos) pero no bajo las NIIF (IFRS).
- Costo promedio ponderado
- Asigna a cada unidad el costo promedio de toda la mercancía disponible para la venta: costo total de la mercancía disponible dividido entre el total de unidades disponibles.
- Utilidad bruta
- Ingresos menos COGS; es el monto que queda para cubrir gastos operativos, intereses e impuestos.
Preguntas frecuentes
¿El COGS incluye el transporte o la mano de obra? La mano de obra directa y los portes de entrada para adquirir el inventario suelen incluirse; los gastos comerciales y administrativos, no.
¿Qué ocurre si el COGS sale negativo? Un resultado negativo suele significar que el inventario final supera al inventario inicial más las compras. Revisa tus cifras, porque normalmente indica un error de introducción de datos o de valoración.
¿Cómo afecta el método de inventario al COGS? Los métodos FIFO (primero en entrar, primero en salir), LIFO (último en entrar, primero en salir) o de coste medio ponderado cambian la forma en que se asignan los valores del inventario, lo que puede alterar el inventario inicial y final y, por tanto, tu COGS. Ten en cuenta que el método LIFO no está permitido bajo las Normas Internacionales de Información Financiera (NIIF), aplicables en gran parte de los países hispanohablantes.