¿Qué es una calculadora de interés diario (per diem)?
Una calculadora de interés per diem determina cuánto interés se genera cada día sobre un préstamo o el saldo de una cuenta. «Per diem» significa «por día» en latín, y esta cifra se utiliza mucho en hipotecas, estados de cancelación de deuda, intereses prorrateados al cierre de una operación y en la gestión de préstamos. Conocer la tasa diaria te permite ver con exactitud cuánto te cuesta un saldo por cada día adicional que sigue sin pagarse.
Cómo usarla
Introduce tres valores: el capital (el saldo pendiente), la tasa de interés anual como porcentaje y el número de días que quieras proyectar. La calculadora te devuelve el importe del interés diario y el interés total acumulado durante el periodo elegido. Esta herramienta emplea un año de 365 días (real/365), la convención más habitual en los préstamos al consumo.
La fórmula explicada
El interés diario es el capital multiplicado por la tasa diaria. La tasa diaria es la tasa anual dividida entre 365:
$$\text{Per diem} = \text{Capital} \times \left( \frac{\text{Tasa anual}}{365} \right)$$
El total a lo largo de varios días es, simplemente, el importe per diem multiplicado por el número de días. Se trata de interés simple: los cargos diarios no se reincorporan al saldo, es decir, no se capitalizan.
$$\text{Interés total} = \text{Capital} \times \frac{\text{Tasa anual (\%)}}{100 \times 365} \times \text{Días}$$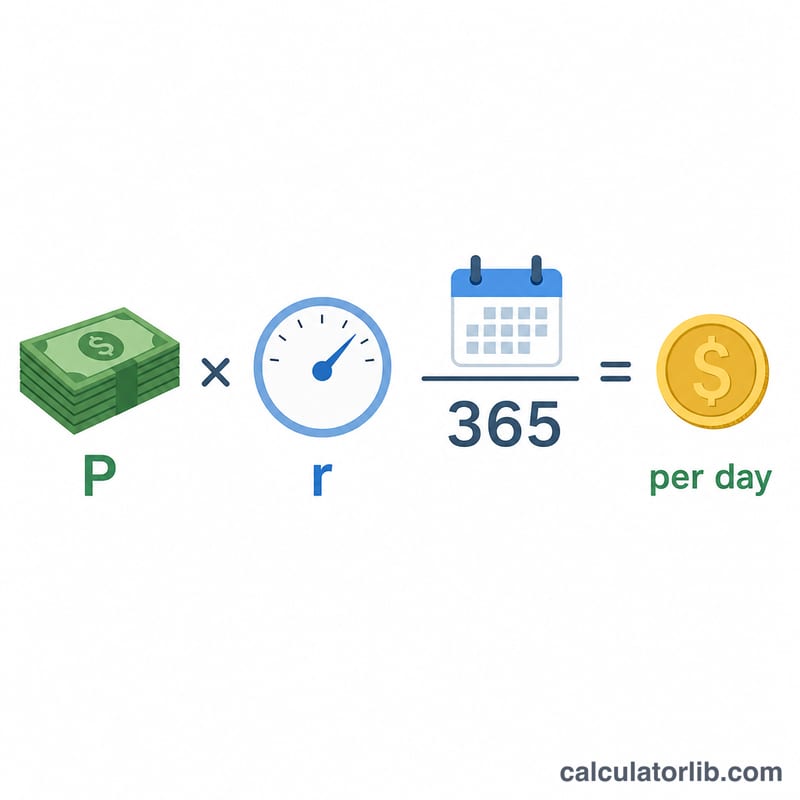
Ejemplo práctico
Supón que debes 10.000 $ con una tasa anual del 5 %. La tasa diaria es \(0{,}05 \div 365 = 0{,}00013699\). Al multiplicarla por 10.000 $ obtienes un per diem de aproximadamente 1,37 $. A lo largo de 30 días, eso supone más o menos $$1{,}3699 \times 30 = 41{,}10\ \$$$ en intereses.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Se capitaliza el interés? No. Se aplica interés simple diario; los cargos de cada día no se suman al capital.
¿Por qué 365 y no 360? El año de 365 días (real/365) es el estándar en la mayoría de los préstamos al consumo. Algunos préstamos comerciales usan un año de 360 días, lo que daría una cifra diaria ligeramente más alta.
¿Dónde se usa el interés per diem? Es habitual en las cotizaciones de cancelación de hipotecas, en los intereses prorrateados del día de cierre y en el cálculo de pagos atrasados. Ten en cuenta que estas prácticas reflejan sobre todo el sistema de préstamos de EE. UU.; en España y en otros países de habla hispana las normas y convenciones de cálculo pueden variar.