Qué hace esta calculadora
La Calculadora de crecimiento exponencial proyecta cómo aumenta un importe inicial cuando crece el mismo porcentaje cada año. Funciona para el ahorro y las inversiones con interés compuesto, el crecimiento de la población, la expansión de una base de usuarios o cualquier magnitud que se incremente a un ritmo anual constante. Solo tienes que introducir tres valores y la herramienta te devuelve el importe futuro, el crecimiento total, el aumento porcentual y un desglose año a año que puedes seguir a lo largo del tiempo.
Los datos que debes introducir
- Valor inicial: la cantidad de partida (tu capital, la población actual, etc.).
- Tasa de crecimiento anual (% por año): el porcentaje en que aumenta el valor cada año. Escribe 5 para indicar un 5 %, no 0,05.
- Periodo de tiempo (años): durante cuánto tiempo se aplica el crecimiento. Se admiten decimales, así que 7,5 años es perfectamente válido.
La fórmula
La calculadora utiliza el crecimiento compuesto anual (discreto):
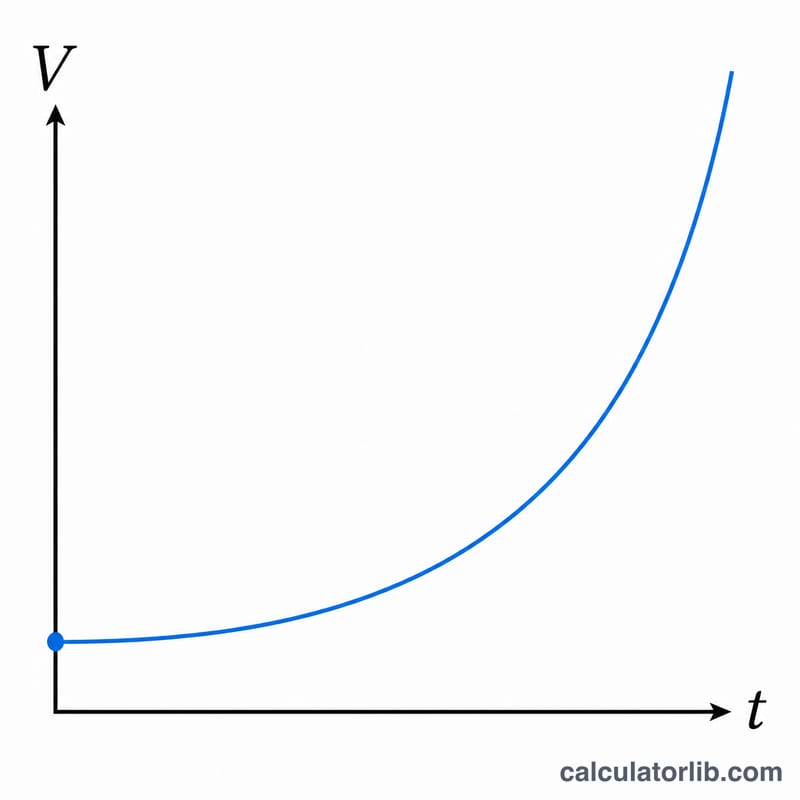
A = P × (1 + r / 100)t
Donde P es el valor inicial, r es la tasa anual expresada en porcentaje y t es el número de años. Además, calcula el crecimiento total = A − P y el aumento porcentual = (A − P) / P × 100. La tabla anual se construye aplicando la fórmula en cada año completo (0, 1, 2…) y, si tu periodo de tiempo tiene una parte fraccionaria, se añade un último punto en el año decimal exacto.
Ejemplo práctico
Imagina que inviertes un valor inicial de 1.000 con una tasa de crecimiento anual del 6 % durante 10 años:
- A = 1.000 × (1 + 6 / 100)10 = 1.000 × 1,0610 ≈ 1.790,85
- Crecimiento total ≈ 1.790,85 − 1.000 = 790,85
- Aumento porcentual ≈ 79,08 %
La tabla anual mostraría 1.000 en el año 0, 1.060 en el año 1, 1.123,60 en el año 2, y así sucesivamente hasta el año 10.
Interpretar Su Resultado
El número que devuelve esta calculadora es una proyección nominal: asume que la misma tasa de crecimiento se aplica, sin interrupciones, una vez por año durante todo el período. Es aritmética, no un pronóstico — las tasas de ahorro reales, los rendimientos de inversión y las tasas de crecimiento de la población varían cada año.
La relación subyacente es
$$A = P \times \left(1 + \frac{r}{100}\right)^{t}$$donde \(P\) es el valor inicial, \(r\) es la tasa anual en porcentaje y \(t\) es el número de años. Dos cantidades derivadas hacen que el resultado sea más fácil de leer:
- Crecimiento total \(= A - P\) — la cantidad absoluta agregada (o perdida).
- Aumento porcentual \(= \dfrac{A - P}{P} \times 100\) — el cambio total en todo el período, no por año.
Por ejemplo, 10.000 creciendo al 5% por año durante 10 años da \(10{,}000 \times 1.05^{10} =\) 16.288,95. El crecimiento total es $6.288,95 y el aumento porcentual es del 62,89% — mucho más que 5 × 10 = 50%, porque el crecimiento de cada año se compone a sí mismo.
Lo que el resultado no incluye
La proyección ignora inflación, impuestos, comisiones, retiros y contribuciones adicionales. Si planea agregar dinero regularmente, esta herramienta subestimará el saldo; si se aplican comisiones o impuestos, lo sobrestimará. Para convertir la cifra nominal al poder adquisitivo de hoy, descuéntela por la tasa de inflación esperada \(i\):
$$A_{\text{real}} \approx \frac{A}{\left(1 + \frac{i}{100}\right)^{t}}$$Continuando con el ejemplo, con una inflación promedio del 3%, los $16.288,95 valen aproximadamente \(16{,}288.95 / 1.03^{10} = 16{,}288.95 / 1.343916 \approx\) $12.120,51 en dinero de hoy — una ganancia real de aproximadamente el 21%, no el 63%.
Tasas negativas y tiempo de duplicación
Una tasa negativa convierte la misma fórmula en decaimiento exponencial: el factor de crecimiento \(1 + r/100\) cae por debajo de 1, por lo que cada año multiplica el valor hacia abajo. A −3% durante 10 años, 10.000 se convierte en 7.374,24, una pérdida del 26,26%. El decaimiento nunca llega exactamente a cero matemáticamente; se aproxima asintóticamente.
Para tasas positivas, el tiempo para duplicar se aproxima por la Regla del 72:
$$t_{\text{double}} \approx \frac{72}{r}$$y dado exactamente por
$$t_{\text{double}} = \frac{\ln 2}{\ln\left(1 + \frac{r}{100}\right)}$$Al 7%, la regla práctica da 72/7 ≈ 10.3 años y la cifra exacta es \(0.693147 / 0.067659 = 10.24\) años. La aproximación es más cercana para tasas aproximadamente entre 5% y 10% y se desvía en tasas muy altas o muy bajas.
Esta sección describe solo un modelo matemático. Es información general, no asesoramiento financiero, de inversión o fiscal; para decisiones que involucren su propio dinero, consulte a un profesional calificado.
Escenarios de Crecimiento Comparados
Cada fila siguiente comienza con el mismo valor inicial de 10.000 y usa \(A = P \times (1 + r/100)^{t}\), redondeado a dos decimales. La moneda no está etiquetada — la aritmética es idéntica para dólares, euros, rupias o un conteo de población.
| Valor Inicial | Tasa Anual | Años | Valor Futuro | Crecimiento Total | % Aumento |
|---|---|---|---|---|---|
| 10,000.00 | 2% | 5 | 11,040.81 | 1,040.81 | 10.41% |
| 10,000.00 | 2% | 10 | 12,189.94 | 2,189.94 | 21.90% |
| 10,000.00 | 2% | 20 | 14,859.47 | 4,859.47 | 48.59% |
| 10,000.00 | 2% | 30 | 18,113.62 | 8,113.62 | 81.14% |
| 10,000.00 | 5% | 5 | 12,762.82 | 2,762.82 | 27.63% |
| 10,000.00 | 5% | 10 | 16,288.95 | 6,288.95 | 62.89% |
| 10,000.00 | 5% | 20 | 26,532.98 | 16,532.98 | 165.33% |
| 10,000.00 | 5% | 30 | 43,219.42 | 33,219.42 | 332.19% |
| 10,000.00 | 7% | 5 | 14,025.52 | 4,025.52 | 40.26% |
| 10,000.00 | 7% | 10 | 19,671.51 | 9,671.51 | 96.72% |
| 10,000.00 | 7% | 20 | 38,696.84 | 28,696.84 | 286.97% |
| 10,000.00 | 7% | 30 | 76,122.55 | 66,122.55 | 661.23% |
| 10,000.00 | 10% | 5 | 16,105.10 | 6,105.10 | 61.05% |
| 10,000.00 | 10% | 10 | 25,937.42 | 15,937.42 | 159.37% |
| 10,000.00 | 10% | 20 | 67,275.00 | 57,275.00 | 572.75% |
| 10,000.00 | 10% | 30 | 174,494.02 | 164,494.02 | 1,644.94% |
| 10,000.00 | −3% (decaimiento) | 10 | 7,374.24 | −2,625.76 | −26.26% |
Lectura del patrón
- La tasa importa más de lo que parece. Durante 30 años, duplicar la tasa del 5% al 10% no duplica el resultado (43.219,42 → 174.494,02) — la cuadruplica, porque el exponente amplifica la diferencia.
- El tiempo es la segunda palanca. Al 7%, los primeros 10 años agregan 9.671,51; los últimos 10 años (del año 20 al año 30) agregan 37.425,71 sobre el mismo capital inicial.
- Puntos de control de duplicación. La fila de 7%/10 años es casi exactamente una duplicación (19.671,51), coincidiendo con la estimación de Regla del 72 de 10.3 años.
- El decaimiento es asimétrico. Perder el 3% al año durante 10 años elimina solo el 26,26%, no el 30%, porque la pérdida de cada año se toma de una base más pequeña.
Estas filas son aritmética ilustrativa, no rendimientos esperados para ningún activo, país o mercado en particular.
Términos Clave Definidos
- Valor inicial / principal (P)
- La cantidad inicial en el momento cero — un depósito, un saldo de inversión, un conteo de población o cualquier cantidad mensurable. Debe ingresarse en las mismas unidades que la respuesta que desea.
- Tasa de crecimiento anual (r)
- El cambio porcentual aplicado una vez por año, ingresado como un porcentaje (5 significa 5%, no 0.05). Una tasa solo es significativa con su período adjunto; una tasa mensual debe convertirse a una anual antes de usarse aquí.
- Período de tiempo (t)
- El número de años durante los cuales se aplica la tasa. Los años fraccionarios son válidos: \(t = 2.5\) simplemente eleva el factor de crecimiento a la potencia 2.5.
- Factor de crecimiento (1 + r/100)
- El multiplicador aplicado cada año. Por encima de 1 la cantidad crece, exactamente 1 la deja sin cambios, por debajo de 1 (negativo \(r\)) se reduce. Al 5% el factor es 1.05; al −3% es 0.97.
- Cantidad futura / final (A)
- El valor proyectado después de \(t\) años, \(A = P(1 + r/100)^{t}\). Es una cifra nominal — no ajustada por inflación, impuesto o comisiones.
- Crecimiento total
- El cambio absoluto, \(A - P\). Negativo cuando la tasa es negativa. Responde a "cuánto se agregó", mientras que el valor futuro responde a "cuánto hay".
- Aumento porcentual
- El cambio acumulativo en todo el período, \((A - P)/P \times 100\). Se compone, por lo que siempre es mayor que \(r \times t\) para tasas positivas: 5% durante 10 años es 62.89%, no 50%.
- Decaimiento exponencial
- La misma fórmula con una tasa negativa, a menudo escrita \(A = P(1 - d/100)^{t}\) donde \(d\) es la tasa de declive. Se utiliza para depreciación, decaimiento radiactivo y poblaciones menguantes. Su análogo del tiempo de duplicación es la vida media, \(t_{1/2} = \ln(0.5)/\ln(1 - d/100)\).
- Capitalización discreta vs. continua
- Esta calculadora utiliza capitalización anual discreta — el crecimiento se aplica en un paso por año. Bajo capitalización continua el valor en cambio sigue \(A = P e^{rt}\) con \(r\) como un decimal. La capitalización continua siempre da un resultado ligeramente mayor para la misma tasa nominal: al 5% durante 10 años, \(e^{0.5} = 1.6487\) versus \(1.05^{10} = 1.6289\).
- Tiempo de duplicación
- Los años necesarios para que el valor llegue a \(2P\). Aproximado por la Regla del 72, \(72/r\), y calculado exactamente como \(\ln 2 / \ln(1 + r/100)\). Al 10% la respuesta exacta es 7.27 años contra la regla práctica 7.2.
- CAGR (tasa de crecimiento anual compuesta)
- La pregunta inversa: dado un valor inicial y uno final, ¿qué tasa anual constante los conecta? $$r = \left(\left(\frac{A}{P}\right)^{1/t} - 1\right) \times 100$$ Crecer de 10,000 a 26,532.98 durante 20 años da \((2.653298)^{0.05} - 1 = 0.05\), es decir, una CAGR del 5%. CAGR suaviza toda la volatilidad año a año, por lo que dos caminos muy diferentes pueden compartir la misma CAGR.
Las definiciones aquí son matemáticas y se aplican en cualquier moneda o país; son información general en lugar de asesoramiento financiero.
Preguntas frecuentes
¿Utiliza interés compuesto anual o continuo? Emplea interés compuesto anual (discreto): la tasa se aplica una vez al año mediante (1 + r/100)t, no la fórmula de capitalización continua ert.
¿Puedo modelar una disminución en lugar de un crecimiento? Sí. Introduce una tasa negativa (por ejemplo, −3) y el valor se reducirá cada año, dando lugar a un decrecimiento exponencial.
¿Qué pasa si introduzco un número de años con decimales? El importe final sigue usando el valor exacto de t, y la calculadora añade una fila adicional en ese año decimal para que el desglose coincida con tu resultado.