Qué hace esta calculadora
Jurisdicción: Estados Unidos. Esta herramienta estima el impuesto federal individual sobre la renta de EE. UU. que se debe pagar sobre una cantidad determinada de renta imponible, aplicando las tablas progresivas de tipos marginales del IRS según el año fiscal y la situación familiar que elijas (de 2019 a 2026). Te muestra el impuesto estimado, tu tramo marginal más alto, tu tipo impositivo efectivo y tu renta neta tras impuestos. Si no resides en EE. UU.: esto reproduce únicamente el impuesto federal estadounidense y no tiene equivalente directo en otros países.
Importante: solo renta imponible
Debes introducir los ingresos después de aplicar deducciones y exenciones. Esta calculadora NO aplica la deducción estándar, las deducciones detalladas, los créditos fiscales, el Impuesto Mínimo Alternativo (AMT), el impuesto sobre la renta neta de inversiones, el impuesto de autónomos, las cotizaciones FICA (Seguridad Social/Medicare) ni ningún impuesto estatal o local. Es un cálculo limpio del impuesto sobre la base imponible y nada más.
Cómo usarla
1) Elige el año fiscal. 2) Selecciona tu situación fiscal (soltero/a, casados que declaran conjuntamente, casados que declaran por separado o cabeza de familia). 3) Introduce tu renta imponible en dólares. Pulsa calcular para ver el desglose.
La fórmula explicada
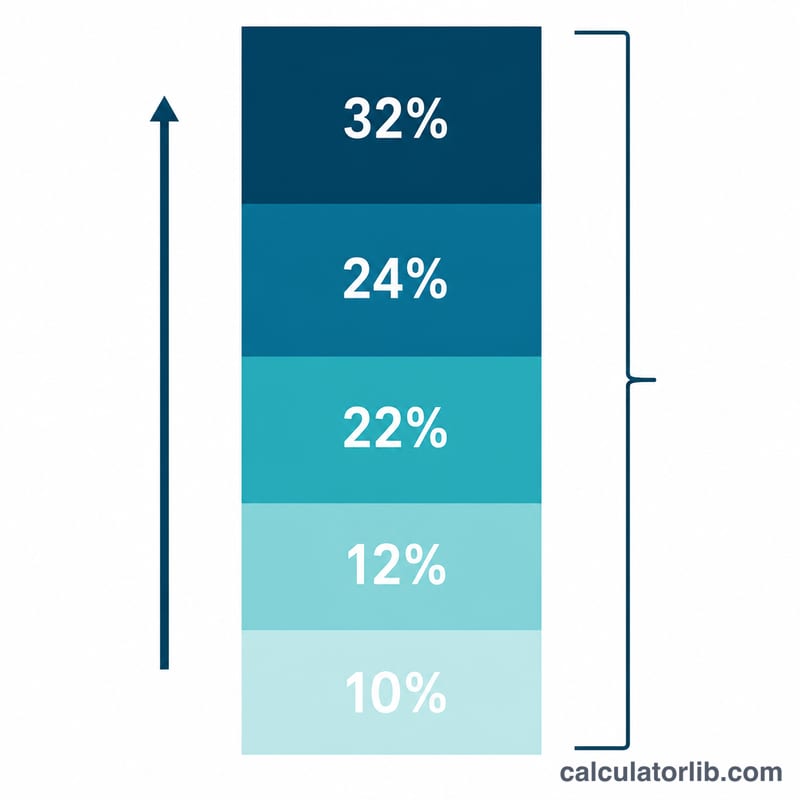
EE. UU. utiliza un sistema progresivo: la renta se divide en tramos y cada porción tributa al tipo marginal de su tramo. Las cuatro situaciones fiscales comparten los mismos siete tipos (10 %, 12 %, 22 %, 24 %, 32 %, 35 % y 37 %); solo cambian los umbrales en dólares según el año y la situación. Tu impuesto es la suma de (tipo × porción de renta que cae dentro de cada tramo). Los límites de cada tramo incluyen el extremo inferior y excluyen el superior, de modo que una renta situada exactamente en un umbral cae en el tramo más alto.
$$\text{Tax} = \sum_r \text{rate}_r \times \big(\min(\text{income}, U_r) - L_r\big)$$
$$\text{Effective Rate} = \frac{\text{Estimated Tax}}{\text{Taxable Income}} \times 100$$
Ejemplo práctico
Año fiscal 2026, casados que declaran conjuntamente, renta imponible de 85.000 $. El tramo del 10 % abarca [0, 24800): \(0{,}10 \times 24.800 = 2.480\) $. El tramo del 12 % abarca [24800, 100800), y tu renta llega solo hasta 85.000: \(0{,}12 \times (85.000 - 24.800) = 0{,}12 \times 60.200 = 7.224\) $. Impuesto total \(= 2.480 + 7.224 =\) 9.704 $. Tramo marginal = 12,0 %. Tipo efectivo \(= 9.704 / 85.000 \times 100 = 11{,}42\) %. Renta neta \(= 85.000 - 9.704 = 75.296\) $.
Tramos del impuesto federal sobre la renta de 2026 según el estado civil
Estos son los tramos del impuesto federal sobre la renta ordinaria de EE. UU. (IRS) para el año fiscal 2026, aplicados a la renta imponible (ingreso después de deducciones). Se aplican únicamente al impuesto federal sobre la renta de EE. UU., no a los impuestos estatales ni a los sistemas de otros países. Cada celda muestra el rango de renta imponible gravado a ese tipo.
| Tipo | Soltero | Casados que presentan declaración conjunta | Casados que presentan declaración por separado | Cabeza de familia |
|---|---|---|---|---|
| 10% | $0 – $12,400 | $0 – $24,800 | $0 – $12,400 | $0 – $17,700 |
| 12% | $12,400 – $50,400 | $24,800 – $100,800 | $12,400 – $50,400 | $17,700 – $67,450 |
| 22% | $50,400 – $105,700 | $100,800 – $211,400 | $50,400 – $105,700 | $67,450 – $105,700 |
| 24% | $105,700 – $201,775 | $211,400 – $403,550 | $105,700 – $201,775 | $105,700 – $201,750 |
| 32% | $201,775 – $256,225 | $403,550 – $512,450 | $201,775 – $256,225 | $201,750 – $256,200 |
| 35% | $256,225 – $640,600 | $512,450 – $768,700 | $256,225 – $384,350 | $256,200 – $640,600 |
| 37% | Más de $640,600 | Más de $768,700 | Más de $384,350 | Más de $640,600 |
Los umbrales de los años fiscales 2019 a 2025 están disponibles en el selector de año fiscal de la calculadora. Estos tramos cubren solo la renta ordinaria; las ganancias de capital a largo plazo y los dividendos calificados se gravan con tipos separados.
Explicación de los términos fiscales clave
- Renta imponible
- Es la cantidad de ingresos sobre la que realmente se calcula el impuesto federal sobre la renta de EE. UU.: el ingreso bruto ajustado menos la deducción estándar o las deducciones detalladas (y ciertas otras deducciones). Es el dato que utiliza la calculadora.
- Ingreso bruto ajustado (AGI)
- Ingreso total (salarios, intereses, ingresos de negocios, etc.) menos ciertos ajustes "previos a la línea", como ciertas contribuciones para la jubilación o los intereses de préstamos estudiantiles. El AGI se calcula antes de la deducción estándar o de las deducciones detalladas.
- Deducción estándar
- Es una cantidad fija, establecida según el estado civil y ajustada por inflación cada año, que reduce el AGI cuando no se detallan deducciones. Para 2026 es de $16,100 para solteros, $32,200 para casados que presentan declaración conjunta y $24,150 para cabeza de familia.
- Tipo impositivo marginal
- Es el tipo aplicado al último dólar de renta imponible, es decir, el tipo del tramo más alto que alcanza tu ingreso.
- Tipo impositivo efectivo
- Es el impuesto total dividido entre la renta imponible. Es un tipo medio de todos los tramos, por lo que es inferior al tipo marginal una vez que el ingreso supera el primer tramo.
- Estado civil fiscal
- La categoría con la que presentas tu declaración: soltero, casado que presenta declaración conjunta, casado que presenta declaración por separado o cabeza de familia. Determina los umbrales de los tramos y la deducción estándar.
- Impuesto progresivo
- Sistema en el que las porciones más altas de ingreso se gravan con tipos más altos, en lugar de aplicar un único tipo a todos los ingresos.
- Umbral de tramo impositivo
- Es el importe en dólares de renta imponible en el que termina un tramo y comienza el siguiente tramo, con un tipo más alto. Los umbrales se ajustan anualmente según la inflación.
Interpretación de tu resultado
- Impuesto estimado: la suma del impuesto sobre cada porción de renta imponible a su tipo de tramo, para el año y el estado civil seleccionados.
- Tramo marginal: el tipo aplicado a tu porción de ingreso más alta. Describe el impuesto sobre el siguiente dólar que ganes, no sobre todos tus ingresos.
- Tipo efectivo: impuesto estimado dividido entre la renta imponible. Como las porciones inferiores se gravan a tipos más bajos, es inferior al tipo marginal siempre que los ingresos superen el tramo del 10%.
- Ingreso neto: renta imponible menos el impuesto federal sobre la renta estimado. Ten en cuenta que esto parte de la renta imponible, no del salario bruto.
Pasar a un tramo más alto no aumenta el impuesto sobre todos tus ingresos. Solo la parte por encima del umbral se grava al tipo más alto.
Ejemplo (2026, soltero, $60,000 de renta imponible)
Impuesto = 10% × $12,400 + 12% × ($50,400 − $12,400) + 22% × ($60,000 − $50,400)
= $1,240 + $4,560 + $2,112 = $7,912
El tramo marginal es del 22%, mientras que el tipo efectivo es $7,912 ÷ $60,000 ≈ 13.19%. El ingreso neto es $60,000 − $7,912 = $52,088.
Este estimado cubre solo el impuesto federal sobre la renta de EE. UU. sobre la renta imponible ordinaria. Excluye los impuestos sobre nómina (Seguridad Social y Medicare), los créditos fiscales, el impuesto mínimo alternativo, otros impuestos federales, y los impuestos estatales o locales. Es información general, no asesoramiento fiscal.
Ingresos y empleo: Estados Unidos
Ingreso medio y desempleo en Estados Unidos comparados con el mundo, según el Banco Mundial: una referencia para las cifras que introduces arriba.
- INB per cápita 2025
- 88.810 USD
- PIB per cápita, PPA 2025
- 90.027 $ intl.
- Mundo: 25.704
- Desempleo 2025
- 4,2 %
- Mundo: 4,8 %
Último cambio Sube +7,1 % 2025: 88.810 USD, frente a 82.910 USD en 2024. CalculatorLib calcula este cambio a partir de las dos cifras publicadas.
En 2025, el ingreso nacional bruto por persona en Estados Unidos fue de 88.810 dólares al año, unos 7.401 dólares al mes. Mundo: 14.244 USD
| Año | INB per cápita (USD) | PIB per cápita, PPA ($ intl.) | Desempleo |
|---|---|---|---|
| 2025 | 88.810 | 90.027 | 4,2 % |
| 2024 | 82.910 | 86.170 | 4,0 % |
| 2023 | 79.950 | 82.587 | 3,6 % |
| 2022 | 77.230 | 78.009 | 3,7 % |
| 2021 | 71.510 | 71.441 | 5,3 % |
| 2020 | 64.630 | 64.465 | 8,1 % |
| 2019 | 65.840 | 65.228 | 3,7 % |
| 2018 | 63.040 | 62.876 | 3,9 % |
| 2017 | 58.860 | 60.048 | 4,4 % |
| 2016 | 56.830 | 57.977 | 4,9 % |
El INB per cápita (método Atlas) es el promedio de todos los ingresos de la economía, no un salario típico; los dólares PPA se ajustan a los precios locales.
Impuesto sobre la renta y seguridad social: Estados Unidos
- Tipo máximo del impuesto sobre la renta 2025
- 43,65 %
- desde 8,7 × el salario medio
- Seguridad social del trabajador 2025
- 7,65 % · 1,45 %
En 2025, el tipo máximo legal del impuesto sobre la renta de las personas físicas en Estados Unidos (gobierno central y local combinados) era del 43,65 %. Se aplica a partir de 8,7 veces el salario medio de 73.520 USD, es decir, desde unos 642.101 USD al año.
Tipos de cotización del trabajador a la seguridad social por tramos sucesivos de ingresos, empezando por el tramo más bajo; no se muestran los límites de los tramos.
Tipos máximos del impuesto sobre la renta en países de la OCDE
| País | Tipo máximo | Se aplica desde (× salario medio) | Año |
|---|---|---|---|
| Japón | 55,95 % | 7,7 | 2025 |
| Francia | 55,37 % | 12,9 | 2025 |
| Corea del Sur | 49,5 % | 19,0 | 2025 |
| Alemania | 47,48 % | 4,4 | 2025 |
| Reino Unido | 45 % | 2,2 | 2025 |
| Estados Unidos | 43,65 % | 8,7 | 2025 |
| Turquía | 40,76 % | 5,6 | 2025 |
| México | 35 % | 20,6 | 2025 |
El tipo máximo es el tipo legal sobre los ingresos más altos, no el que paga la mayoría de los trabajadores. Los datos de la OCDE solo cubren sus países miembros.
Estados Unidos y otros países
INB per cápita en dólares estadounidenses corrientes (método Atlas): el último año publicado de cada país.
- Estados Unidos 88.810 USD (2025)
- Francia 48.630 USD (2025)
- Japón 38.340 USD (2025)
- Corea del Sur 37.880 USD (2025)
- Arabia Saudí 36.070 USD (2025)
- Turquía 16.300 USD (2025)
- Rusia 15.960 USD (2025)
- Mundo 14.244 USD (2025)
- China 14.230 USD (2025)
- México 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- India 2.760 USD (2025)
Todavía no hay cifra publicada para Taiwán.
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-18 · vigente
Fuente: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Las cifras mensuales las calcula CalculatorLib a partir de estos datos. El umbral del tipo máximo en moneda nacional (múltiplo × salario medio) lo calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Ingresos y empleo en Estados Unidos: todas las cifras y el histórico
Preguntas frecuentes
¿Por qué mi tipo marginal es más alto que mi tipo efectivo? El tipo marginal se aplica solo a tu último dólar; los tramos inferiores gravan los primeros dólares a tipos más bajos, así que tu tipo global (efectivo) siempre es menor que tu tramo más alto.
¿Incluye la deducción estándar? No. Introduce los ingresos ya reducidos por tu deducción. Para 2026, la deducción estándar ronda los 16.100 $ (soltero/a) y los 32.200 $ (casados que declaran conjuntamente), pero esa cantidad debes restarla tú antes de introducir la renta imponible.
¿Qué fiabilidad tiene la tabla de 2026? Los umbrales de 2026 son las cifras oficiales del IRS ajustadas por la inflación, publicadas en el Procedimiento Tributario 2025-32 (Revenue Procedure 2025-32); todos los años estiman únicamente el impuesto federal sobre la renta.