この配当割引モデル計算ツールでできること
このツールは、配当割引モデル(DDM)のなかでも代表的なゴードン成長モデルを用いて、配当を支払う株式の理論株価(本質的価値)を算出します。考え方はシンプルで、「1株の価値は、その株が将来支払うすべての配当の現在価値に等しい」というもの。配当が一定の率で永続的に成長すると仮定して計算します。市場のムードや人気に左右されるのではなく、企業が実際に株主へ還元するキャッシュを拠り所に価値を見極められるのが特長です。DDMは世界中で使われている手法ですが、特に安定した配当を継続し、その成長が予測しやすい成熟企業の評価に向いています。
入力する3つの項目
- 現在の年間配当(D₀):直近1年間の1株あたり配当額。お好みの通貨で入力します(例:2.00ドル)。
- 予想配当成長率(g、%):配当が今後も毎年一定の割合で成長すると見込む率(例:5%)。
- 要求収益率(r、%):その株のリスクを踏まえ、保有するうえで最低限求めたい年間リターン(例:9%)。
計算式の解説
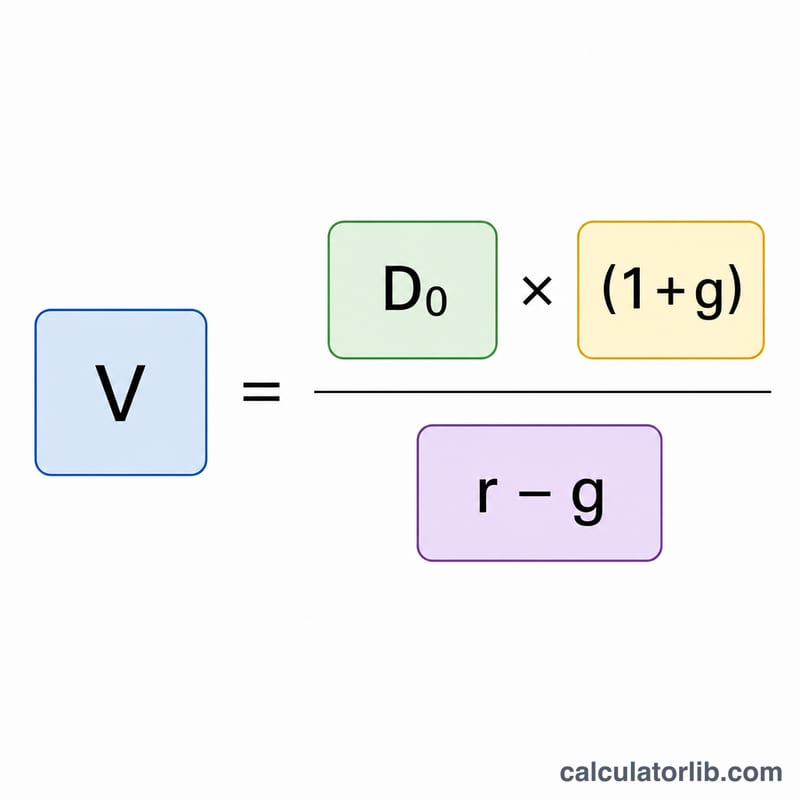
このツールはゴードン成長モデルを使って計算します。
$$P = \frac{\text{Current Dividend} \times \left(1 + \frac{\text{Growth Rate (\%)}}{100}\right)}{\frac{\text{Required Return (\%)}}{100} - \frac{\text{Growth Rate (\%)}}{100}}$$
分子の \(D_0 \times (1 + g)\) は、翌年に予想される配当(\(D_1\))を表します。分母は要求収益率から成長率を差し引いた値です。意味のある結果を得るには、必ず \(r\) が \(g\) より大きい必要があります。成長率が要求収益率と等しいか、それを上回ると、計算式は破綻し、マイナスや無限大の値になってしまいます。
計算例
たとえば、ある株の現在の年間配当が2.00ドル、配当が毎年5%ずつ成長すると予想し、あなたの要求収益率が9%だとします。
- 翌年の配当:\(2.00 \times (1 + 0.05) = 2.10\) ドル
- 分母:\(0.09 - 0.05 = 0.04\)
- 株式価値:\(2.10 \div 0.04 = \mathbf{52.50}\) ドル
実際の市場価格が52.50ドルを下回っていれば、このモデルでは「割安」と判断できる可能性があります。逆に上回っていれば「割高」かもしれません。
成長率と要求収益率が価値に与える影響
下の表は、現在の年間配当を\(D_0 = \$2.00\)に固定し、いくつかの成長率(g)と要求収益率(r)について、ゴードン成長モデルの式\(P = \frac{D_0 (1+g)}{r-g}\)を適用したものです。値は1株あたりのドル建てです。
| 成長率(g) | 次期配当 D1 | r = 8% | r = 9% | r = 10% |
|---|---|---|---|---|
| 3% | $2.06 | $41.20 | $34.33 | $29.43 |
| 4% | $2.08 | $52.00 | $41.60 | $34.67 |
| 5% | $2.10 | $70.00 | $52.50 | $42.00 |
| 6% | $2.12 | $106.00 | $70.67 | $53.00 |
g = 3%、r = 9%の場合の計算例:
$$P = \frac{2.00 \times (1 + 0.03)}{0.09 - 0.03} = \frac{2.06}{0.06} \approx 34.33$$
表から読み取れること
- 列を下に移動する(gが高くなる)と価値は上がり、gがrに近づくほど上昇幅は大きくなります。r = 8%の場合、gが5%から6%に上がると$36.00増加し($70.00から$106.00へ)、gが3%から4%に上がるとわずか$10.80の増加です。
- 行を横に移動する(rが高くなる)と価値は下がります。将来の配当がより大きく割り引かれるためです。
- 分母\(r - g\)が結果を左右します。配当が同じであれば、おおよそ、差が2ポイントの場合の価値は差が5ポイントの場合の2.5倍になります。
- モデルが機能するのは\(r > g\)の場合のみです。gがr以上の場合、式は意味のある有限の値を与えません。
自社株の本源的価値の解釈
この結果は、将来のすべての配当の現在価値であり、配当が一定の割合で永続的に成長し、要求収益率で割り引かれると仮定したものです。入力値に基づくモデルの出力であり、株価がどこで取引されるかの予測ではありません。
市場価格との比較
- 本源的価値が現在の市場価格を上回る場合、モデルの出力は、株価が前提条件から導かれる価値より低い水準で取引されていることを示唆します(この枠組みでは「割安」と呼ばれることが多いです)。
- 本源的価値が市場価格を下回る場合、出力は、市場があなたの想定より高い成長率または低い要求収益率を織り込んでいることを示唆します(この枠組みでは「割高」です)。
- これらのラベルは、モデルと価格の差を示すものにすぎません。売買の推奨ではなく、その差は単に前提条件の違いを反映している場合もあります。
r − g の差に対する感度
価値は\(\frac{1}{r-g}\)に比例するため、差が小さい場合は、どちらの入力値のわずかな変化でも結果が大きく変わることがあります。例えば、D0 = $2.00、r = 8%の場合、gを5%から6%に上げると、価値は$70.00から$106.00に変わります。単一の数値に頼るのではなく、近接するいくつかのシナリオを検討することが望ましい方法です。
モデルの限界
- 無配当企業: D0 = 0の場合、式はゼロを返しますが、これは企業に価値がないことを意味するわけではありません。割引キャッシュフローなどの他の手法がより適しています。
- 不規則または変動する配当: 配当が削減、停止、または不規則に変化する場合、単一の一定成長率は当てはまりにくくなります。
- 変化する成長: 若い企業や急成長企業は、一定期間、経済全体より速く成長することがよくあります。多段階配当モデルは、一定成長モデルよりもこれをうまく扱えます。
- 永続的な成長: 企業が広範な経済より永遠に速く成長することはできないため、gは通常控えめに設定されます。
すべての結果は、入力した配当、成長率、要求収益率に依存する推定値です。これは一般的な教育目的の情報であり、投資助言ではありません。
主要な用語と変数
- D0(現在の配当): 1株あたりの直近の年間配当であり、過去1年間にすでに支払われた金額です。
- D1(翌年の配当): 1年後に予想される配当であり、\(D_1 = D_0 \times (1+g)\)で計算されます。
- g(配当成長率): 配当が無期限に増加すると予想される一定の年率です。この計算ツールでは、パーセント値で入力します(例: 4%の場合は4)。
- r(要求収益率、株主資本コスト): リスクを考慮して、投資家がその株式を保有するために求める年間収益率です。将来の配当を割り引くために使われる率であり、こちらもパーセント値で入力します。
- 本源的価値: 予想される将来のキャッシュフロー(ここでは配当)の現在価値に基づいて、株式の価値を推定したものです。市場価格とは区別されます。
- ゴードン成長モデル: 配当割引モデルの一定成長型であり、\(P = \frac{D_1}{r-g}\)で表され、\(r > g\)が必要です。
- 永久年金: 永遠に続く支払いの流れです。ゴードンモデルでは、配当を成長する永久年金として扱い、rがgを上回る場合に有限の現在価値を持ちます。
- 配当性向: 利益のうち配当として支払われる割合であり、\(\text{配当} \div \text{利益}\)で表されます。配当と想定される成長が持続可能かどうかを判断する助けになります。成長は多くの場合、企業が内部留保する利益に依存するためです。
よくある質問
r が g 以下になるとどうなりますか?このモデルは \(r > g\) であることが前提です。成長率が要求収益率と等しいか上回ると、結果は意味をなさなくなります(マイナスや計算不能)。割引率を超える成長が永遠に続くという前提では、有限の価値で支えきれないためです。
成長率はどの値を使えばよいですか?長期にわたって持続可能な、控えめな値を使いましょう。過去の配当成長率、配当性向、長期的なGDP成長率などが目安になります。5〜6%を超える成長率が永続することはまずありません。
無配当の株式にも使えますか?いいえ。このモデルは配当を支払う企業の評価にのみ使えます。利益を配当に回さず再投資する成長株には、代わりにDCF(割引キャッシュフロー)モデルを使ってください。