Что такое точка безубыточности?
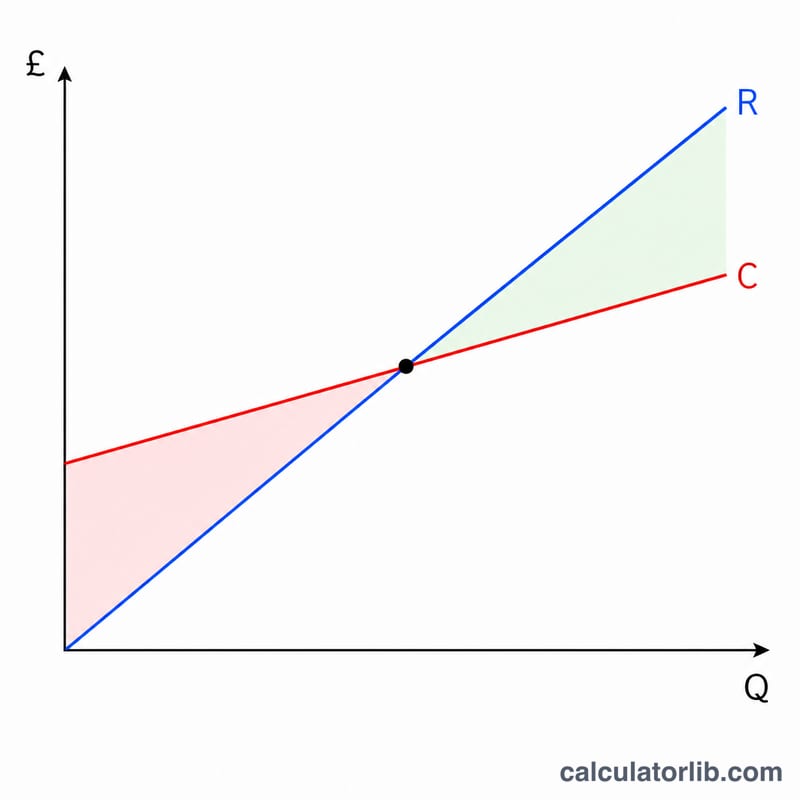
Точка безубыточности — это объём продаж, при котором выручка в точности покрывает все затраты, а прибыль равна нулю. Ниже этого уровня бизнес работает в убыток, а каждая проданная сверх него единица уже приносит прибыль. Калькулятор опирается на классическую линейную модель «затраты — объём — прибыль» (CVP), где совокупные затраты растут пропорционально количеству проданных единиц.
Как пользоваться калькулятором
Укажите общую сумму постоянных затрат (аренда, зарплаты, страховка и другие расходы, которые не зависят от объёма), цену продажи за единицу и переменные затраты на единицу (материалы, упаковка, сдельная оплата труда). В ответ калькулятор покажет точку безубыточности в штуках, соответствующую ей выручку, маржинальную прибыль на единицу и коэффициент маржинальной прибыли.
Разбираем формулу
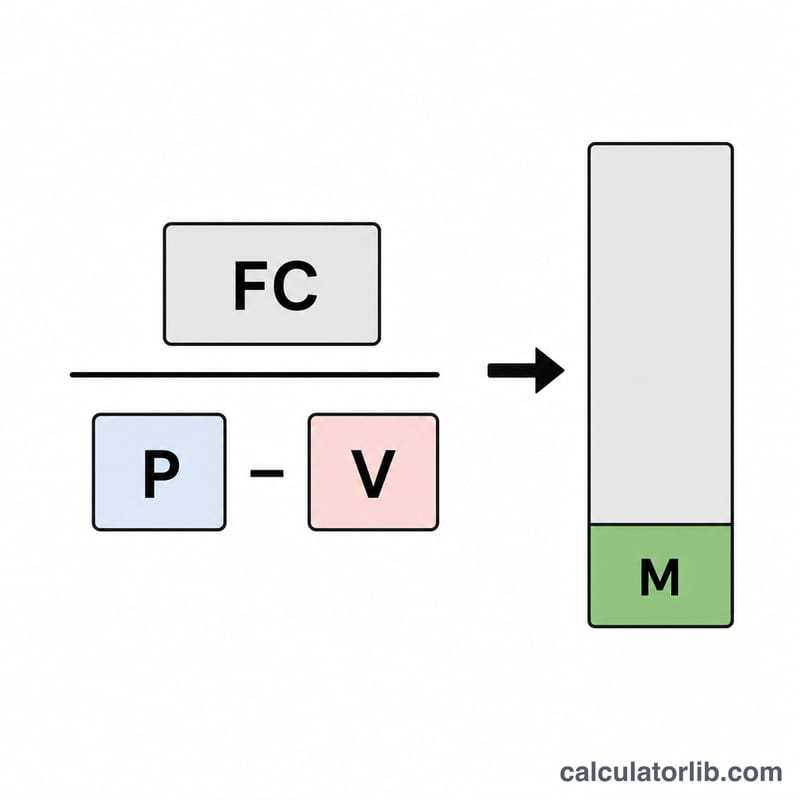
Точка безубыточности в штуках равна постоянным затратам, делённым на маржинальную прибыль с единицы, где маржинальная прибыль — это цена продажи минус переменные затраты:
$$\text{Q} = \frac{\text{Постоянные затраты}}{\text{Цена} - \text{Переменные затраты}}$$Каждая проданная единица своей маржой «гасит» часть постоянных затрат. Как только продано достаточно единиц, чтобы покрыть все постоянные расходы, компания выходит в ноль. Если цена равна переменным затратам, маржа нулевая и точки безубыточности попросту не существует.
Пример с расчётом
Допустим, постоянные затраты составляют $10 000, цена продажи — $25 за единицу, а переменные затраты — $15 за единицу. Маржинальная прибыль равна \(\$25 - \$15 = \$10\). Точка безубыточности в штуках:
$$\frac{\$10\,000}{\$10} = 1000 \text{ единиц}$$Выручка в точке безубыточности \(= 1000 \times \$25 = \$25\,000\). Коэффициент маржинальной прибыли \(= \frac{\$10}{\$25} = 40\%\).
Частые вопросы
Что такое маржинальная прибыль? Это сумма, которую каждая единица вносит в покрытие постоянных затрат и формирование прибыли после того, как покрыты её собственные переменные расходы (цена минус переменные затраты).
Что если цена ниже переменных затрат? Тогда маржа отрицательна, и бизнес теряет деньги на каждой продаже — положительной точки безубыточности в этом случае нет.
Учитываются ли налоги? Нет. Это операционная безубыточность до налогообложения по простой линейной модели. Чтобы найти объём продаж под нужную прибыль, прибавьте желаемую прибыль к постоянным затратам.
Как изменения цены и затрат смещают точку безубыточности
Базовый вариант: постоянные издержки 10 000 $, цена продажи 25 $ и переменные издержки 15 $ на единицу. Каждый сценарий ниже меняет один показатель, а два других остаются на базовом уровне. Дробные значения точки безубыточности показаны с двумя знаками после запятой, на практике их округляют до целых единиц в большую сторону.
| Сценарий | Постоянные издержки | Цена | Переменные издержки | Маржинальный доход / ед. | Безубыточный объём, ед. | Выручка в точке безубыточности | Коэффициент маржинальной прибыли |
|---|---|---|---|---|---|---|---|
| Базовый | 10 000 $ | 25 $ | 15 $ | 10 $ | 1,000 | 25 000 $ | 40% |
| Цена 30 $ | 10 000 $ | 30 $ | 15 $ | 15 $ | 666,67 | 20 000 $ | 50% |
| Цена 20 $ | 10 000 $ | 20 $ | 15 $ | 5 $ | 2 000 | 40 000 $ | 25% |
| Переменные издержки 12 $ | 10 000 $ | 25 $ | 12 $ | 13 $ | 769,23 | 19 230,77 $ | 52% |
| Переменные издержки 18 $ | 10 000 $ | 25 $ | 18 $ | 7 $ | 1 428,57 | 35 714,29 $ | 28% |
| Постоянные издержки 15 000 $ | 15 000 $ | 25 $ | 15 $ | 10 $ | 1,500 | 37 500 $ | 40% |
Основные выводы: снижение цены на 5 $ удваивает безубыточный объём, поскольку маржинальный доход сокращается вдвое — с 10 $ до 5 $. Повышение цены на 5 $ снижает его на одну треть. Рост постоянных издержек увеличивает безубыточный объём прямо пропорционально, но коэффициент маржинальной прибыли при этом не меняется.
Интерпретация результата точки безубыточности
Точка безубыточности — это объём продаж, при котором общая выручка равна общим издержкам, поэтому прибыль равна нулю.
- Ниже безубыточного объёма: общие издержки превышают выручку, поэтому вы работаете с убытком. Убыток уменьшается на одну величину маржинального дохода за каждую дополнительную проданную единицу.
- Выше безубыточного объёма: прибыль = (объём − безубыточный объём) × маржинальный доход на единицу.
Пример с базовыми значениями (безубыточный объём 1 000 единиц, маржинальный доход 10 $): продажа 1 500 единиц даёт прибыль \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\). Проверка: выручка составляет 1 500 × 25 $ = 37 500 $, общие издержки — 10 000 $ + 1 500 × 15 $ = 32 500 $, разница равна 5 000 $.
Запас финансовой прочности
Запас финансовой прочности показывает, на сколько могут снизиться продажи до выхода на точку безубыточности:
$$\text{Запас прочности} = \frac{ \text{Фактические продажи} - \text{Продажи в точке безубыточности} }{ \text{Фактические продажи} }$$
При фактических 1 500 единицах и безубыточном объёме 1 000 единиц это \(\frac{500}{1{,}500} = 33.3\%\). Продажи могут упасть примерно на треть, прежде чем бизнес начнёт терять деньги. Можно использовать единицы или выручку, при условии что оба показателя выражены в одной и той же величине.
Почему более высокий коэффициент маржинальной прибыли полезен
Выручка в точке безубыточности равна постоянным издержкам, делённым на коэффициент маржинальной прибыли. Чем выше коэффициент, тем большую часть постоянных издержек покрывает каждый доллар продаж, поэтому точка безубыточности снижается. В таблице выше повышение коэффициента с 40% до 50% снижает выручку в точке безубыточности с 25 000 $ до 20 000 $.
Допущения модели
- Издержки линейны: переменные издержки на единицу остаются постоянными, а постоянные издержки не меняются в пределах диапазона объёмов.
- Цена продажи постоянна, без оптовых скидок.
- Продаётся один продукт либо фиксированная структура продаж рассматривается как один продукт.
- Всё произведённое продаётся, накопления запасов не происходит.
Реальный бизнес часто нарушает эти допущения, например из-за ступенчатых постоянных издержек, оптовых цен или изменения структуры продукции. Результаты приведены только в информационных целях и не являются финансовой рекомендацией.
Ключевые термины и переменные
- Постоянные издержки
- Издержки, которые не меняются в зависимости от количества единиц, произведённых или проданных за период, например аренда, зарплата штатных сотрудников и страхование.
- Переменные издержки (на единицу)
- Издержки, которые растут пропорционально каждой произведённой или проданной единице, например материалы, упаковка и доставка в расчёте на единицу.
- Цена продажи за единицу
- Выручка, получаемая за каждую проданную единицу.
- Маржинальный доход на единицу
- Цена продажи минус переменные издержки на единицу. Это сумма, которую каждая единица вносит в покрытие постоянных издержек, а затем в прибыль.
- Коэффициент маржинального дохода
- Маржинальный доход на единицу, делённый на цену продажи, обычно выражается в процентах.
- Безубыточный объём в единицах
- Количество единиц, которое必须 быть продано, чтобы общая выручка равнялась общим издержкам.
- Выручка в точке безубыточности
- Выручка от продаж в точке безубыточности, равная безубыточному объёму в единицах × цену.
- Запас финансовой прочности
- Разница между фактическими (или плановыми) продажами и продажами в точке безубыточности, часто выражается в процентах от фактических продаж.
- Общие издержки
- Постоянные издержки плюс все переменные издержки при заданном объёме.
Формулы
$$\text{Маржинальный доход на единицу} = P - V$$
$$\text{Коэффициент маржинального дохода} = \frac{P - V}{P}$$
$$\text{Безубыточный объём} = \frac{F}{P - V}$$
$$\text{Выручка в точке безубыточности} = \frac{F}{\text{Коэффициент маржинального дохода}}$$
$$\text{Общие издержки} = F + V \times \text{Единицы}$$
Здесь \(F\) — постоянные издержки, \(P\) — цена за единицу, а \(V\) — переменные издержки на единицу. При \(F = \$10{,}000\), \(P = \$25\) и \(V = \$15\): коэффициент равен \(10/25 = 40\%\), а выручка в точке безубыточности составляет \(\$10{,}000 / 0.40 = \$25{,}000\).