Что такое калькулятор пенсионных выплат?
Калькулятор пенсионных выплат превращает накопленную сумму в стабильный ежемесячный доход. Он отвечает на вопрос, который волнует многих будущих пенсионеров: «Если у меня отложена определённая сумма, сколько я могу платить себе каждый месяц, чтобы денег хватило на заданное число лет, а остаток при этом продолжал приносить проценты?» В основе расчёта лежит стандартная формула аннуитета с амортизацией — та же математика, что и в платежах по кредиту, только применённая «наоборот»: на постепенное расходование капитала.
Как пользоваться
Введите три значения: общую сумму ваших пенсионных накоплений, ожидаемую годовую доходность инвестиций в период выплат и количество лет, на которые должен растянуться доход. Калькулятор покажет посильную ежемесячную выплату, эквивалентный годовой доход, общую сумму всех выплат за период и то, какая её часть пришлась на накопленные проценты.
Как работает формула
Ежемесячный платёж рассчитывается так:
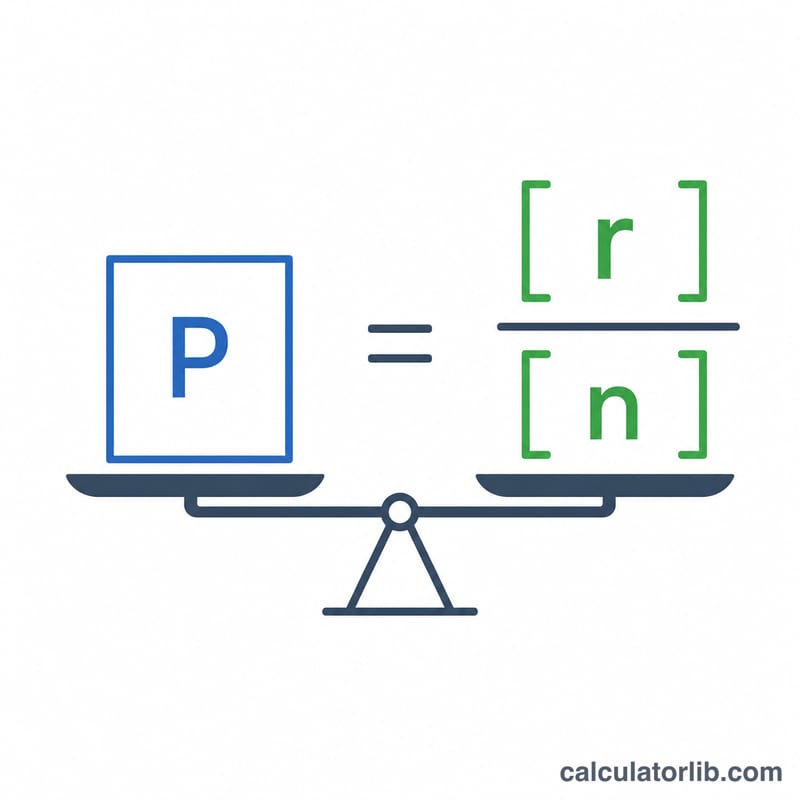
$$M = P \cdot \frac{i}{1 - (1+i)^{-n}}$$где \(P\) — начальная сумма, \(r\) — годовая ставка в виде десятичной дроби, а \(n\) — число месяцев (годы × 12). Слагаемое \(r/12\) — это месячная процентная ставка, а знаменатель приводит все будущие платежи к их сегодняшней стоимости. При ставке 0 % формула упрощается до \(P \div n\).
Разбор примера
Допустим, к моменту выхода на пенсию у вас накоплено $500 000, вы рассчитываете на доходность 5 % годовых и хотите получать доход в течение 25 лет. Тогда \(i = 0{,}05/12 \approx 0{,}0041667\), а \(n = 300\).
$$M = 500\,000 \times 0{,}0041667 \div \left(1 - 1{,}0041667^{-300}\right) \approx \$2\,922{,}95$$в месяц, или примерно $35 075 в год. За 25 лет вы снимете около $876 886 — а значит, проценты добавили почти $377 000.
Частые вопросы
Учитывается ли инфляция? Нет. Расчёт исходит из постоянной выплаты в сегодняшних деньгах. Чтобы сохранить покупательную способность, используйте более низкую «реальную» доходность (ожидаемая доходность за вычетом инфляции).
Что произойдёт в конце срока? Остаток дойдёт до нуля — это расчёт с полным расходованием капитала (аннуитетного типа), а не схема бессрочных выплат.
Гарантирована ли заявленная доходность? Нет. Реальная доходность рынка меняется из года в год. Рассматривайте результат как ориентир для планирования, а не как обещание.