रिटायरमेंट पेचेक कैलकुलेटर क्या है?
रिटायरमेंट पेचेक कैलकुलेटर आपकी एकमुश्त जमा बचत को हर महीने मिलने वाली एक स्थिर आय में बदल देता है। रिटायर होने वाले ज़्यादातर लोगों के मन में यही सवाल रहता है: "अगर मेरे पास इतनी रकम जमा है, तो मैं हर महीने खुद को कितना निकाल सकता हूँ ताकि पैसा एक तय सालों तक चले और साथ ही उस पर ब्याज भी मिलता रहे?" यह गणना मानक अमॉर्टाइज़िंग-एन्युटी फ़ॉर्मूले पर आधारित है — वही गणित जो लोन की किस्तों के पीछे काम करता है, बस यहाँ उल्टी दिशा में, यानी जमा रकम को धीरे-धीरे खाली करने के लिए।
इसका इस्तेमाल कैसे करें
तीन चीज़ें भरें: आपकी कुल रिटायरमेंट बचत, वह सालाना रिटर्न दर जो आपको लगता है कि रिटायरमेंट के दौरान आपके निवेश पर मिलेगी, और वे साल जितने समय तक आप यह आय चाहते हैं। यह टूल आपको बताता है कि हर महीने कितनी टिकाऊ रकम मिल सकती है, यह सालाना आय के बराबर कितनी होगी, पूरी अवधि में कुल कितना भुगतान होगा, और उसमें से कितना हिस्सा ब्याज की बढ़त से आया।
फ़ॉर्मूला आसान भाषा में
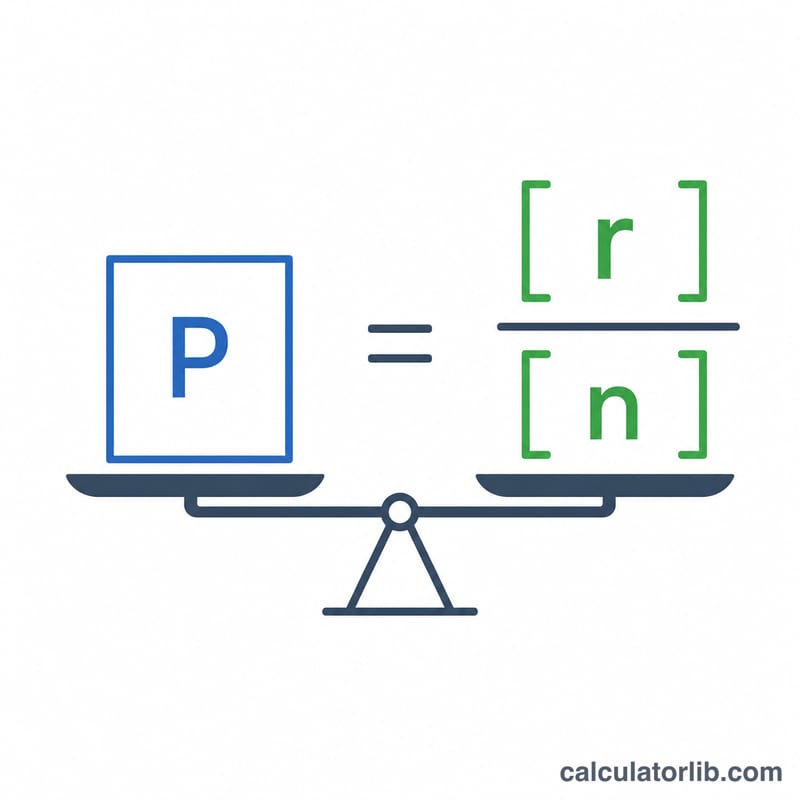
हर महीने की किस्त इस तरह निकलती है: $$PMT = P \times \frac{r/12}{1 - (1 + r/12)^{-n}}$$ जहाँ \(P\) मूलधन है, \(r\) सालाना दर दशमलव में है, और \(n\) महीनों की संख्या है (साल \(\times\) 12)। \((r/12)\) वाला हिस्सा मासिक ब्याज दर है; नीचे का हिस्सा आगे होने वाले सभी भुगतानों को आज की कीमत पर लाकर घटाता है। अगर दर 0% हो, तो फ़ॉर्मूला सीधा \(P \div n\) रह जाता है।
एक हल किया हुआ उदाहरण
मान लीजिए आप $500,000 के साथ रिटायर होते हैं, 5% सालाना रिटर्न की उम्मीद रखते हैं, और 25 साल तक आय चाहते हैं। तब \(i = 0.05/12 \approx 0.0041667\) और \(n = 300\)। $$PMT = 500{,}000 \times \frac{0.0041667}{1 - 1.0041667^{-300}} \approx \$2{,}922.95$$ हर महीने, यानी लगभग $35,075 सालाना। 25 साल में आप करीब $876,886 निकालेंगे — मतलब इसमें ब्याज का योगदान लगभग $377,000 रहा। (ध्यान दें: यहाँ रकम डॉलर में दी गई है; भारतीय रुपये में अपनी रकम भरकर भी आप वही गणित इस्तेमाल कर सकते हैं।)
अक्सर पूछे जाने वाले सवाल
क्या यह महंगाई (इन्फ्लेशन) को ध्यान में रखता है? नहीं। यह मानता है कि भुगतान आज की कीमत के हिसाब से एक जैसा रहेगा। खरीदने की ताकत बनाए रखने के लिए कम "रियल" रिटर्न दर इस्तेमाल करें (उम्मीद किया रिटर्न में से महंगाई घटाकर)।
अवधि खत्म होने पर क्या होता है? बचत शून्य पर पहुँच जाती है — यह पूरी रकम निकालने वाली (एन्युटी-स्टाइल) गणना है, न कि हमेशा चलने वाली निकासी।
क्या रिटर्न दर पक्की होती है? नहीं। असल बाज़ार रिटर्न हर साल बदलता रहता है। नतीजे को एक योजना का अनुमान मानें, कोई वादा नहीं।