Efektif Yıllık Getiri Nedir?
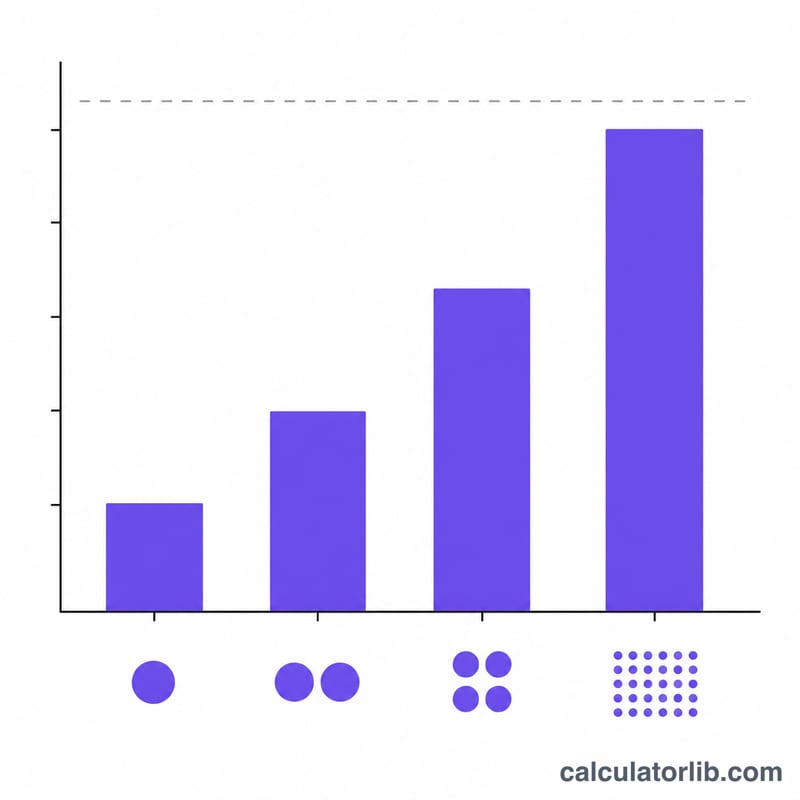
Efektif yıllık getiri (İngilizce kısaltmasıyla EAY), aynı zamanda yıllık yüzde getiri (APY) ya da efektif yıllık oran (EAR) olarak da bilinir; bileşik faiz etkisi hesaba katıldığında bir yatırımdan elde edilen ya da bir kredi için ödenen gerçek getiriyi ifade eder. İlan edilen (nominal) oran, faizin yılda bir kez mi yoksa her gün mü işlediğine bakılmaksızın aynı görünür; ancak faizin daha sık işlemesi, gerçekte daha yüksek bir getiriye yol açar. EAY, herhangi bir nominal oranı tek ve karşılaştırılabilir bir yıllık rakama dönüştürür.
Bu Aracı Nasıl Kullanırsınız?
Nominal yıllık faiz oranını yüzde olarak girin ve faizin yılda kaç kez bileşik olarak işlediğini belirtin: yıllık için 1, altı aylık için 2, üç aylık için 4, aylık için 12, günlük için 365. Hesaplama aracı, efektif yıllık getiriyi yüzde olarak verir. Aynı nominal oranı sunan ancak farklı sıklıkta bileşik faiz uygulayan mevduat hesaplarını, vadeli mevduatları veya kredileri karşılaştırmak için kullanabilirsiniz.
Formülün Açıklaması
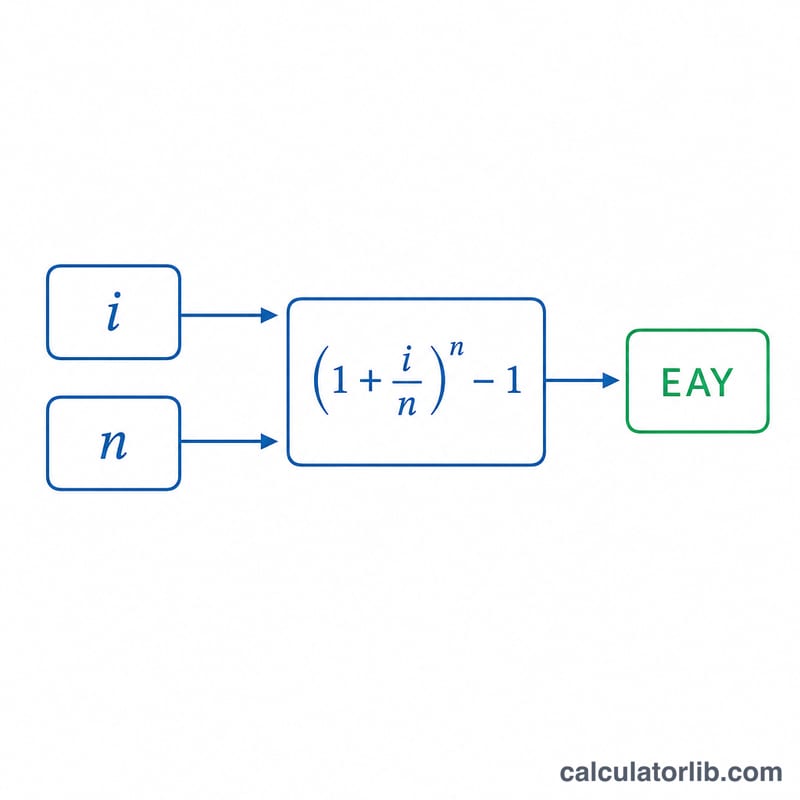
Formül şöyledir: $$\text{EAY} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ Burada \(i\) ondalık olarak ifade edilen nominal yıllık oran, \(n\) ise yıldaki bileşik faiz dönemi sayısıdır. \(i\)'nin \(n\)'ye bölünmesi dönem başına oranı verir; büyüme katsayısının \(n\)'inci kuvvetine yükseltilmesi onu yıl boyunca bileşik hale getirir; 1 çıkarılması ise net kazancı ayırır.
Örnek Hesaplama
Diyelim ki bir mevduat hesabı, aylık bileşik faizle (\(n = 12\)) %5 nominal oran sunuyor. Bu durumda $$\text{EAY} = \left(1 + \frac{0{,}05}{12}\right)^{12} - 1 = (1{,}0041667)^{12} - 1 \approx 1{,}05116 - 1 = 0{,}05116$$ yani yaklaşık %5,116. Nominal %5'in üzerindeki bu ekstra 0,116 puan, tamamen aylık bileşik faizden kaynaklanır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Nominal oran ile EAY arasındaki fark nedir? Nominal oran bileşik faiz sıklığını dikkate almaz; EAY ise bunu yansıtarak gerçek yıllık getiriyi gösterir.
EAY ile APY aynı şey mi? Evet — APY (yıllık yüzde getiri), ABD'deki bankaların mevduat hesapları için kullandığı aynı kavramdır.
Faiz yıllık olarak işliyorsa ne olur? \(n = 1\) olduğunda yıl içinde bileşik faiz uygulanmadığı için EAY, nominal orana tam olarak eşit olur.