Genelleştirilmiş Pareto Dağılımı yüzdeliği nedir?
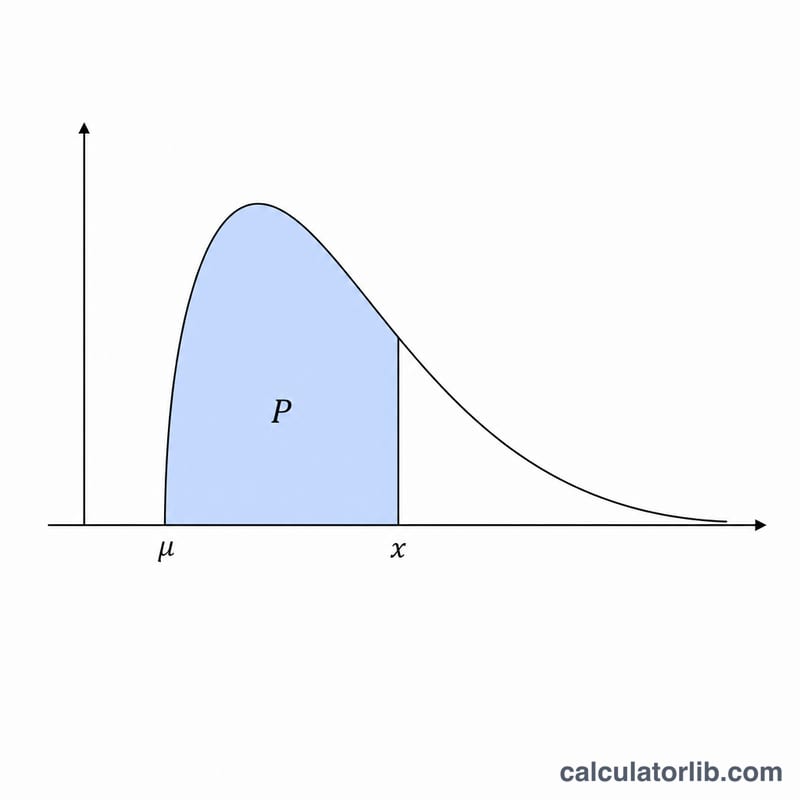
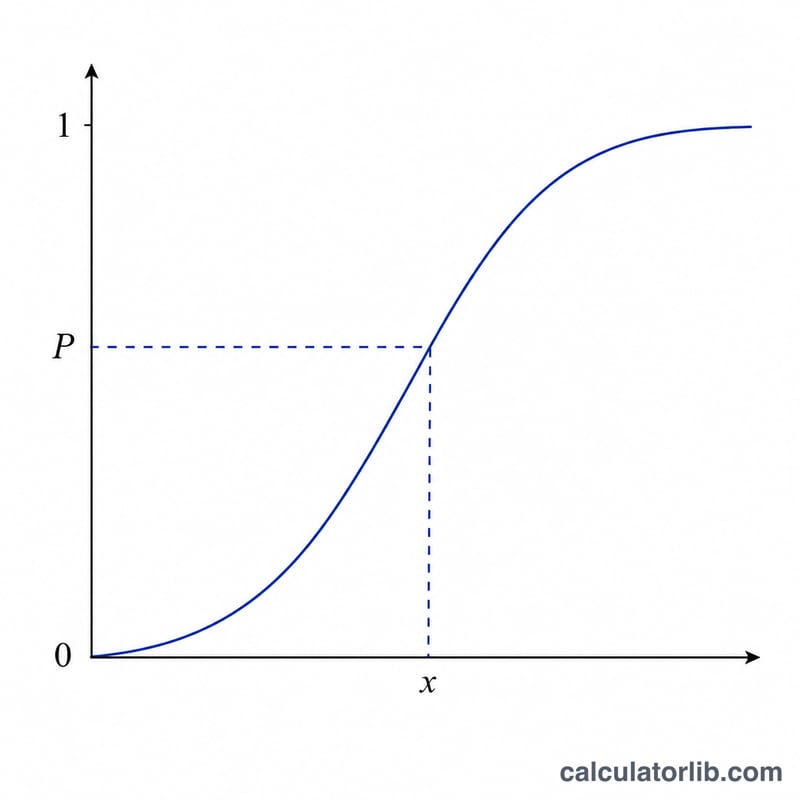
Genelleştirilmiş Pareto Dağılımı (GPD), sürekli bir olasılık dağılımıdır ve uç değer istatistiklerinde verilerin kuyruk davranışını — yani yüksek bir eşik değerini aşan gözlemleri — modellemek için yaygın olarak kullanılır. Yüzdeliği (kantil ya da yüzde noktası olarak da bilinir), kümülatif olasılık \(F(x)\)'in seçtiğiniz bir \(P\) olasılığına eşit olduğu \(x\) değeridir. Bu hesaplayıcı, üç standart parametreyi — konum \(\mu\), ölçek \(\sigma\) ve şekil \(\xi\) — kullanarak ters kümülatif dağılım fonksiyonunu (ters CDF) hesaplar. Tamamen istatistiksel bir fonksiyondur; herhangi bir ülkeye ya da yasal düzenlemeye özgü değildir.
Hesaplayıcı nasıl kullanılır?
Önce kümülatif modu seçin. Olasılığınız \(P = \Pr(X \le x)\) biçimindeyse "Alt kümülatif P"yi seçin. Olasılığınız sağkalım olasılığı, yani \(Q = \Pr(X > x)\) ise "Üst kümülatif Q"yu seçin; bu durumda araç değeri \(P = 1 - Q\) formülüyle kendi içinde dönüştürür. Ardından kümülatif olasılığı (0 ile 1 arasında), konum \(\mu\), ölçek \(\sigma\) (0'dan büyük olmalı) ve şekil \(\xi\) değerlerini girin. Sonuç, o olasılık noktasındaki \(x\) yüzdeliğidir.
Formülün açıklaması
GPD'nin CDF'i, \(\xi \ne 0\) için $$F(x) = 1 - \left(1 + \xi\cdot\frac{x - \mu}{\sigma}\right)^{-1/\xi}$$ \(\xi = 0\) olduğunda ise $$F(x) = 1 - \exp\left(-\frac{x - \mu}{\sigma}\right)$$ şeklindedir. Alt kümülatif olasılık \(P\) verildiğinde \(x\) için tersini alırsak, \(\xi \ne 0\) için $$x = \mu + \frac{\sigma}{\xi}\cdot\left[(1 - P)^{-\xi} - 1\right]$$ \(\xi = 0\) için ise $$x = \mu - \sigma\cdot\ln(1 - P)$$ elde edilir. \(\xi\)'ye bölme işlemi sıfırda tanımsız olduğundan, mutlak değeri \(10^{-12}\)'nin altındaki her \(\xi\), üstel durum olarak işlenir.
Örnek hesaplama
mod = alt, \(P = 0{,}9\), \(\mu = 0\), \(\sigma = 1\), \(\xi = 0{,}5\) için: $$x = \frac{1}{0{,}5}\cdot\left[(1 - 0{,}9)^{-0{,}5} - 1\right] = 2\cdot\left[0{,}1^{-0{,}5} - 1\right] = 2\cdot\left[3{,}1622777 - 1\right] = 4{,}3245553$$
Sıkça Sorulan Sorular
\(\xi = 0\) olduğunda ne olur? GPD, kaydırılmış bir üstel dağılıma indirgenir ve kantil, yukarıdaki logaritmik formülle hesaplanır.
Üst destek her zaman sonsuz mudur? Hayır. \(\xi < 0\) ise destek, \(x = \mu - \sigma/\xi\) noktasında üstten sınırlıdır; \(P = 1\) için hesaplayıcı bu sonlu uç değeri döndürür. \(\xi \ge 0\) ise üst kuyruk sınırsızdır ve \(P = 1\) artı sonsuz sonucunu verir.
\(\sigma\) neden pozitif olmalı? Ölçek parametresi \(\sigma\), dağılımın yayılımını belirler; pozitif olmayan bir \(\sigma\) değeri dağılımı tanımsız hâle getirir.