Công cụ này dùng để làm gì
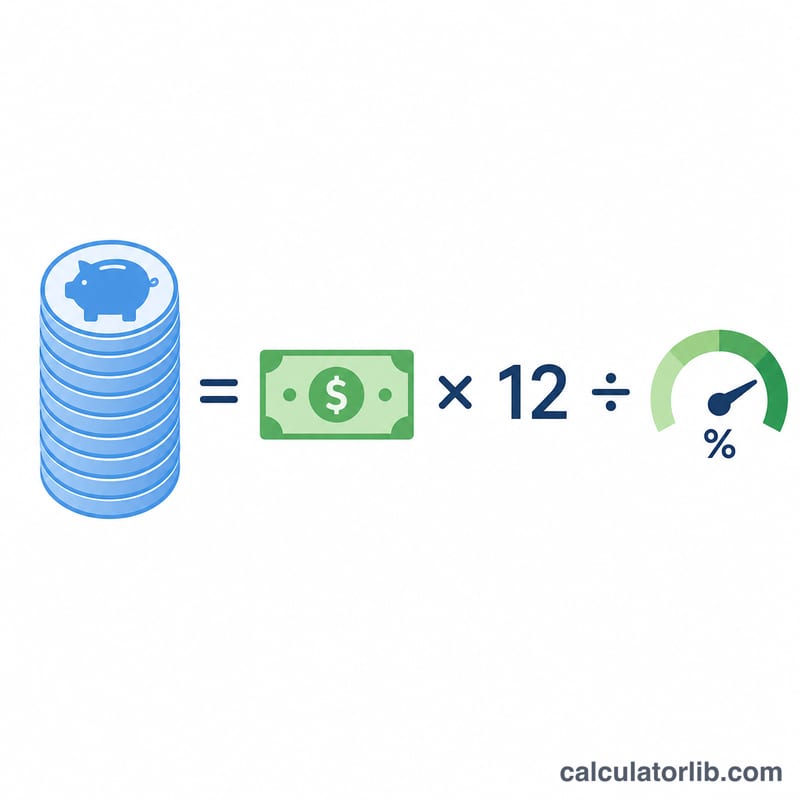
Công cụ này ước tính khoản tiền tiết kiệm tích lũy — hay còn gọi là "quỹ hưu trí" của bạn — cần có để tạo ra một mức thu nhập hàng tháng nhất định khi nghỉ hưu. Cách tính là quy đổi mức thu nhập hàng tháng mong muốn thành thu nhập cả năm, rồi chia cho tỷ lệ rút an toàn hàng năm — tức tỷ lệ phần trăm danh mục tiền của bạn mà bạn dự định rút ra mỗi năm.
Cách sử dụng
Hãy nhập mức thu nhập hàng tháng mà bạn muốn khoản tiết kiệm tạo ra, sau đó nhập tỷ lệ rút hàng năm mà bạn cho là bền vững. Nhiều chuyên gia hoạch định tài chính lấy "quy tắc 4%" làm điểm khởi đầu, dù những người muốn an toàn hơn thường chọn mức 3% đến 3,5%. Kết quả là tổng số tiền tiết kiệm bạn cần có tại thời điểm nghỉ hưu.
Giải thích công thức
Cách tính là Quỹ hưu trí = (Thu nhập hàng tháng × 12) ÷ Tỷ lệ rút.
$$\text{Quỹ hưu trí} = \frac{\text{Thu nhập hàng tháng} \times 12}{\dfrac{\text{Tỷ lệ rút (\%)}}{100}}$$
Nhân thu nhập hàng tháng với 12 sẽ ra mục tiêu thu nhập cả năm. Chia cho tỷ lệ rút (dưới dạng số thập phân) sẽ quy về quy mô danh mục cần thiết. Tỷ lệ rút càng thấp thì quỹ hưu trí cần có càng lớn, vì mỗi năm bạn chỉ lấy ra một phần nhỏ hơn.
Ví dụ minh họa
Giả sử bạn muốn có 4.000 USD mỗi tháng và áp dụng tỷ lệ rút 4%. Thu nhập cả năm là \(4.000 \times 12 = 48.000\) USD. Chia cho 0,04 ta được:
$$\frac{48.000}{0{,}04} = 1.200.000 \text{ USD}$$
Như vậy, bạn sẽ cần tích lũy khoảng 1,2 triệu USD để duy trì mức thu nhập đó theo quy tắc 4%.
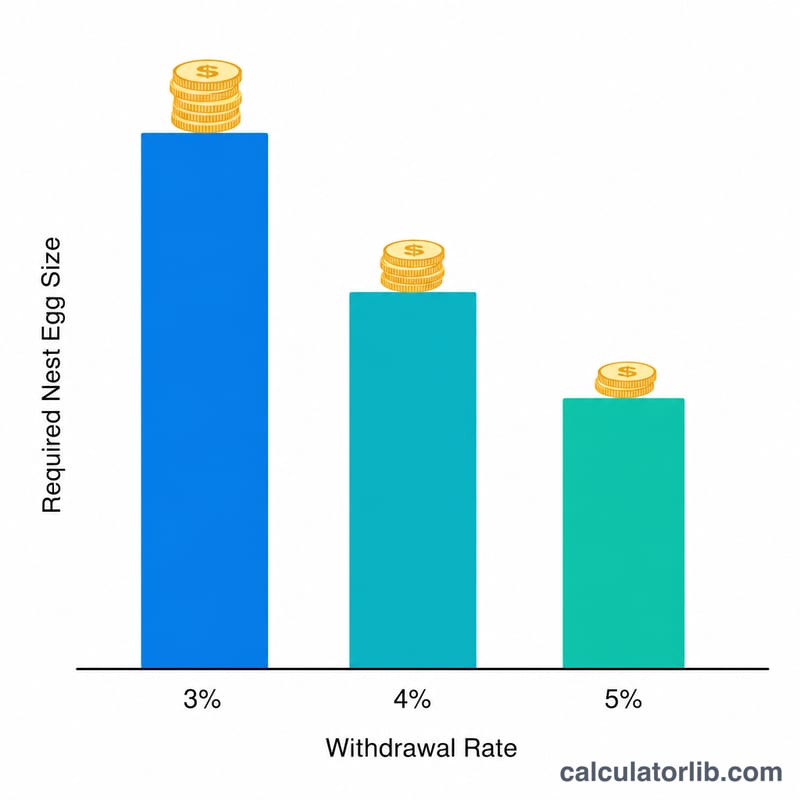
Số vốn hưu trí cần có ở các tỷ lệ rút và mức thu nhập khác nhau
Bảng cho thấy số vốn danh mục cần có để chi trả từng mức thu nhập hàng tháng ở mỗi tỷ lệ rút, theo công thức \(\text{Số tiền tiết kiệm cần có} = \frac{ \text{Thu nhập hàng tháng} \times 12}{\text{Tỷ lệ rút}}\). Các số liệu là trước thuế và được làm tròn đến đô la gần nhất.
| Thu nhập hàng tháng | Thu nhập hàng năm | Tỷ lệ rút 3% | Tỷ lệ rút 3.5% | Tỷ lệ rút 4% | Tỷ lệ rút 5% |
|---|---|---|---|---|---|
| $2,000 | $24,000 | $800,000 | $685,714 | $600,000 | $480,000 |
| $3,000 | $36,000 | $1,200,000 | $1,028,571 | $900,000 | $720,000 |
| $4,000 | $48,000 | $1,600,000 | $1,371,429 | $1,200,000 | $960,000 |
| $5,000 | $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
| $6,000 | $72,000 | $2,400,000 | $2,057,143 | $1,800,000 | $1,440,000 |
Vì số vốn cần có bằng thu nhập hàng năm × (1 ÷ tỷ lệ rút), tỷ lệ rút 4% nghĩa là 25 lần chi tiêu hàng năm, còn tỷ lệ rút 3% nghĩa là khoảng 33.3 lần. Ví dụ, $2,000 mỗi tháng ở mức 4% là $24,000 × 25 = $600,000, trong khi $4,000 mỗi tháng ở mức 3% là $48,000 × 33.33 ≈ $1,600,000.
Diễn giải kết quả của bạn
Kết quả là quy mô danh mục mà tại đó tỷ lệ rút bạn chọn tạo ra đúng mức thu nhập mục tiêu. Rút đúng phần trăm tỷ lệ đó từ danh mục trong năm đầu tiên sẽ cho ra chính xác thu nhập hàng năm mong muốn (thu nhập hàng tháng × 12).
Tỷ lệ rút và số vốn cần có có quan hệ nghịch đảo. Bội số thu nhập hàng năm cần có là:
$$\text{Bội số} = \frac{1}{\text{Tỷ lệ rút}}$$
- 4% → 1 ÷ 0.04 = 25 lần thu nhập hàng năm
- 3.5% → 1 ÷ 0.035 ≈ 28.6 lần thu nhập hàng năm
- 3% → 1 ÷ 0.03 ≈ 33.3 lần thu nhập hàng năm
Giảm tỷ lệ rút từ 4% xuống 3% làm tăng số vốn cần có lên khoảng một phần ba.
Quy tắc 4% xuất phát từ các nghiên cứu về thị trường Mỹ trong lịch sử, đáng chú ý là nghiên cứu năm 1994 của William Bengen và sau đó là Nghiên cứu Trinity. Các nghiên cứu này giả định thời gian nghỉ hưu khoảng 30 năm, danh mục kết hợp cổ phiếu và trái phiếu, và các khoản rút tăng dần mỗi năm theo lạm phát. Chúng phản ánh lịch sử thị trường Mỹ và có thể không áp dụng tương tự cho các quốc gia khác hoặc điều kiện thị trường khác.
Hãy lưu ý những giới hạn sau:
- Kết quả là trước thuế. Các khoản rút từ một số tài khoản có thể chịu thuế, nên thu nhập sau thuế có thể thấp hơn.
- Kết quả không bao gồm các nguồn thu nhập khác như An sinh xã hội (Social Security) hoặc lương hưu, những khoản này sẽ làm giảm số tiền mà danh mục của bạn phải chi trả.
- Thời gian nghỉ hưu dài hơn hoặc điều kiện thị trường khác nhau có thể phù hợp với các tỷ lệ rút khác.
Đây chỉ là thông tin chung, không phải là tư vấn tài chính.
Thuật ngữ chính
- Số vốn hưu trí (Nest egg)
- Tổng số tiền tiết kiệm đã đầu tư mà bạn có khi nghỉ hưu, từ đó bạn rút thu nhập.
- Tỷ lệ rút an toàn (Safe withdrawal rate)
- Tỷ lệ phần trăm của danh mục ban đầu mà bạn có thể rút mỗi năm với khả năng thấp là hết tiền trong một khoảng thời gian nhất định.
- Quy tắc 4% (The 4% rule)
- Một hướng dẫn dựa trên các nghiên cứu lịch sử về thị trường Mỹ. Quy tắc này cho rằng bạn nên rút 4% danh mục ban đầu trong năm đầu tiên, sau đó điều chỉnh số tiền bằng đô la đó theo lạm phát mỗi năm, trong khoảng 30 năm.
- Thu nhập quy đổi theo năm (Annualized income)
- Số tiền hàng tháng được quy đổi thành số tiền hàng năm bằng cách nhân với 12.
- Rủi ro trình tự lợi suất (Sequence-of-returns risk)
- Rủi ro là lợi suất đầu tư kém trong giai đoạn đầu nghỉ hưu, khi bạn đang rút tiền, làm tổn hại danh mục nhiều hơn so với cùng mức lợi suất xảy ra về sau.
- Khoản rút điều chỉnh theo lạm phát (Inflation-adjusted withdrawal)
- Khoản rút được tăng mỗi năm theo tỷ lệ lạm phát để sức mua của nó gần như không đổi.
Câu hỏi thường gặp
Nên dùng tỷ lệ rút nào? Quy tắc 4% kinh điển rất phổ biến, nhưng các mức thấp hơn (3–3,5%) sẽ tạo biên độ an toàn lớn hơn cho những giai đoạn nghỉ hưu kéo dài.
Công cụ này có tính đến lạm phát không? Khái niệm tỷ lệ rút giả định các khoản rút đã được điều chỉnh theo lạm phát, nhưng công cụ này chỉ đưa ra mục tiêu tính theo giá trị hiện tại và không dự báo lạm phát trong tương lai.
Kết quả này có được đảm bảo không? Không. Các quy tắc về tỷ lệ rút chỉ là hướng dẫn dựa trên lợi suất trong quá khứ và không bảo đảm rằng tiền của bạn sẽ đủ dùng suốt đời; hãy tham khảo ý kiến chuyên gia tài chính. Lưu ý rằng các quy tắc này phổ biến ở thị trường Mỹ; tại Việt Nam, lãi suất, thuế và môi trường đầu tư có thể khác, nên bạn cần điều chỉnh cho phù hợp.