ماذا تفعل هذه الحاسبة
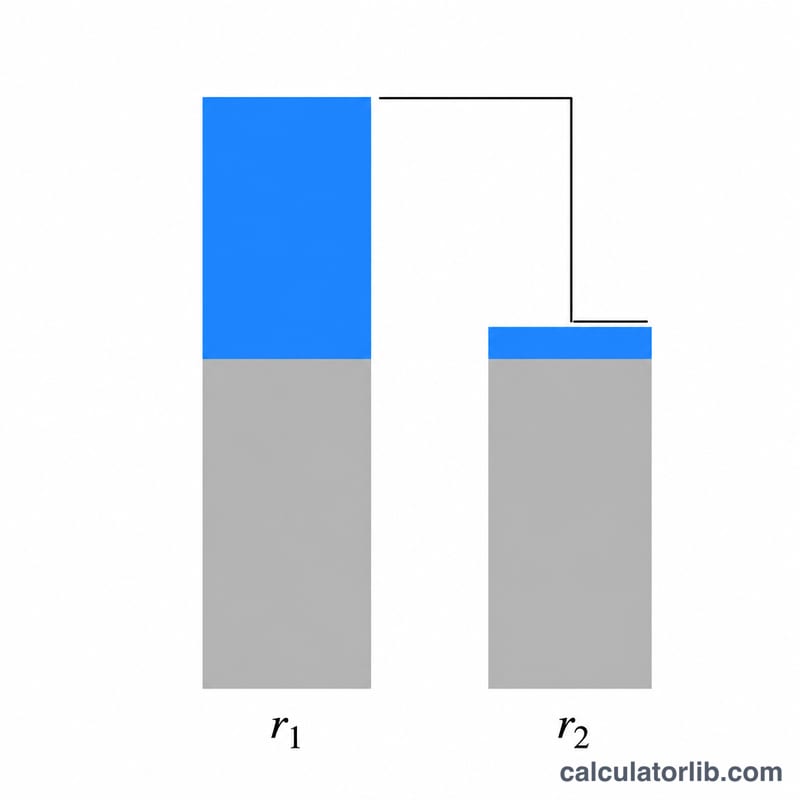
تساعدك هذه الأداة على تقدير المبلغ الذي توفّره من الفائدة عند نقل قرضك من معدل فائدة مرتفع إلى معدل أقل. تفترض الحاسبة قرضًا عاديًا يُسدَّد بالتقسيط الكامل (مثل قرض عقاري، أو قرض سيارة، أو قرض شخصي) بأقساط شهرية ثابتة على نفس المدة، ثم تعرض الفرق في إجمالي الفائدة المدفوعة بين المعدّلَين.
كيفية الاستخدام
أدخِل مبلغ القرض، ومعدل الفائدة السنوي الحالي (APR)، والمعدل الأقل الجديد الذي تفكّر فيه، ومدة القرض بالسنوات. تحسب الأداة القسط الشهري عند كل معدل، ثم تضربه في عدد الأشهر للحصول على إجمالي المبلغ المدفوع، وتطرح أصل القرض لعزل الفائدة وحدها، ثم تعرض الفرق بينهما. كما تُظهر لك مقدار توفيرك في القسط الشهري.
شرح المعادلة
يُحسب القسط الشهري بالمعادلة \(M = P\cdot r / (1 - (1 + r)^{-n})\)، حيث \(P\) هو أصل القرض، و\(r\) هو المعدل الشهري (المعدل السنوي ÷ 12 ÷ 100)، و\(n\) هو إجمالي عدد الأقساط الشهرية. ويساوي إجمالي الفائدة عند معدل معيّن مجموع كل الأقساط ناقص أصل القرض: \(I = M\cdot n - P\). أما التوفير فيساوي الفائدة عند المعدل الأعلى ناقص الفائدة عند المعدل الأقل.
$$\text{Savings} = (M_1 - M_2)\cdot n$$$$M_i = P \cdot \frac{r_i}{1-(1+r_i)^{-n}}$$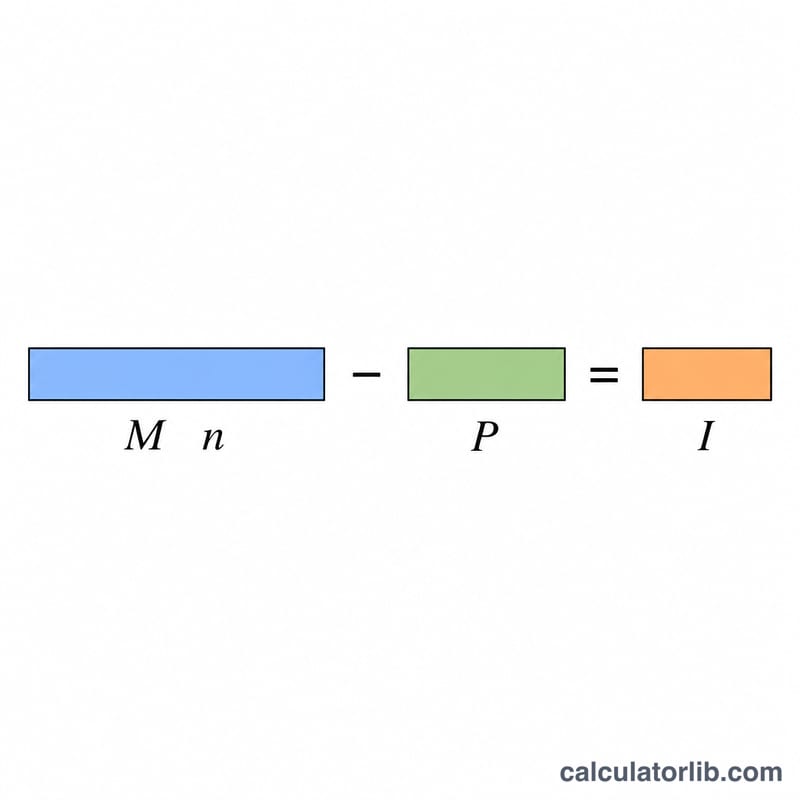
مثال محلول
قرض بقيمة 200,000 دولار على مدى 30 عامًا (360 شهرًا) بمعدل 6.5% يبلغ قسطه الشهري نحو 1,264.14 دولار، أي بإجمالي فائدة يقارب 255,089 دولارًا. وعند معدل 5.5% يصبح القسط نحو 1,135.58 دولار، أي بإجمالي فائدة يقارب 208,809 دولارات. وبذلك يبلغ توفير الفائدة نحو 46,280 دولارًا، مع توفير شهري يقارب 128.56 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض الحاسبة بقائي على نفس المدة؟ نعم. يُحتسب كلا المعدّلَين بالتقسيط على نفس المدة التي تُدخلها، وبذلك يُعزل تأثير المعدل وحده.
هل تشمل رسوم إعادة التمويل؟ لا. تعرض الأداة إجمالي توفير الفائدة فقط، لذا اطرح تكاليف الإغلاق أو النقاط لتقدير صافي التوفير.
ماذا لو تساوى المعدّلان؟ سيكون التوفير صفرًا، لأن المعدّلَين المتطابقين على نفس المدة يُنتجان فائدة متطابقة.