

Qué hace la calculadora de TAE
La calculadora de Tasa Anual Equivalente (TAE) transforma una tasa de interés nominal anual declarada en la tasa anual real que de verdad ganas o pagas, una vez que se tiene en cuenta la capitalización. Como los intereses que se aplican más de una vez al año «generan intereses sobre los intereses», la tasa efectiva siempre resulta superior a la nominal. Esta herramienta sirve para cualquier inversión, cuenta de ahorro o préstamo del mundo: no está vinculada a las normas de ningún país en concreto.
Los datos que debes introducir
- Tasa anual (%): el tipo de interés nominal o declarado anual (por defecto, 6%).
- Frecuencia de capitalización: con qué periodicidad se aplican los intereses. La calculadora admite muchas opciones: anual (1), semestral (2), trimestral (4), bimestral (6), mensual (12), quincenal (24), cada dos semanas (26), semanal (52), diaria con base de 360 días, diaria con base de 365 días y capitalización continua.
Como ventaja añadida, la calculadora muestra la TAE para todas las frecuencias de capitalización a la vez, de modo que puedes comparar las opciones de un vistazo.
La fórmula
Para un número finito de periodos de capitalización n y una tasa nominal r (en formato decimal):
$$\text{TAE} = \left(1 + \frac{r}{n}\right)^{n} - 1$$
En el caso de la capitalización continua, la calculadora emplea la forma exponencial: $$\text{TAE} = e^{\,r} - 1$$ Los resultados se redondean a seis decimales y se presentan en porcentaje.
Ejemplo práctico
Imagina una tasa nominal del 6% con capitalización trimestral (\(n = 4\)):
- \(r = 0{,}06\), \(n = 4\)
- $$\text{TAE} = \left(1 + \frac{0{,}06}{4}\right)^{4} - 1 = (1{,}015)^{4} - 1$$
- $$\text{TAE} = 1{,}06136 - 1 = 0{,}06136$$ es decir, alrededor del 6,1364%
Por tanto, un 6% con capitalización trimestral rinde en realidad un 6,1364% anual. Con capitalización mensual sube hasta cerca del 6,1678%, y con capitalización continua llega aproximadamente al 6,1837%.
TAE a través de frecuencias de capitalización y tasas
La tabla muestra la tasa anual efectiva para varias tasas anuales nominales (declaradas). Cada valor usa \(\text{TAE} = (1 + r/n)^n - 1\), donde \(r\) es la tasa nominal expresada en forma decimal y \(n\) es el número de períodos de capitalización por año. La columna continua usa \(e^r - 1\). Los valores se redondean a cuatro decimales, en porcentaje.
| Tasa nominal | Anual (n=1) | Trimestral (n=4) | Mensual (n=12) | Diaria (n=365) | Continua |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 15% | 15.0000% | 15.8650% | 16.0755% | 16.1798% | 16.1834% |
| 20% | 20.0000% | 21.5506% | 21.9391% | 22.1336% | 22.1403% |
Ejemplo de la sustitución para 10% capitalizado mensualmente: \((1 + 0.10/12)^{12} - 1 = (1.008333…)^{12} - 1 \approx 1.104713 - 1 = 0.104713\), o aproximadamente 10.4713%.
Observe que el paso de capitalización anual a trimestral suma mucho más que el paso de mensual a diaria, y que la ganancia de diaria a continua es mínima.
Términos clave: tasa nominal, TAE, TAE (APR) y TAE (APY)
- Tasa nominal (tasa declarada)
- La tasa de interés anual indicada antes de contar el efecto de la capitalización dentro del año. Ejemplo: "12% capitalizado mensualmente".
- Frecuencia de capitalización
- Cuántas veces al año se calcula el interés y se suma al saldo (\(n\)): 1 para anual, 2 semestral, 4 trimestral, 12 mensual, 52 semanal, 365 diaria.
- TAE (Tasa Anual Efectiva)
- La tasa que, capitalizada una vez al año, produce el mismo crecimiento que la tasa nominal capitalizada \(n\) veces: \(\text{TAE} = (1 + r/n)^n - 1\).
- APY (Rendimiento Porcentual Anual)
- El término comúnmente usado para productos de depósito y ahorro. Es la misma cantidad que la TAE: el rendimiento anual incluyendo la capitalización.
- APR (Tasa Porcentual Anual)
- Una tasa anual que generalmente se indica como cifra nominal y no incluye por sí misma el efecto de la capitalización intraanual. Las definiciones exactas de APR, y si se incluyen las comisiones, varían según el país y la regulación, así que consulte las normas que se aplican donde se ofrece el producto.
- Capitalización continua
- El límite teórico cuando \(n \to \infty\): \(\text{TAE} = e^r - 1\).
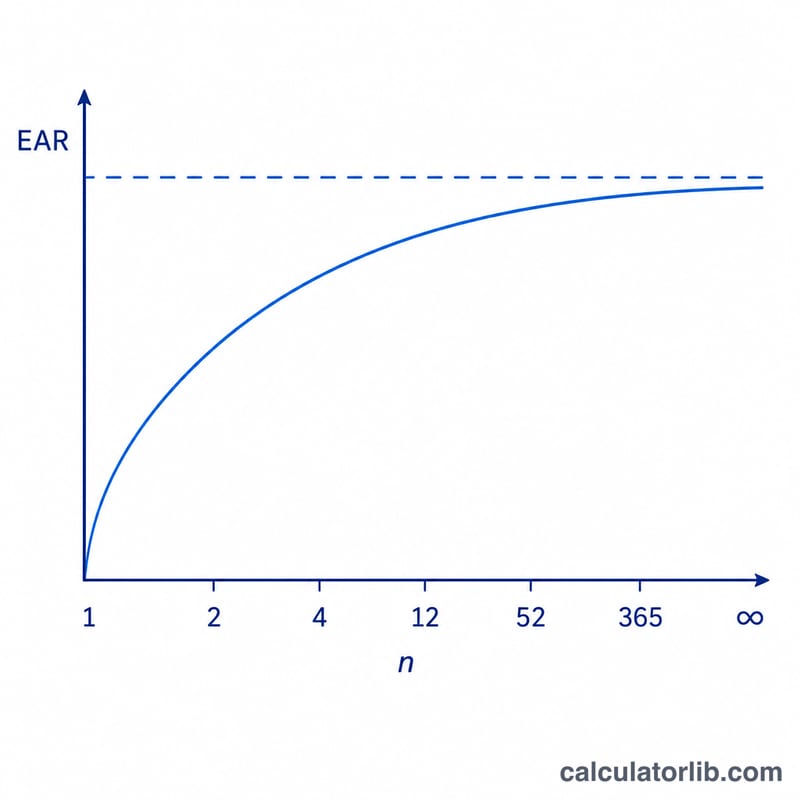
Relación: para la misma tasa nominal, TAE ≥ tasa nominal, con igualdad solo cuando la capitalización es anual (\(n=1\)). La TAE aumenta con \(n\) y se aproxima a \(e^r - 1\).
Interpretación de su resultado de TAE
La diferencia entre la TAE y la tasa nominal se debe únicamente al efecto de la capitalización: los intereses generados (o cobrados) en períodos anteriores también generan intereses en períodos posteriores. Si ambas cifras son iguales, la capitalización ocurre solo una vez al año.
- Las tasas más altas amplían la diferencia. Al 3% con capitalización mensual, se suman unos 0.04 puntos porcentuales; al 20%, se suman unos 1.94 puntos.
- La capitalización más frecuente eleva la TAE, con rendimientos decrecientes. Pasar de anual a trimestral produce el mayor salto, mientras que pasar de diaria a continua añade muy poco. El límite es \(e^r - 1\).
- La TAE y el APY son medidas equivalentes del rendimiento anual, así que cualquiera de las dos puede usarse para comparar productos de ahorro o inversión con calendarios de capitalización distintos.
- La misma medida se aplica a los préstamos. Para un préstamo o saldo de crédito, la TAE muestra el costo anual real de los intereses cuando la capitalización es más frecuente que la anual. Para una inversión, muestra la tasa de crecimiento anual real.
Para comparar dos ofertas de forma justa, convierta primero ambas a TAE; una TAE más alta significa un crecimiento más rápido del saldo (mejor para quienes ahorran, más costoso para quienes piden préstamos). La TAE refleja solo la tasa de interés y la capitalización; no incluye comisiones, impuestos ni cambios en las tasas.
Esta es información general, no asesoramiento financiero profesional.
Preguntas frecuentes
¿Por qué la TAE es más alta que la tasa nominal? Porque los intereses se suman más de una vez al año y los intereses posteriores se calculan sobre el saldo ya incrementado. Cuanto más frecuente sea la capitalización, mayor será la TAE.
¿Qué significa la opción diaria de 360 frente a 365? Algunas entidades asumen un año de 360 días para la capitalización diaria, mientras que otras utilizan los 365 días reales. La calculadora muestra ambas para que coincidan con el criterio de tu entidad.
¿Cuándo conviene usar la TAE? Úsala para comparar de forma justa préstamos o inversiones que indican frecuencias de capitalización distintas: la TAE los pone a todos sobre una misma base anual.
















