À quoi sert ce calculateur
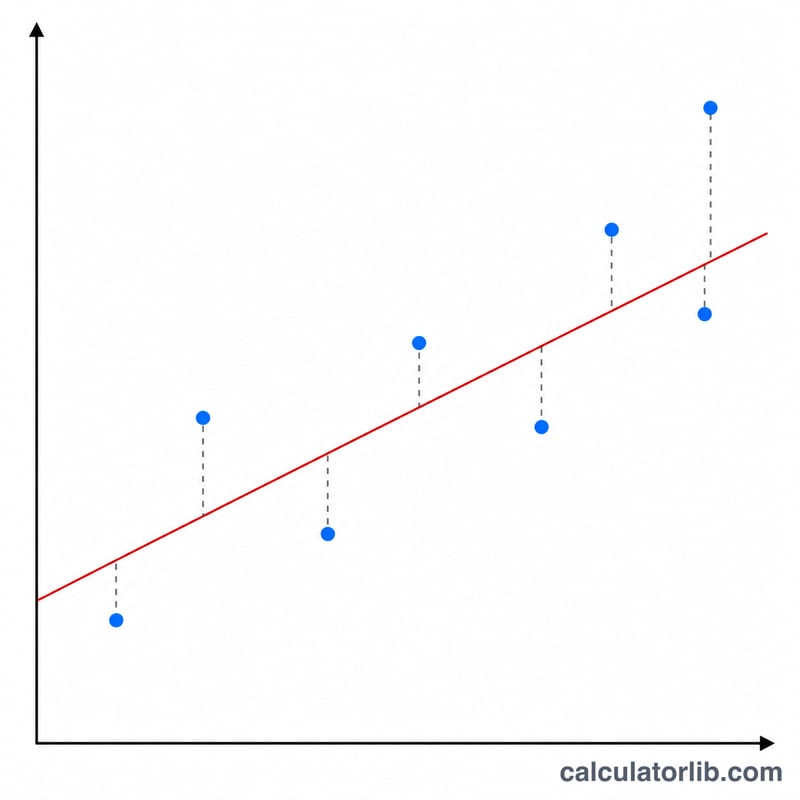
Cet outil ajuste le modèle de régression de votre choix à votre tableau de couples d'observations (x, y) grâce à la méthode des moindres carrés. Il fournit les coefficients ajustés (A, B, et C pour le modèle quadratique), le coefficient de corrélation r qui mesure la qualité de l'ajustement aux données, ainsi qu'une valeur estimée calculée directement à partir de l'équation obtenue. C'est un outil mathématique et statistique universel, sans règle propre à un pays.
Les sept modèles
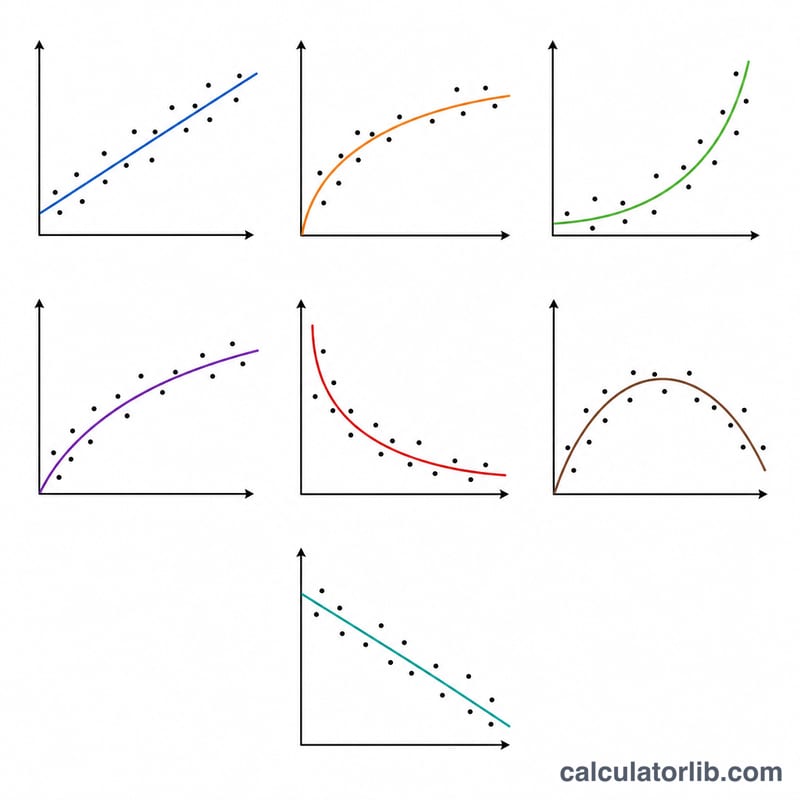
Vous pouvez opter pour le modèle linéaire (\(y = A + B\cdot x\)), logarithmique (\(y = A + B\cdot \ln x\)), exponentiel en e (\(y = A\cdot e^{Bx}\)), exponentiel en ab (\(y = A\cdot B^x\)), puissance (\(y = A\cdot x^B\)), inverse (\(y = A + B/x\)) ou quadratique (\(y = A + B\cdot x + C\cdot x^2\)). Tous, sauf le quadratique, sont ajustés après linéarisation sous la forme \(Y = a + b\cdot X\), puis application des moindres carrés ordinaires ; le quadratique est résolu à partir de son système de 3 équations normales (3\(\times\)3).
Mode d'emploi
Saisissez vos valeurs x et vos valeurs y sous forme de listes séparées par des virgules et de même longueur, choisissez le type de régression, indiquez si vous souhaitez estimer y à partir de x ou x à partir de y, puis entrez la valeur connue. Le calculateur renvoie les coefficients, la corrélation r et l'estimation.
La formule expliquée
Pour les couples linéarisés (X, Y) : \(b = S_{xy} / S_{xx}\) et \(a = \bar{Y} - b\cdot \bar{X}\), où \(S_{xx} = \sum X^2 - n\bar{X}^2\) et \(S_{xy} = \sum XY - n\bar{X}\bar{Y}\). La corrélation vaut $$r = \frac{S_{xy}}{\sqrt{S_{xx}\cdot S_{yy}}}.$$ Les coefficients sont ensuite recalculés par substitution inverse (par exemple \(A = e^a\) pour les modèles exponentiel et puissance).
Exemple résolu
Pour \(x = [1,2,3,4,5,6,7]\) et \(y = [3,5,7,8,11,13,14]\) avec un ajustement linéaire : \(S_{xx} = 28\), \(S_{xy} = 53\), donc $$B = \frac{53}{28} = 1{,}892857$$ et $$A = 8{,}714286 - 1{,}892857\cdot 4 = 1{,}142857.$$ La corrélation est $$r = \frac{53}{\sqrt{28\cdot 101{,}4286}} = 0{,}99453.$$ En estimant y pour \(x = 64\), on obtient $$1{,}142857 + 1{,}892857\cdot 64 = 122{,}2857$$ (une extrapolation bien au-delà de la plage des données).
Étape par étape : ajuster une courbe à la main
- Choisir le modèle. Choisissez linéaire, logarithmique, exponentiel (forme e ou forme ab), puissance, inverse ou quadratique, en fonction de la forme d'un nuage de points et de ce que vous savez du processus.
- Vérifier les restrictions de domaine. Le modèle logarithmique exige x > 0. L'exponentiel exige y > 0. La puissance exige à la fois x > 0 et y > 0. L'inverse exige x ≠ 0. Si un point de données viole cette règle, ce modèle ne peut pas être ajusté aux données.
- Transformer les données. Remplacez x et y par X et Y selon les exigences du modèle : X = ln x, Y = ln y, ou X = 1/x. Laissez une variable inchangée si le modèle ne la transforme pas.
- Calculer les sommes, moyennes et sommes des carrés sur les données transformées (n points) :
$$S_{xx}=\sum X^2-\frac{(\sum X)^2}{n},\quad S_{xy}=\sum XY-\frac{\sum X\,\sum Y}{n},\quad S_{yy}=\sum Y^2-\frac{(\sum Y)^2}{n}$$ et les moyennes \(\bar X=\sum X/n\), \(\bar Y=\sum Y/n\). - Obtenir la pente et l'ordonnée à l'origine de la droite \(Y = a + bX\) :
$$b=\frac{S_{xy}}{S_{xx}},\qquad a=\bar Y-b\,\bar X$$ - Revenir aux paramètres d'origine. Pour le modèle exponentiel en forme ab, \(A=e^{a}\) et \(B=e^{b}\). Pour les modèles exponentiel en forme e et puissance, \(A=e^{a}\) et \(B=b\). Pour les modèles logarithmique et inverse, \(A=a\) et \(B=b\).
- Calculer le coefficient de corrélation :
$$r=\frac{S_{xy}}{\sqrt{S_{xx}\,S_{yy}}}$$ Il est calculé sur les données transformées. - Estimer. Introduisez votre x dans l'équation ajustée (par exemple \(\hat y = A\,x^{B}\) pour un ajustement de puissance). Pour estimer x à partir d'un y donné, réarrangez l'équation et vérifiez que le résultat se situe dans le domaine du modèle.
Note sur le modèle quadratique. Le quadratique \(\hat y = A + Bx + Cx^2\) n'est pas linéarisé. Il faut plutôt résoudre le système des équations normales 3×3 :
$$\begin{aligned}\sum y &= nA + B\sum x + C\sum x^2\\ \sum xy &= A\sum x + B\sum x^2 + C\sum x^3\\ \sum x^2y &= A\sum x^2 + B\sum x^3 + C\sum x^4\end{aligned}$$Vous avez besoin des sommes Σx, Σx², Σx³, Σx⁴, Σy, Σxy et Σx²y. Résolvez le système par la règle de Cramer ou par élimination de Gauss. Au moins trois valeurs distinctes de x sont nécessaires.
Transformations de linéarisation par modèle
| Modèle | Équation | X transformé | Y transformé | Forme linéaire | Retour aux paramètres (a, b de la droite) | Restriction de domaine |
|---|---|---|---|---|---|---|
| Linéaire | \(y = A + Bx\) | x | y | \(y = a + bx\) | A = a, B = b | Aucune |
| Logarithmique | \(y = A + B\ln x\) | ln x | y | \(y = a + bX\) | A = a, B = b | x > 0 |
| Exponentielle (forme e) | \(y = A e^{Bx}\) | x | ln y | \(\ln y = a + bx\) | A = ea, B = b | y > 0 |
| Exponentielle (forme ab) | \(y = A B^{x}\) | x | ln y | \(\ln y = a + bx\) | A = ea, B = eb | y > 0 |
| Puissance | \(y = A x^{B}\) | ln x | ln y | \(\ln y = a + bX\) | A = ea, B = b | x > 0 et y > 0 |
| Inverse | \(y = A + B/x\) | 1/x | y | \(y = a + bX\) | A = a, B = b | x ≠ 0 |
| Quadratique | \(y = A + Bx + Cx^2\) | Aucune linéarisation | Résoudre le système 3×3 des équations normales | A, B, C sont obtenus directement de la solution | Aucune (il faut au moins 3 valeurs distinctes de x) | |
Les exponentielles en forme e et en forme ab décrivent la même famille de courbes : \(B_{ab}=e^{B_{e}}\). Elles donnent le même ajustement et le même r.
Interpréter r et choisir entre les modèles
- Étendue et signe. r se situe entre −1 et 1. Un r positif signifie que Y tend à augmenter avec X, et un r négatif signifie qu'il tend à diminuer. |r| proche de 1 indique un bon ajustement à la forme ajustée, et |r| proche de 0 indique un ajustement faible.
- Modèles transformés. Pour les ajustements logarithmique, exponentiel, puissance et inverse, r est calculé sur les données transformées (par exemple ln y en fonction de ln x). Il n'est donc pas directement comparable au r d'un ajustement linéaire sur l'échelle d'origine. Comparer des modèles par r n'est qu'un guide approximatif.
- r² (variance expliquée). r² est la proportion de la variance de Y (transformé) expliquée par la droite ajustée. Par exemple, r = 0,90 donne r² = 0,81, donc environ 81 % de la variance est expliquée.
- La corrélation n'est pas la causalité. Un r élevé ne montre pas qu'une variable cause l'autre, ni que le modèle choisi est la véritable relation. Des courbes différentes peuvent ajuster les mêmes données à peu près aussi bien.
- Vérifier les résidus. Tracez les écarts entre valeurs observées et valeurs ajustées. Ils doivent se répartir au hasard autour de zéro. Un motif visible, comme une courbe ou une forme d'entonnoir, signifie que le modèle est mal adapté, même lorsque r est élevé.
- Risque d'extrapolation. Les estimations à l'intérieur de l'étendue de vos données x (interpolation) sont généralement bien plus fiables que celles situées en dehors. Les courbes exponentielles, de puissance et quadratiques peuvent diverger fortement au-delà des données.
- Quadratique ou linéaire. Un modèle quadratique ajuste toujours au moins aussi bien qu'un modèle linéaire sur les mêmes données, car il possède plus de paramètres et contient le modèle linéaire comme cas particulier (C = 0). Un meilleur ajustement à lui seul ne justifie donc pas le terme supplémentaire. Préférez le modèle plus simple, sauf si l'amélioration est significative et si la courbure a du sens pour le processus.
- Taille de l'échantillon. Avec très peu de points, un r élevé peut apparaître par hasard. Utilisez autant de données que possible dans la pratique.
FAQ
Comment interpréter r ? En gros : \(0{,}7 < |r| \le 1\) corrélation forte, \(0{,}4 < |r| < 0{,}7\) modérée, \(0{,}2 < |r| < 0{,}4\) faible, en dessous de 0,2 négligeable.
Pourquoi certains modèles sont-ils refusés ? Les modèles logarithmique et puissance exigent \(x > 0\), les modèles exponentiel et puissance exigent \(y > 0\), et le modèle inverse exige \(x \ne 0\), en raison des transformations logarithmiques ou inverses.
Puis-je extrapoler ? Oui, mais les estimations situées hors de la plage des données observées sont des extrapolations à manier avec prudence.