這個計算器能做什麼
本工具運用最小平方法,將你選定的曲線迴歸模型擬合到一組成對觀測值 (x, y)。它會回報擬合後的係數(A、B,二次模型還包含 C)、衡量模型描述資料程度的相關係數 \(r\),以及直接由擬合方程式算出的估計值。這是一款通用的數學與統計工具,不涉及任何特定地區或國家的規則。
七種模型
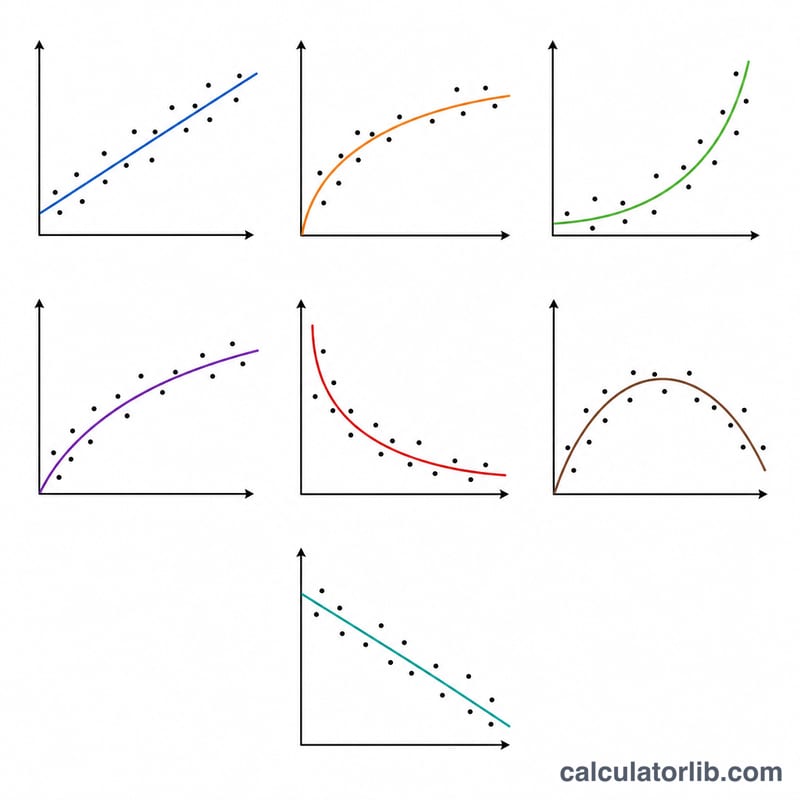
你可以選擇線性(\(y = A + B\cdot x\))、對數(\(y = A + B\cdot \ln x\))、e 指數(\(y = A\cdot e^{Bx}\))、ab 指數(\(y = A\cdot B^x\))、冪函數(\(y = A\cdot x^B\))、倒數(\(y = A + B/x\))或二次(\(y = A + B\cdot x + C\cdot x^2\))。除了二次模型外,其餘各模型都會先線性化為 \(Y = a + b\cdot X\) 的形式,再套用普通最小平方法求解;二次模型則是由其 \(3\times 3\) 的正規方程式求解。
使用方法
將 x 值與 y 值各自以逗號分隔、輸入為長度相同的數列,選擇迴歸類型,再決定要由 x 估計 y、還是由 y 估計 x,最後輸入已知的數值。計算器便會回傳係數、相關係數 \(r\) 與估計結果。
公式說明
對於線性化後的數對 \((X, Y)\):$$b = \frac{S_{xy}}{S_{xx}}, \qquad a = \bar{Y} - b\cdot\bar{X}$$其中 \(S_{xx} = \sum X^2 - n\bar{X}^2\)、\(S_{xy} = \sum XY - n\bar{X}\bar{Y}\)。相關係數為 $$r = \frac{S_{xy}}{\sqrt{S_{xx}\cdot S_{yy}}}$$隨後再將係數回代還原(例如在指數與冪函數模型中 \(A = e^a\))。
實例演算
以 \(x = [1,2,3,4,5,6,7]\)、\(y = [3,5,7,8,11,13,14]\) 進行線性擬合:\(S_{xx} = 28\)、\(S_{xy} = 53\),因此 \(B = 53/28 = 1.892857\),\(A = 8.714286 - 1.892857\cdot 4 = 1.142857\)。相關係數 $$r = \frac{53}{\sqrt{28\cdot 101.4286}} = 0.99453$$當 \(x = 64\) 時估計 y,可得 $$1.142857 + 1.892857\cdot 64 = 122.2857$$(此為遠超出資料範圍的外推值)。
逐步說明:手動擬合曲線
- 選擇模型。 根據散點圖的形狀以及你對該過程的了解,從線性、對數、指數(e 形式或 ab 形式)、冪次、反比或二次模型中選擇一種。
- 檢查定義域限制。 對數模型需要 x > 0。指數模型需要 y > 0。冪次模型需要 x > 0 且 y > 0。反比模型需要 x ≠ 0。若任何資料點違反該規則,則該模型無法擬合此資料。
- 轉換資料。 依模型需要,以 X 和 Y 取代 x 和 y:X = ln x、Y = ln y,或 X = 1/x。若模型不轉換某變數,則保持該變數不變。
- 計算轉換後資料的總和、平均值與平方和(共 n 個點):
$$S_{xx}=\sum X^2-\frac{(\sum X)^2}{n},\quad S_{xy}=\sum XY-\frac{\sum X\,\sum Y}{n},\quad S_{yy}=\sum Y^2-\frac{(\sum Y)^2}{n}$$ 以及平均值 \(\bar X=\sum X/n\)、\(\bar Y=\sum Y/n\)。 - 求直線 \(Y = a + bX\) 的斜率與截距:
$$b=\frac{S_{xy}}{S_{xx}},\qquad a=\bar Y-b\,\bar X$$ - 回代至原始參數。對於 ab 指數模型,\(A=e^{a}\) 且 \(B=e^{b}\)。對於 e 指數與冪次模型,\(A=e^{a}\) 且 \(B=b\)。對於對數與反比模型,\(A=a\) 且 \(B=b\)。
- 計算相關係數:
$$r=\frac{S_{xy}}{\sqrt{S_{xx}\,S_{yy}}}$$ 此值是以轉換後的資料計算。 - 估計。 將 x 代入擬合方程式(例如冪次擬合為 \(\hat y = A\,x^{B}\))。若要由給定的 y 估計 x,請重新整理方程式,並檢查結果是否落在該模型的定義域內。
二次模型說明。 二次式 \(\hat y = A + Bx + Cx^2\) 不進行線性化。相反地,需解 3×3 的正規方程組:
$$\begin{aligned}\sum y &= nA + B\sum x + C\sum x^2\\ \sum xy &= A\sum x + B\sum x^2 + C\sum x^3\\ \sum x^2y &= A\sum x^2 + B\sum x^3 + C\sum x^4\end{aligned}$$你需要 Σx、Σx²、Σx³、Σx⁴、Σy、Σxy 與 Σx²y 等總和。以克拉瑪法則或高斯消去法解此方程組。至少需要三個相異的 x 值。
各模型的線性化轉換
| 模型 | 方程式 | 轉換後 X | 轉換後 Y | 線性形式 | 回代(由直線求 a、b) | 定義域限制 |
|---|---|---|---|---|---|---|
| 線性 | \(y = A + Bx\) | x | y | \(y = a + bx\) | A = a,B = b | 無 |
| 對數 | \(y = A + B\ln x\) | ln x | y | \(y = a + bX\) | A = a,B = b | x > 0 |
| 指數(e 形式) | \(y = A e^{Bx}\) | x | ln y | \(\ln y = a + bx\) | A = ea,B = b | y > 0 |
| 指數(ab 形式) | \(y = A B^{x}\) | x | ln y | \(\ln y = a + bx\) | A = ea,B = eb | y > 0 |
| 冪次 | \(y = A x^{B}\) | ln x | ln y | \(\ln y = a + bX\) | A = ea,B = b | x > 0 且 y > 0 |
| 反比 | \(y = A + B/x\) | 1/x | y | \(y = a + bX\) | A = a,B = b | x ≠ 0 |
| 二次 | \(y = A + Bx + Cx^2\) | 不進行線性化 | 解 3×3 正規方程組 | A、B、C 直接由解得出 | 無(需要至少 3 個相異的 x 值) | |
指數的 e 形式與 ab 形式描述同一曲線族:\(B_{ab}=e^{B_{e}}\)。它們給出相同的擬合與相同的 r。
解讀 r 與選擇模型
- 範圍與正負號。 r 介於 −1 與 1 之間。正的 r 表示 Y 傾向隨 X 增加,負的 r 表示 Y 傾向隨 X 減少。|r| 接近 1 表示與所擬合形式的吻合度高,|r| 接近 0 則表示吻合度低。
- 轉換後的模型。 對於對數、指數、冪次與反比擬合,r 是以轉換後的資料計算(例如 ln y 對 ln x)。因此它無法直接與原始尺度上線性擬合的 r 相比。以 r 比較模型只是粗略的參考。
- r²(解釋變異量)。 r² 是轉換後 Y 的變異量中,能被擬合直線解釋的比例。例如 r = 0.90 時 r² = 0.81,表示約 81% 的變異量可被解釋。
- 相關不等於因果。 高 r 並不表示一個變數導致另一個變數,也不表示所選模型就是真正的關係。不同的曲線可能同樣適合同一組資料。
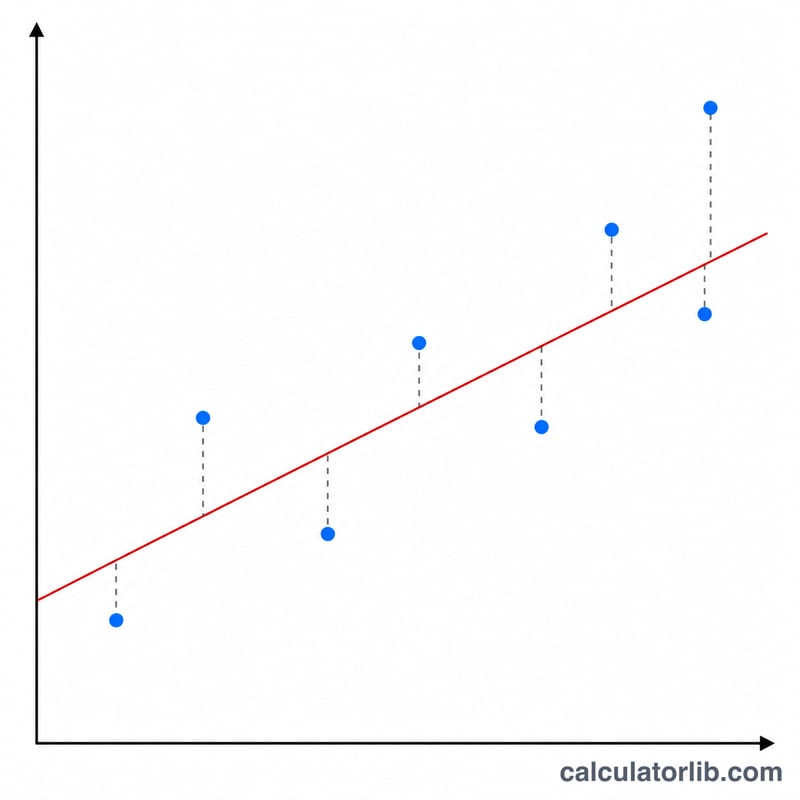
- 檢查殘差。 繪製觀測值與擬合值之差。這些差值應隨機分布在零的周圍。若出現明顯的型態,例如曲線或漏斗形,即使 r 很高,也表示該模型並不適合。
- 外推風險。 在 x 資料範圍內的估計(內插)通常比範圍外的估計可靠得多。指數、冪次與二次曲線在資料範圍之外可能急劇發散。
- 二次與線性之比較。 在同一資料上,二次模型的擬合程度至少不會差於線性模型,因為它有更多參數,且線性模型是它的特例(C = 0)。因此,僅擬合較佳並不足以證明額外項的必要性。除非改善幅度有意義,且曲率符合該過程的實際情況,否則應優先採用較簡單的模型。
- 樣本數。 若資料點很少,即使 r 很高也可能是偶然造成。應盡可能使用足夠多的資料。
常見問題
r 該如何解讀?概略而言:\(0.7 < |r| \le 1\) 為強相關,\(0.4 < |r| < 0.7\) 為中等相關,\(0.2 < |r| < 0.4\) 為弱相關,低於 0.2 則幾乎無相關。
為什麼有些模型會被拒絕?由於牽涉對數或倒數轉換,對數與冪函數模型要求 \(x > 0\),指數與冪函數模型要求 \(y > 0\),倒數模型則要求 \(x \ne 0\)。
可以做外推嗎?可以,但超出觀測資料範圍的估計屬於外推,使用時應格外謹慎。