Qué hace esta calculadora
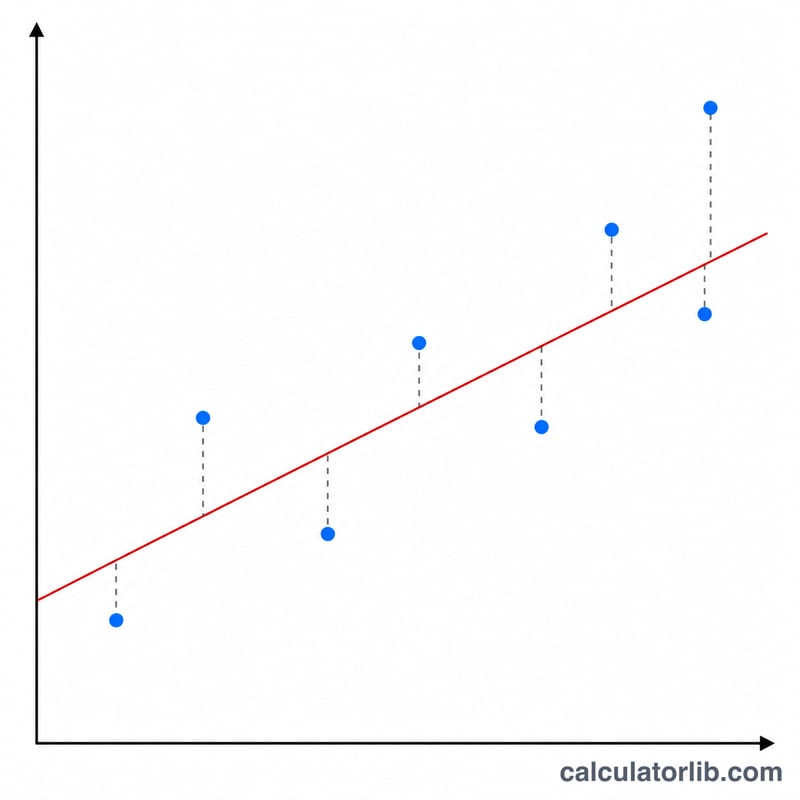
Esta herramienta ajusta el modelo de regresión que elijas a tu tabla de observaciones emparejadas (x, y) mediante el método de mínimos cuadrados. Devuelve los coeficientes ajustados (A, B y C en el caso cuadrático), el coeficiente de correlación r —que mide hasta qué punto el modelo describe los datos— y un valor estimado calculado directamente a partir de la ecuación ajustada. Se trata de una herramienta universal de matemáticas y estadística, sin reglas específicas de ningún país.
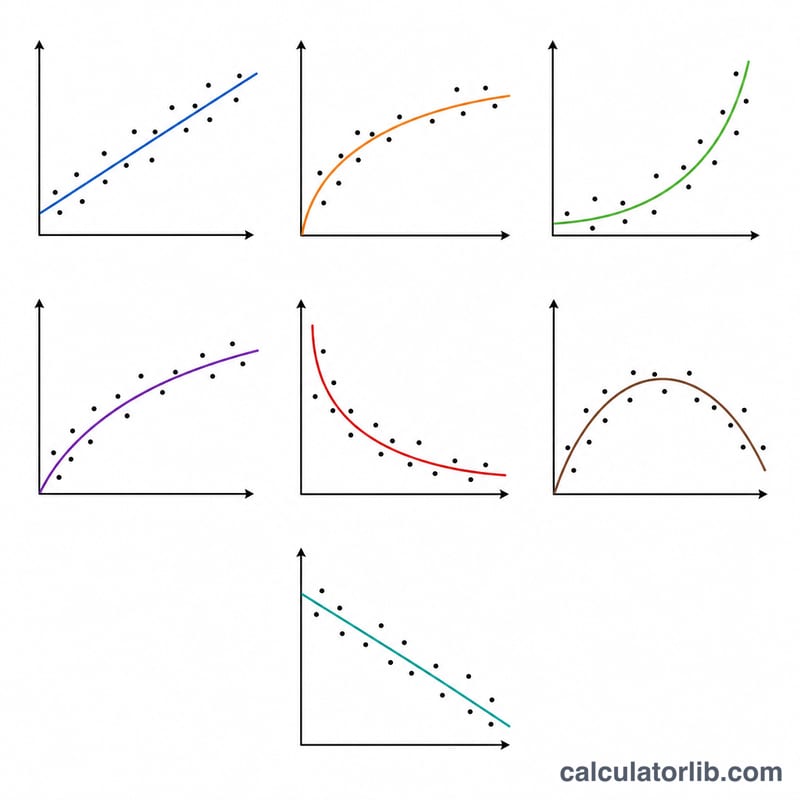
Los siete modelos
Puedes elegir entre Lineal \(\hat{y} = A + B\,x\), Logarítmico \(\hat{y} = A + B\,\ln x\), Exponencial-e \(\hat{y} = A\,e^{B\,x}\), Exponencial-ab \(\hat{y} = A\,B^{x}\), Potencial \(\hat{y} = A\,x^{\,B}\), Inverso \(\hat{y} = A + \frac{B}{x}\) o Cuadrático \(\hat{y} = A + B\,x + C\,x^{2}\). Todos, salvo el cuadrático, se ajustan linealizándolos a la forma \(Y = a + b\,X\) y aplicando mínimos cuadrados ordinarios; el cuadrático se resuelve a partir de su sistema 3\(\times\)3 de ecuaciones normales.
Cómo usarla
Introduce tus valores de x e y como listas separadas por comas y de la misma longitud, selecciona el tipo de regresión, indica si quieres estimar y a partir de x o x a partir de y, y escribe el valor de entrada conocido. La calculadora te devuelve los coeficientes, la correlación r y la estimación.
La fórmula explicada
Para los pares linealizados (X, Y): $$b = \frac{S_{xy}}{S_{xx}} \qquad a = \bar{Y} - b\,\bar{X}$$ donde \(S_{xx} = \sum X^2 - n\bar{X}^2\) y \(S_{xy} = \sum XY - n\bar{X}\bar{Y}\). La correlación es $$r = \frac{S_{xy}}{\sqrt{S_{xx}\cdot S_{yy}}}$$ Después, los coeficientes se obtienen por sustitución inversa (por ejemplo, \(A = e^a\) en los modelos exponencial y potencial).
Ejemplo resuelto
Para x = [1,2,3,4,5,6,7] e y = [3,5,7,8,11,13,14] con un ajuste lineal: \(S_{xx} = 28\), \(S_{xy} = 53\), de modo que $$B = \frac{53}{28} = 1{,}892857$$ $$A = 8{,}714286 - 1{,}892857\cdot 4 = 1{,}142857$$ La correlación es $$r = \frac{53}{\sqrt{28\cdot 101{,}4286}} = 0{,}99453$$ Al estimar y en x = 64 obtenemos $$1{,}142857 + 1{,}892857\cdot 64 = 122{,}2857$$ (una extrapolación muy alejada del rango de los datos).
Paso a paso: ajuste de una curva a mano
- Elija el modelo. Elija lineal, logarítmico, exponencial (forma e o forma ab), potencial, inverso o cuadrático, según la forma de un diagrama de dispersión y lo que sepa sobre el proceso.
- Compruebe las restricciones de dominio. El logarítmico requiere x > 0. El exponencial requiere y > 0. El potencial requiere x > 0 e y > 0. El inverso requiere x ≠ 0. Si algún punto de datos incumple la regla, ese modelo no puede ajustarse a los datos.
- Transforme los datos. Reemplace x e y por X e Y según lo requiera el modelo: X = ln x, Y = ln y, o X = 1/x. Deje una variable sin cambios si el modelo no la transforma.
- Calcule las sumas, medias y sumas de cuadrados de los datos transformados (n puntos):
$$S_{xx}=\sum X^2-\frac{(\sum X)^2}{n},\quad S_{xy}=\sum XY-\frac{\sum X\,\sum Y}{n},\quad S_{yy}=\sum Y^2-\frac{(\sum Y)^2}{n}$$ y las medias \(\bar X=\sum X/n\), \(\bar Y=\sum Y/n\). - Obtenga la pendiente y la ordenada al origen de la recta \(Y = a + bX\):
$$b=\frac{S_{xy}}{S_{xx}},\qquad a=\bar Y-b\,\bar X$$ - Sustituya hacia atrás para obtener los parámetros originales. Para el modelo exponencial en forma ab, \(A=e^{a}\) y \(B=e^{b}\). Para los modelos exponencial en forma e y potencial, \(A=e^{a}\) y \(B=b\). Para los modelos logarítmico e inverso, \(A=a\) y \(B=b\).
- Calcule el coeficiente de correlación:
$$r=\frac{S_{xy}}{\sqrt{S_{xx}\,S_{yy}}}$$ Se calcula sobre los datos transformados. - Estime. Introduzca su x en la ecuación ajustada (por ejemplo, \(\hat y = A\,x^{B}\) para un ajuste potencial). Para estimar x a partir de un y dado, despeje la ecuación y compruebe que el resultado está dentro del dominio del modelo.
Nota sobre el cuadrático. El cuadrático \(\hat y = A + Bx + Cx^2\) no se linealiza. En su lugar, resuelva el sistema de ecuaciones normales de 3×3:
$$\begin{aligned}\sum y &= nA + B\sum x + C\sum x^2\\ \sum xy &= A\sum x + B\sum x^2 + C\sum x^3\\ \sum x^2y &= A\sum x^2 + B\sum x^3 + C\sum x^4\end{aligned}$$Necesita las sumas Σx, Σx², Σx³, Σx⁴, Σy, Σxy y Σx²y. Resuelva el sistema por la regla de Cramer o por eliminación gaussiana. Se requieren al menos tres valores distintos de x.
Transformaciones de linealización por modelo
| Modelo | Ecuación | X transformada | Y transformada | Forma lineal | Sustitución hacia atrás (a, b de la recta) | Restricción de dominio |
|---|---|---|---|---|---|---|
| Lineal | \(y = A + Bx\) | x | y | \(y = a + bx\) | A = a, B = b | Ninguna |
| Logarítmico | \(y = A + B\ln x\) | ln x | y | \(y = a + bX\) | A = a, B = b | x > 0 |
| Exponencial (forma e) | \(y = A e^{Bx}\) | x | ln y | \(\ln y = a + bx\) | A = ea, B = b | y > 0 |
| Exponencial (forma ab) | \(y = A B^{x}\) | x | ln y | \(\ln y = a + bx\) | A = ea, B = eb | y > 0 |
| Potencial | \(y = A x^{B}\) | ln x | ln y | \(\ln y = a + bX\) | A = ea, B = b | x > 0 e y > 0 |
| Inverso | \(y = A + B/x\) | 1/x | y | \(y = a + bX\) | A = a, B = b | x ≠ 0 |
| Cuadrático | \(y = A + Bx + Cx^2\) | Sin linealización | Resolver el sistema de ecuaciones normales de 3×3 | A, B, C se obtienen directamente de la solución | Ninguna (se necesitan al menos 3 valores distintos de x) | |
Las exponenciales en forma e y en forma ab describen la misma familia de curvas: \(B_{ab}=e^{B_{e}}\). Dan el mismo ajuste y la misma r.
Interpretación de r y elección entre modelos
- Rango y signo. r está entre −1 y 1. Una r positiva significa que Y tiende a aumentar con X, y una r negativa significa que tiende a disminuir. |r| cercano a 1 indica un buen ajuste a la forma ajustada, y |r| cercano a 0 indica un ajuste débil.
- Modelos transformados. En los ajustes logarítmico, exponencial, potencial e inverso, r se calcula sobre los datos transformados (por ejemplo, ln y frente a ln x). Por tanto, no es directamente comparable con la r de un ajuste lineal en la escala original. Comparar modelos por r solo es una guía aproximada.
- r² (varianza explicada). r² es la proporción de la varianza de la Y (transformada) explicada por la recta ajustada. Por ejemplo, r = 0,90 da r² = 0,81, así que aproximadamente el 81 % de la varianza queda explicada.
- La correlación no implica causalidad. Una r alta no demuestra que una variable cause la otra, ni que el modelo elegido sea la relación verdadera. Curvas distintas pueden ajustarse a los mismos datos casi igual de bien.
- Compruebe los residuos. Grafique las diferencias entre los valores observados y los ajustados. Deberían dispersarse al azar alrededor de cero. Un patrón visible, como una curva o una forma de embudo, indica que el modelo es poco adecuado, incluso cuando r es alta.
- Riesgo de extrapolación. Las estimaciones dentro del rango de sus datos de x (interpolación) suelen ser mucho más fiables que las estimaciones fuera de él. Las curvas exponenciales, potenciales y cuadráticas pueden divergir bruscamente más allá de los datos.
- Cuadrático frente a lineal. Un cuadrático siempre se ajusta al menos tan bien como un modelo lineal a los mismos datos, porque tiene más parámetros y contiene al modelo lineal como caso particular (C = 0). Por tanto, un mejor ajuste por sí solo no justifica el término adicional. Prefiera el modelo más simple, salvo que la mejora sea significativa y la curvatura tenga sentido para el proceso.
- Tamaño de la muestra. Con muy pocos puntos, incluso una r alta puede surgir por azar. Use la mayor cantidad de datos que sea práctica.
Preguntas frecuentes
¿Cómo se interpreta r? A grandes rasgos: \(0{,}7 < |r| \le 1\) indica una relación fuerte; \(0{,}4 < |r| < 0{,}7\) moderada; \(0{,}2 < |r| < 0{,}4\) débil; y por debajo de 0,2 prácticamente nula.
¿Por qué se descartan algunos modelos? Los modelos logarítmico y potencial exigen \(x > 0\); los modelos exponencial y potencial exigen \(y > 0\); y el inverso requiere \(x \ne 0\), debido a las transformaciones logarítmicas o recíprocas.
¿Puedo extrapolar? Sí, pero las estimaciones fuera del rango de datos observados son extrapolaciones y conviene interpretarlas con cautela.