Qu'est-ce que le seuil de rentabilité ?
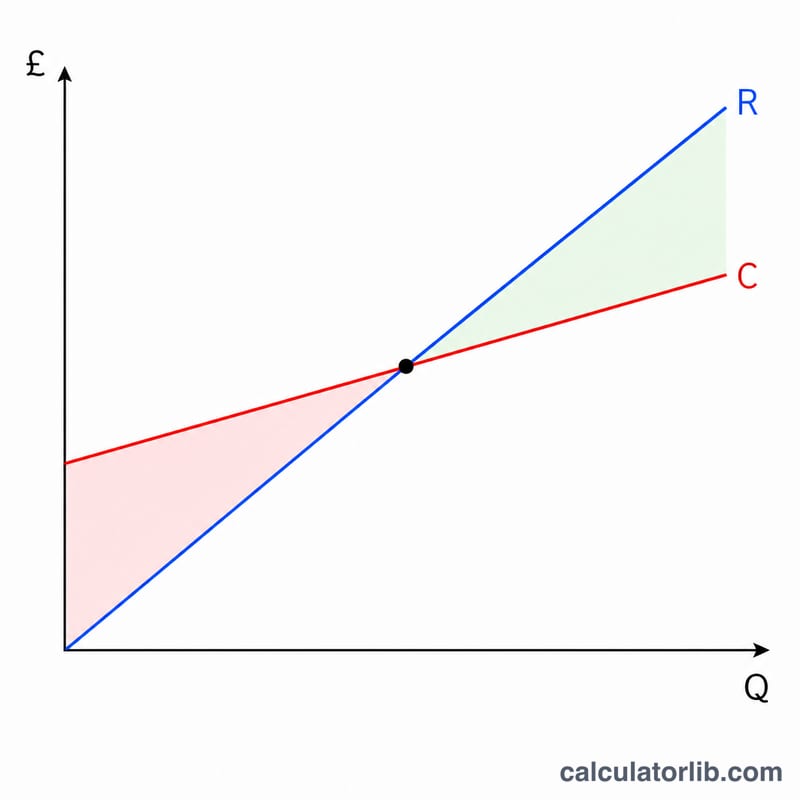
Le seuil de rentabilité (ou point mort) correspond au niveau de ventes pour lequel le chiffre d'affaires total couvre exactement l'ensemble des coûts : le résultat est alors nul. En dessous de ce seuil, l'entreprise perd de l'argent ; au-dessus, chaque unité supplémentaire vendue dégage un bénéfice. Ce calculateur s'appuie sur le modèle linéaire classique coût-volume-profit, dans lequel le coût total augmente de façon proportionnelle au nombre d'unités vendues.
Comment utiliser ce calculateur
Renseignez vos coûts fixes totaux (loyer, salaires, assurances et autres charges qui ne varient pas avec le volume), le prix de vente unitaire, ainsi que le coût variable par unité (matières premières, emballage, main-d'œuvre à l'unité). L'outil vous indique la quantité correspondant au seuil de rentabilité, le chiffre d'affaires associé, la marge sur coûts variables par unité et le taux de marge sur coûts variables.
La formule expliquée
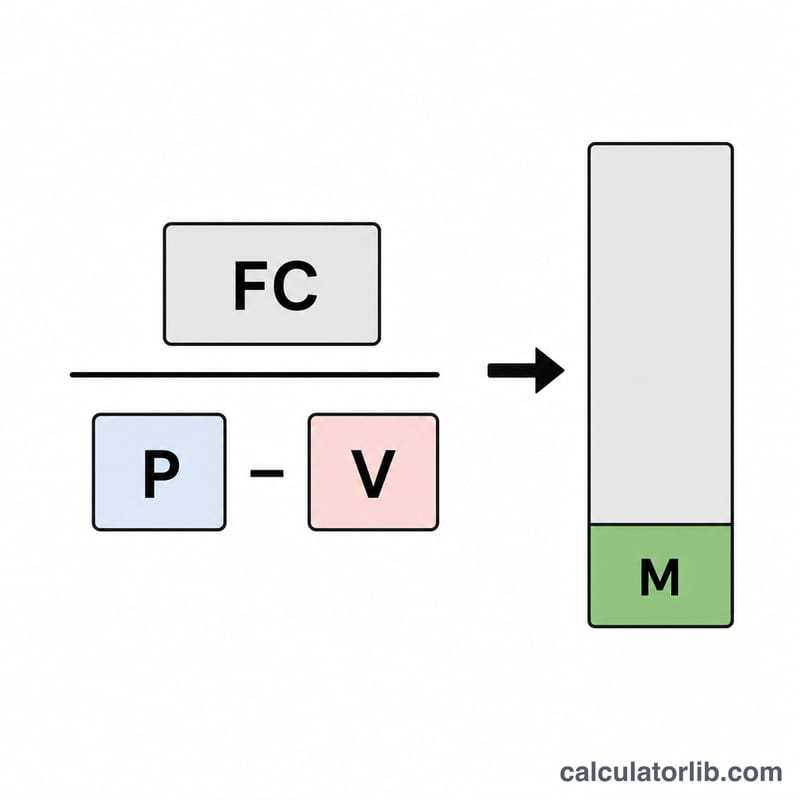
Le seuil de rentabilité en unités s'obtient en divisant les coûts fixes par la marge sur coûts variables unitaire, cette marge étant égale au prix de vente diminué du coût variable :
$$Q = \frac{\text{Coûts fixes}}{\text{Prix} - \text{Coût variable}}$$
Chaque unité vendue contribue, à hauteur de sa marge, à absorber les coûts fixes. Dès que suffisamment d'unités ont été écoulées pour couvrir l'intégralité de ces coûts fixes, l'entreprise atteint son point mort. Si le prix de vente est égal au coût variable, la marge est nulle : il n'existe alors aucun seuil de rentabilité.
Exemple chiffré
Supposons des coûts fixes de 10 000 $, un prix de vente de 25 $ par unité et un coût variable de 15 $ par unité. La marge sur coûts variables s'élève à \(25\,\$ - 15\,\$ = 10\,\$\). Le seuil de rentabilité en unités est donc de \(10\,000\,\$ / 10\,\$ = 1\,000\) unités. Le chiffre d'affaires au point mort est de \(1\,000 \times 25\,\$ = 25\,000\,\$\). Le taux de marge sur coûts variables atteint \(10\,\$ / 25\,\$ = 40\,\%\).
Comment les variations de prix et de coûts modifient le point mort
La base de référence est un coût fixe de 10 000 $, un prix de vente de 25 $ et un coût variable de 15 $ par unité. Chaque scénario ci-dessous modifie une seule donnée et conserve les deux autres à leur valeur de référence. Les unités fractionnaires du point mort sont indiquées à deux décimales, mais en pratique on arrondit au nombre entier supérieur.
| Scénario | Coût fixe | Prix | Coût variable | Marge sur coût variable / unité | Unités au point mort | Chiffre d'affaires au point mort | Taux de marge sur coût variable |
|---|---|---|---|---|---|---|---|
| Référence | 10 000 $ | 25 $ | 15 $ | 10 $ | 1 000 | 25 000 $ | 40 % |
| Prix 30 $ | 10 000 $ | 30 $ | 15 $ | 15 $ | 666,67 | 20 000 $ | 50 % |
| Prix 20 $ | 10 000 $ | 20 $ | 15 $ | 5 $ | 2 000 | 40 000 $ | 25 % |
| Coût variable 12 $ | 10 000 $ | 25 $ | 12 $ | 13 $ | 769,23 | 19 230,77 $ | 52 % |
| Coût variable 18 $ | 10 000 $ | 25 $ | 18 $ | 7 $ | 1 428,57 | 35 714,29 $ | 28 % |
| Coût fixe 15 000 $ | 15 000 $ | 25 $ | 15 $ | 10 $ | 1 500 | 37 500 $ | 40 % |
Points clés : une baisse de prix de 5 $ double le volume au point mort, car elle divise par deux la marge sur coût variable, qui passe de 10 $ à 5 $. Une hausse de prix de 5 $ le réduit d'un tiers. Une hausse du coût fixe augmente les unités au point mort en proportion directe, mais laisse le taux de marge inchangé.
Interpréter votre résultat de point mort
Le point mort correspond au volume de ventes pour lequel le chiffre d'affaires total est égal au coût total, de sorte que le bénéfice est nul.
- En dessous des unités du point mort : le coût total dépasse le chiffre d'affaires, vous êtes donc en perte. La perte diminue d'une marge sur coût variable pour chaque unité supplémentaire vendue.
- Au-dessus des unités du point mort : bénéfice = (unités − unités au point mort) × marge sur coût variable par unité.
Exemple avec les données de référence (point mort de 1 000 unités, marge sur coût variable de 10 $) : la vente de 1 500 unités donne un bénéfice de \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\). Vérification : le chiffre d'affaires est de 1 500 × 25 $ = 37 500 $, le coût total est de 10 000 $ + 1 500 × 15 $ = 32 500 $, et la différence est de 5 000 $.
Marge de sécurité
La marge de sécurité indique de combien les ventes peuvent baisser avant d'atteindre le point mort :
$$\text{Marge de sécurité} = \frac{ \text{Ventes réelles} - \text{Ventes au point mort} }{ \text{Ventes réelles} }$$
Avec 1 500 unités réelles et 1 000 unités au point mort, on obtient \(\frac{500}{1{,}500} = 33.3\%\). Les ventes pourraient baisser d'environ un tiers avant que l'entreprise ne commence à perdre de l'argent. Vous pouvez utiliser les unités ou le chiffre d'affaires, à condition que les deux données utilisent la même mesure.
Pourquoi un taux de marge sur coût variable plus élevé est avantageux
Le chiffre d'affaires au point mort est égal au coût fixe divisé par le taux de marge sur coût variable. Un taux plus élevé signifie que chaque dollar de vente couvre davantage de coût fixe, de sorte que le point mort diminue. Dans le tableau ci-dessus, le passage du taux de 40 % à 50 % ramène le chiffre d'affaires au point mort de 25 000 $ à 20 000 $.
Hypothèses du modèle
- Les coûts sont linéaires : le coût variable par unité reste constant et les coûts fixes ne changent pas sur toute la plage de volumes.
- Le prix de vente est constant, sans remises sur volume.
- Un seul produit est vendu, ou un mélange de ventes fixe est traité comme un seul produit.
- Tout ce qui est produit est vendu, sans accumulation de stocks.
Les entreprises réelles enfreignent souvent ces hypothèses, par exemple à cause de coûts fixes par paliers, de prix de gros ou d'un mélange de produits qui évolue. Les résultats sont fournis à titre informatif uniquement et ne constituent pas un conseil financier.
Termes et variables clés
- Coût fixe
- Coûts qui ne varient pas avec le nombre d'unités produites ou vendues pendant la période, comme le loyer, les salaires fixes et les assurances.
- Coût variable (par unité)
- Coûts qui augmentent proportionnellement à chaque unité fabriquée ou vendue, comme les matières premières, l'emballage et le transport par unité.
- Prix de vente par unité
- Le chiffre d'affaires perçu pour chaque unité vendue.
- Marge sur coût variable par unité
- Prix de vente moins coût variable par unité. C'est le montant que chaque unité apporte pour couvrir les coûts fixes, puis dégager un bénéfice.
- Taux de marge sur coût variable
- Marge sur coût variable par unité divisée par le prix de vente, généralement exprimée en pourcentage.
- Unités au point mort
- Le nombre d'unités qui doivent être vendues pour que le chiffre d'affaires total soit égal au coût total.
- Chiffre d'affaires au point mort
- Le chiffre d'affaires des ventes au point mort, égal aux unités au point mort × prix.
- Marge de sécurité
- L'écart entre les ventes réelles (ou prévues) et les ventes au point mort, souvent exprimé en pourcentage des ventes réelles.
- Coût total
- Coût fixe plus l'ensemble des coûts variables pour un volume donné.
Formules
$$\text{Marge sur coût variable par unité} = P - V$$
$$\text{Taux de marge sur coût variable} = \frac{P - V}{P}$$
$$\text{Unités au point mort} = \frac{F}{P - V}$$
$$\text{Chiffre d'affaires au point mort} = \frac{F}{\text{Taux de marge sur coût variable}}$$
$$\text{Coût total} = F + V \times \text{Unités}$$
Ici \(F\) est le coût fixe, \(P\) le prix par unité et \(V\) le coût variable par unité. Avec \(F = \$10{,}000\), \(P = \$25\) et \(V = \$15\) : le taux est \(10/25 = 40\%\), et le chiffre d'affaires au point mort est \(\$10{,}000 / 0.40 = \$25{,}000\).
Questions fréquentes
Qu'est-ce que la marge sur coûts variables ? C'est le montant que chaque unité apporte pour couvrir les coûts fixes et générer du bénéfice, une fois son propre coût variable absorbé (prix de vente moins coût variable).
Que se passe-t-il si le prix est inférieur au coût variable ? La marge devient négative et l'entreprise perd de l'argent sur chaque vente : il n'existe alors aucun seuil de rentabilité positif.
Les impôts sont-ils pris en compte ? Non. Il s'agit d'un seuil de rentabilité d'exploitation, calculé avant impôt à partir d'un modèle linéaire simple. Pour déterminer le niveau de ventes correspondant à un objectif de bénéfice, ajoutez ce bénéfice visé aux coûts fixes.