Ce que fait ce calculateur
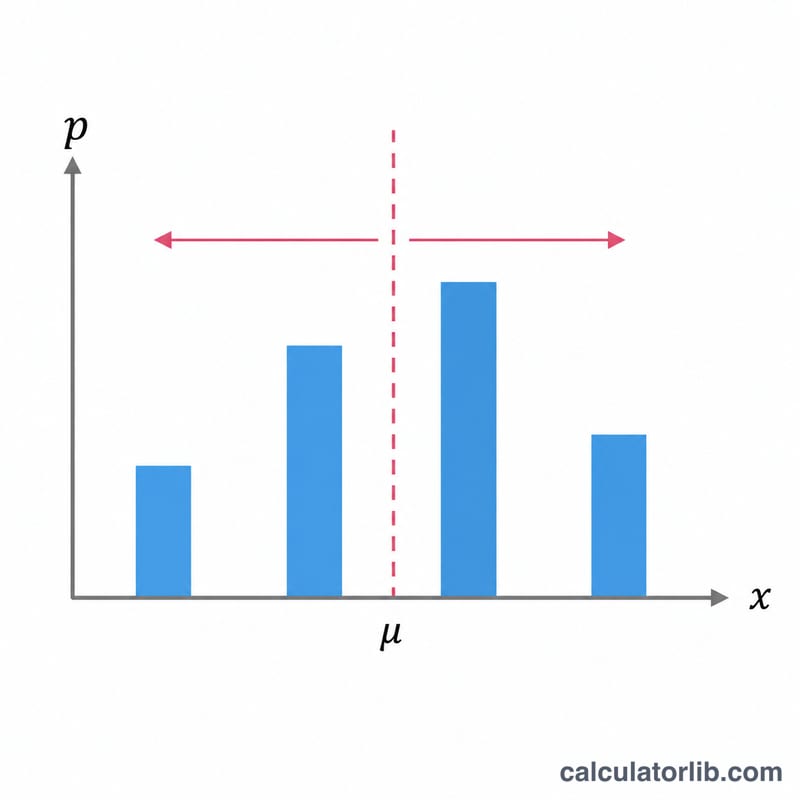
Cet outil calcule la variance et l'écart-type d'une variable aléatoire discrète à partir de sa loi de probabilité. Vous saisissez chaque résultat possible (\(x_i\)) ainsi que la probabilité associée (\(p_i\)), et le calculateur vous renvoie la variance \(\text{Var}(X)\), l'espérance \(\mu\), l'espérance de \(X^2\) et l'écart-type \(\sigma\). La variance mesure la dispersion des valeurs autour de la moyenne : une variance faible signifie que les valeurs se concentrent près de la moyenne, tandis qu'une variance élevée indique qu'elles sont fortement dispersées.
Mode d'emploi
Saisissez les valeurs sous forme de liste séparée par des virgules dans le premier champ (par exemple 1, 2, 3). Indiquez les probabilités correspondantes dans le même ordre dans le second champ (par exemple 0.2, 0.5, 0.3). La somme des probabilités doit être égale à 1 ; le calculateur affiche \(\sum p_i\) pour vous permettre de le vérifier. Cliquez sur « Calculer » pour obtenir la variance et les statistiques associées.
La formule expliquée
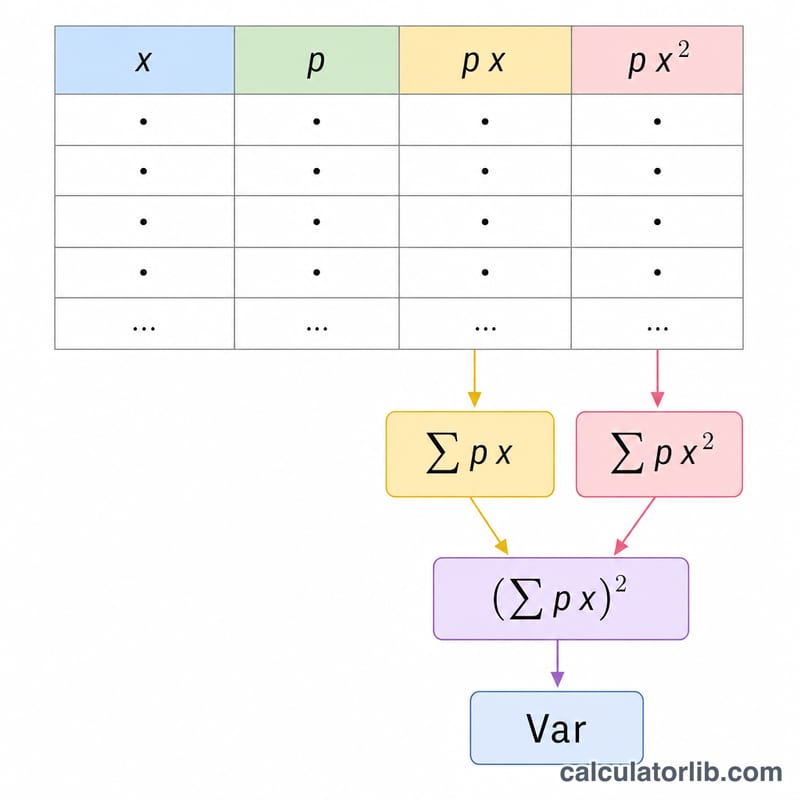
La variance s'appuie sur la formule de calcul pratique suivante :
$$\text{Var}(X) = \sum p_i x_i^{2} - \left(\sum p_i x_i\right)^{2}$$Ici, \(\sum p_i x_i\) correspond à la moyenne \(\mu = E[X]\), et \(\sum p_i x_i^{2}\) à \(E[X^2]\). En soustrayant le carré de la moyenne à \(E[X^2]\), on obtient la variance. Cette expression est algébriquement identique à la définition \(\text{Var}(X) = \sum p_i (x_i - \mu)^{2}\), mais elle se calcule plus facilement en une seule passe. L'écart-type est simplement \(\sigma = \sqrt{\text{Var}(X)}\).
Exemple détaillé
Supposons que X prenne les valeurs 1, 2, 3 avec les probabilités 0.2, 0.5, 0.3. La moyenne vaut $$\mu = 1(0{,}2) + 2(0{,}5) + 3(0{,}3) = 0{,}2 + 1{,}0 + 0{,}9 = 2{,}1.$$ $$E[X^2] = 1(0{,}2) + 4(0{,}5) + 9(0{,}3) = 0{,}2 + 2{,}0 + 2{,}7 = 4{,}9.$$ On a donc $$\text{Var}(X) = 4{,}9 - 2{,}1^{2} = 4{,}9 - 4{,}41 = 0{,}49,$$ et \(\sigma = \sqrt{0{,}49} = 0{,}7\).
Autres exemples travaillés
Exemple 1 : Un dé équilibré à six faces
Les issues sont \(x = 1, 2, 3, 4, 5, 6\), chacune avec \(p_i = \frac{1}{6}\).
- Moyenne : \(E[X] = \sum p_i x_i = \frac{1}{6}(1+2+3+4+5+6) = \frac{21}{6} = 3.5\).
- Moment d'ordre 2 : \(E[X^2] = \sum p_i x_i^2 = \frac{1}{6}(1+4+9+16+25+36) = \frac{91}{6} \approx 15.1667\).
- Variance : \(\sigma^2 = E[X^2] - (E[X])^2 = \frac{91}{6} - 3.5^2 = 15.1667 - 12.25 \approx 2.9167\) (exactement \(\frac{35}{12}\)).
- Écart type : \(\sigma = \sqrt{2.9167} \approx 1.7078\).
Exemple 2 : Un gain de jeu avec pertes et gains
Un jeu verse \(x = -10, 0, 20\) (en dollars) avec les probabilités \(p = 0.5, 0.3, 0.2\). Les probabilités font une somme égale à 1.
- Moyenne : \(E[X] = 0.5(-10) + 0.3(0) + 0.2(20) = -5 + 0 + 4 = -1\).
- Moment d'ordre 2 : \(E[X^2] = 0.5(100) + 0.3(0) + 0.2(400) = 50 + 0 + 80 = 130\).
- Variance : \(\sigma^2 = 130 - (-1)^2 = 130 - 1 = \) 129.
- Écart type : \(\sigma = \sqrt{129} \approx 11.36\) dollars.
Notez que la moyenne est élevée au carré à la dernière étape, de sorte qu'une moyenne négative donne tout de même un terme de soustraction positif.
Comparer des distributions de même moyenne
Les trois distributions ci-dessous ont toutes une moyenne de 2, mais leur dispersion diffère. La variance capte cette différence, que la moyenne seule ne peut pas révéler.
| Distribution | Moyenne E[X] | E[X²] | Variance | Écart type |
|---|---|---|---|---|
| x = 2 avec p = 1 | 2 | 4 | 0 | 0 |
| x = 1, 2, 3 avec p = 0.25, 0.5, 0.25 | 2 | 0.25 + 2 + 2.25 = 4.5 | 4.5 − 4 = 0.5 | ≈ 0.7071 |
| x = 0, 2, 4 avec p = 0.25, 0.5, 0.25 | 2 | 0 + 2 + 4 = 6 | 6 − 4 = 2 | ≈ 1.4142 |
La troisième distribution utilise des issues deux fois plus éloignées de la moyenne que la deuxième ; sa variance est donc quatre fois plus grande (2 contre 0.5) et son écart type est deux fois plus grand.
Interpréter la variance et l'écart type
- Variance 0 : l'issue est constante (une distribution dégénérée) ; toute la probabilité repose sur une seule valeur, qui est égale à la moyenne.
- Un σ plus grand signifie une dispersion plus large : les issues ont tendance à s'éloigner davantage de la moyenne E[X].
- Unités : si X est mesurée en dollars, la variance s'exprime en dollars carrés, tandis que l'écart type \(\sigma = \sqrt{\sigma^2}\) est exprimé dans la même unité que X (dollars), ce qui le rend plus facile à interpréter.
- Transformations linéaires : \(\mathrm{Var}(aX + b) = a^2\,\mathrm{Var}(X)\). Ajouter une constante b décale la distribution sans modifier sa dispersion ; multiplier par a multiplie l'écart type par \(|a|\).
- Sommes indépendantes : si X et Y sont indépendantes, \(\mathrm{Var}(X + Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\), et aussi \(\mathrm{Var}(X - Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\). Les écarts types ne s'additionnent pas directement.
- Sensibilité aux valeurs extrêmes : comme les écarts sont élevés au carré, un résultat rare mais extrême peut augmenter fortement la variance, même lorsque sa probabilité est faible.
La variance n'est jamais négative. Si votre calcul donne une valeur négative, vérifiez que les probabilités font une somme égale à 1 et que chaque pᵢ est comprise entre 0 et 1.
Questions fréquentes
La somme des probabilités doit-elle être égale à 1 ? Oui, pour qu'une loi soit valide. Le calculateur affiche \(\sum p_i\) pour vous permettre de le confirmer. Si la somme n'est pas égale à 1, vos résultats seront erronés.
Quelle est la différence entre la variance et l'écart-type ? La variance s'exprime en unités au carré ; l'écart-type en est la racine carrée, exprimée dans la même unité que X, ce qui le rend plus facile à interpréter.
La variance peut-elle être négative ? Non. Mathématiquement, la variance est toujours \(\geq 0\). Un résultat négatif signale une erreur de saisie dans les probabilités.