Bu Araç Ne İşe Yarar?
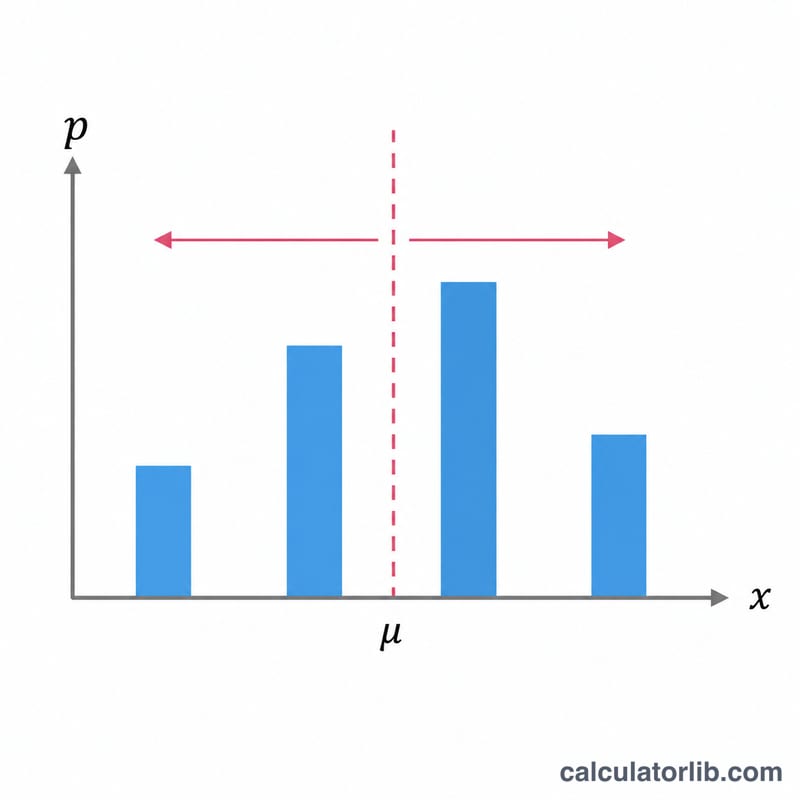
Bu hesaplayıcı, kesikli bir rastgele değişkenin varyansını ve standart sapmasını olasılık dağılımından yola çıkarak hesaplar. Olası her sonucu (\(x_i\)) ve bu sonucun olasılığını (\(p_i\)) girdiğinizde araç size \(\text{Var}(X)\) varyansını, ortalama \(\mu\) değerini, \(X^2\)'nin beklenen değerini ve \(\sigma\) standart sapmasını verir. Varyans, sonuçların ortalamadan ne kadar dağıldığını ölçer — düşük varyans sonuçların ortalamaya yakın toplandığını, yüksek varyans ise sonuçların geniş bir aralığa yayıldığını gösterir.
Nasıl Kullanılır?
Sonuçları ilk kutuya virgülle ayırarak yazın (örneğin 1, 2, 3). İkinci kutuya da aynı sırayla ilgili olasılıkları girin (örneğin 0.2, 0.5, 0.3). Olasılıkların toplamı 1 olmalıdır; hesaplayıcı bunu doğrulayabilmeniz için \(\sum p_i\) değerini de gösterir. Hesapla düğmesine tıklayarak varyansı ve ilgili istatistikleri görebilirsiniz.
Formülün Açıklaması
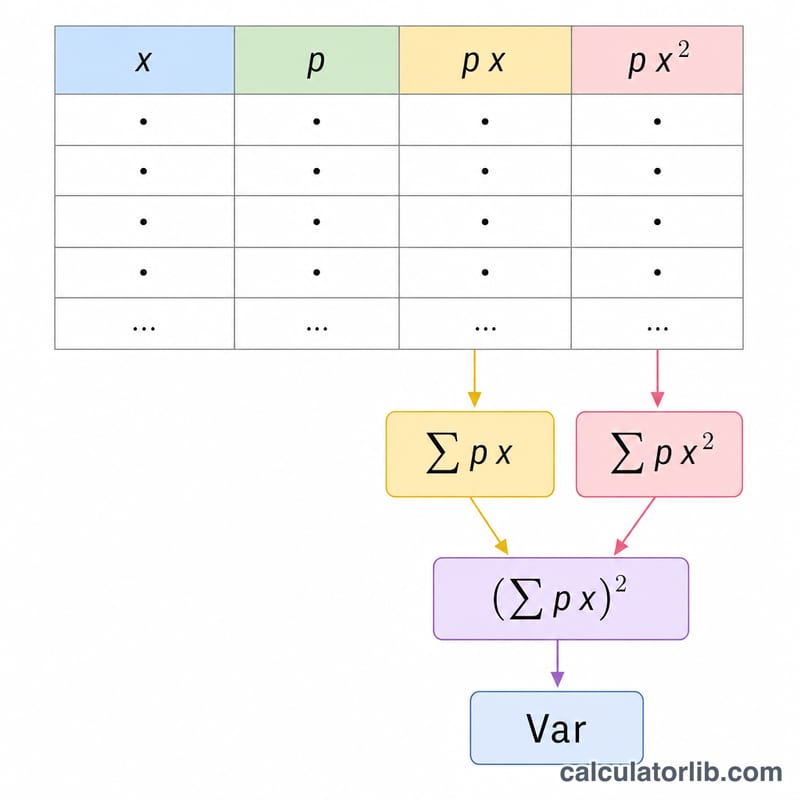
Varyans, hesaplama açısından pratik olan şu biçimi kullanır:
$$\text{Var}(X) = \sum p_i x_i^{2} - \left(\sum p_i x_i\right)^{2}$$
Burada \(\sum p_i x_i\), ortalama \(\mu = E[X]\) değeridir; \(\sum p_i x_i^{2}\) ise \(E[X^2]\)'dir. \(E[X^2]\) değerinden ortalamanın karesini çıkarmak varyansı verir. Bu ifade, \(\text{Var}(X) = \sum p_i(x_i - \mu)^2\) tanımıyla cebirsel olarak tamamen aynıdır ancak tek geçişte hesaplaması daha kolaydır. Standart sapma ise basitçe \(\sigma = \sqrt{\text{Var}(X)}\) şeklindedir.
Çözümlü Örnek
X değişkeninin 0.2, 0.5 ve 0.3 olasılıklarıyla 1, 2, 3 değerlerini aldığını varsayalım. Ortalama $$\mu = 1(0.2) + 2(0.5) + 3(0.3) = 0.2 + 1.0 + 0.9 = 2.1$$ olur. $$E[X^2] = 1(0.2) + 4(0.5) + 9(0.3) = 0.2 + 2.0 + 2.7 = 4.9$$ olur. Buradan $$\text{Var}(X) = 4.9 - 2.1^{2} = 4.9 - 4.41 = 0.49$$ ve \(\sigma = \sqrt{0.49} = 0.7\) elde edilir.
Daha Fazla Çözümlü Örnek
Örnek 1: Adil altı yüzlü zar
Sonuçlar \(x = 1, 2, 3, 4, 5, 6\) olup her biri \(p_i = \frac{1}{6}\) olasılığa sahiptir.
- Ortalama: \(E[X] = \sum p_i x_i = \frac{1}{6}(1+2+3+4+5+6) = \frac{21}{6} = 3.5\).
- İkinci moment: \(E[X^2] = \sum p_i x_i^2 = \frac{1}{6}(1+4+9+16+25+36) = \frac{91}{6} \approx 15.1667\).
- Varyans: \(\sigma^2 = E[X^2] - (E[X])^2 = \frac{91}{6} - 3.5^2 = 15.1667 - 12.25 \approx 2.9167\) (tam olarak \(\frac{35}{12}\)).
- Standart sapma: \(\sigma = \sqrt{2.9167} \approx 1.7078\).
Örnek 2: Kayıp ve kazançları olan bir oyunun getirisi
Bir oyun \(x = -10, 0, 20\) (dolar cinsinden) değerlerini \(p = 0.5, 0.3, 0.2\) olasılıklarıyla öder. Olasılıkların toplamı 1'dir.
- Ortalama: \(E[X] = 0.5(-10) + 0.3(0) + 0.2(20) = -5 + 0 + 4 = -1\).
- İkinci moment: \(E[X^2] = 0.5(100) + 0.3(0) + 0.2(400) = 50 + 0 + 80 = 130\).
- Varyans: \(\sigma^2 = 130 - (-1)^2 = 130 - 1 = \) 129.
- Standart sapma: \(\sigma = \sqrt{129} \approx 11.36\) dolar.
Son adımda ortalama karesi alındığı için, negatif bir ortalama yine de pozitif bir çıkarma terimi verir.
Aynı Ortalamaya Sahip Dağılımların Karşılaştırılması
Aşağıdaki üç dağılımın ortalaması da 2'dir, ancak yayılımları farklıdır. Varyans, ortalamanın tek başına gösteremediği bu farkı yakalar.
| Dağılım | Ortalama E[X] | E[X²] | Varyans | Std. sapma |
|---|---|---|---|---|
| x = 2, p = 1 ile | 2 | 4 | 0 | 0 |
| x = 1, 2, 3, p = 0.25, 0.5, 0.25 ile | 2 | 0.25 + 2 + 2.25 = 4.5 | 4.5 − 4 = 0.5 | ≈ 0.7071 |
| x = 0, 2, 4, p = 0.25, 0.5, 0.25 ile | 2 | 0 + 2 + 4 = 6 | 6 − 4 = 2 | ≈ 1.4142 |
Üçüncü dağılım, ikincisine göre ortalamadan iki kat uzaktaki sonuçları kullanır; bu yüzden varyansı dört kat büyüktür (2'ye karşı 0.5) ve standart sapması iki kat büyüktür.
Varyans ve Standart Sapmanın Yorumlanması
- Varyans 0: sonuç sabittir (dejenere dağılım); tüm olasılık, ortalamaya eşit olan tek bir değer üzerinde toplanır.
- Büyük σ daha geniş yayılım anlamına gelir: sonuçlar eğilimli olarak E[X] ortalamasından daha uzağa düşer.
- Birimler: X dolar cinsinden ölçülüyorsa, varyans dolar karesi cinsindendir; standart sapma \(\sigma = \sqrt{\sigma^2}\) ise X ile aynı birimdedir (dolar), bu da yorumlanmasını kolaylaştırır.
- Doğrusal dönüşümler: \(\mathrm{Var}(aX + b) = a^2\,\mathrm{Var}(X)\). b sabitinin eklenmesi dağılımı, yayılımını değiştirmeden kaydırır; a ile çarpmak standart sapmayı \(|a|\) kadar ölçekler.
- Bağımsız toplamlar: X ve Y bağımsızsa, \(\mathrm{Var}(X + Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\) ve ayrıca \(\mathrm{Var}(X - Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\) geçerlidir. Standart sapmalar doğrudan toplanmaz.
- Uç değerlere duyarlılık: sapmalar karesel olduğundan, nadir ama aşırı bir sonuç, olasılığı küçük olsa bile varyansı önemli ölçüde artırabilir.
Varyans asla negatif olmaz. Hesaplamanız negatif bir değer veriyorsa, olasılıkların toplamının 1 olduğunu ve her pᵢ değerinin 0 ile 1 arasında olduğunu kontrol edin.
Sıkça Sorulan Sorular
Olasılıkların toplamı mutlaka 1 olmalı mı? Evet, geçerli bir dağılım için bu şarttır. Hesaplayıcı, kontrol edebilmeniz için \(\sum p_i\) değerini gösterir. Toplam 1 değilse sonuçlarınız hatalı olur.
Varyans ile standart sapma arasındaki fark nedir? Varyans, kare birim cinsindendir; standart sapma ise onun kareköküdür ve X ile aynı birimle ifade edilir. Bu da yorumlanmasını kolaylaştırır.
Varyans negatif olabilir mi? Hayır. Matematiksel olarak varyans her zaman \(\geq 0\)'dır. Negatif bir sonuç, olasılıklarda bir giriş hatası yaptığınızı gösterir.