이 계산기의 기능
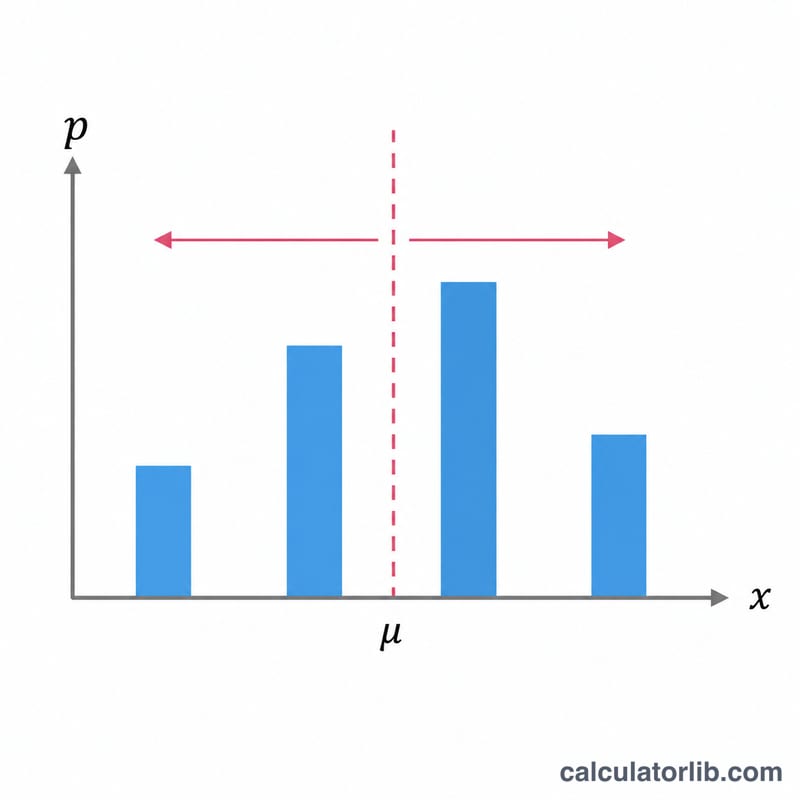
이 도구는 확률분포로부터 이산확률변수의 분산과 표준편차를 계산합니다. 가능한 각 결과값(\(x_i\))과 그 결과가 나올 확률(\(p_i\))을 입력하면, 분산 \(\text{Var}(X)\), 평균 \(\mu\), \(X^2\)의 기댓값, 그리고 표준편차 \(\sigma\)를 계산해 줍니다. 분산은 결과값들이 평균을 중심으로 얼마나 퍼져 있는지를 나타냅니다. 분산이 작으면 결과값들이 평균 가까이 모여 있다는 뜻이고, 분산이 크면 넓게 흩어져 있다는 의미입니다.
사용 방법
첫 번째 칸에 결과값을 쉼표로 구분해 입력합니다(예: 1, 2, 3). 두 번째 칸에는 같은 순서로 대응하는 확률을 입력합니다(예: 0.2, 0.5, 0.3). 확률의 합은 1이 되어야 하며, 계산기가 \(\sum p_i\) 값을 함께 보여 주므로 이를 확인할 수 있습니다. 계산 버튼을 누르면 분산과 관련 통계량이 표시됩니다.
공식 설명
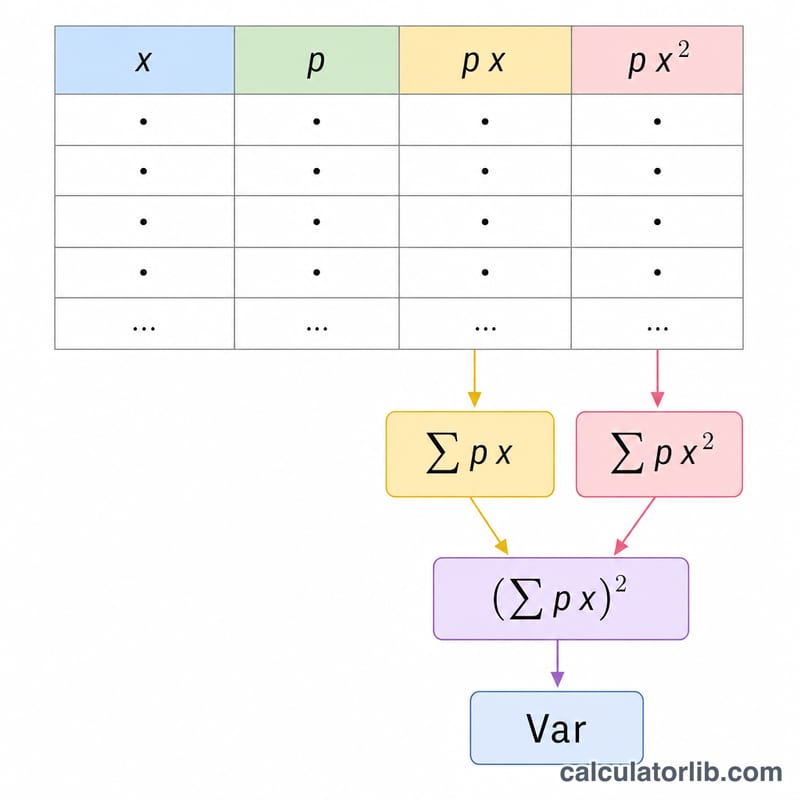
분산은 다음과 같은 계산에 편리한 형태를 사용합니다:
$$\text{Var}(X) = \sum p_i x_i^{2} - \left(\sum p_i x_i\right)^{2}$$
여기서 \(\sum p_i x_i\)는 평균 \(\mu = E[X]\)이고, \(\sum p_i x_i^{2}\)는 \(E[X^2]\)입니다. \(E[X^2]\)에서 평균의 제곱을 빼면 분산이 됩니다. 이는 정의식 \(\text{Var}(X) = \sum p_i (x_i - \mu)^{2}\)와 대수적으로 완전히 동일하지만, 한 번에 계산하기가 더 쉽습니다. 표준편차는 단순히 \(\sigma = \sqrt{\text{Var}(X)}\)입니다.
예제 풀이
확률변수 X가 1, 2, 3의 값을 각각 0.2, 0.5, 0.3의 확률로 가진다고 합시다. 평균은 $$\mu = 1(0.2) + 2(0.5) + 3(0.3) = 0.2 + 1.0 + 0.9 = 2.1$$입니다. $$E[X^2] = 1(0.2) + 4(0.5) + 9(0.3) = 0.2 + 2.0 + 2.7 = 4.9$$입니다. 따라서 $$\text{Var}(X) = 4.9 - 2.1^{2} = 4.9 - 4.41 = 0.49$$이고, \(\sigma = \sqrt{0.49} = 0.7\)입니다.
추가 풀이 예제
예제 1: 공정한 여섯 면체 주사위
결과는 \(x = 1, 2, 3, 4, 5, 6\)이며, 각각의 확률은 \(p_i = \frac{1}{6}\)입니다.
- 평균: \(E[X] = \sum p_i x_i = \frac{1}{6}(1+2+3+4+5+6) = \frac{21}{6} = 3.5\).
- 두 번째 적률: \(E[X^2] = \sum p_i x_i^2 = \frac{1}{6}(1+4+9+16+25+36) = \frac{91}{6} \approx 15.1667\).
- 분산: \(\sigma^2 = E[X^2] - (E[X])^2 = \frac{91}{6} - 3.5^2 = 15.1667 - 12.25 \approx 2.9167\) (정확히는 \(\frac{35}{12}\)).
- 표준편차: \(\sigma = \sqrt{2.9167} \approx 1.7078\).
예제 2: 손실과 이익이 모두 있는 게임 보수
어떤 게임은 (달러 단위로) \(x = -10, 0, 20\)을 지급하며, 확률은 \(p = 0.5, 0.3, 0.2\)입니다. 확률의 합은 1입니다.
- 평균: \(E[X] = 0.5(-10) + 0.3(0) + 0.2(20) = -5 + 0 + 4 = -1\).
- 두 번째 적률: \(E[X^2] = 0.5(100) + 0.3(0) + 0.2(400) = 50 + 0 + 80 = 130\).
- 분산: \(\sigma^2 = 130 - (-1)^2 = 130 - 1 = \) 129.
- 표준편차: \(\sigma = \sqrt{129} \approx 11.36\) 달러.
마지막 단계에서 평균이 제곱되므로, 평균이 음수이더라도 빼지는 항은 양수가 된다는 점에 유의하십시오.
평균이 같은 분포 비교
아래의 세 분포는 모두 평균이 2이지만 퍼진 정도가 다릅니다. 분산은 평균만으로는 알 수 없는 이런 차이를 포착합니다.
| 분포 | 평균 E[X] | E[X²] | 분산 | 표준편차 |
|---|---|---|---|---|
| x = 2, p = 1 | 2 | 4 | 0 | 0 |
| x = 1, 2, 3이고 p = 0.25, 0.5, 0.25 | 2 | 0.25 + 2 + 2.25 = 4.5 | 4.5 − 4 = 0.5 | ≈ 0.7071 |
| x = 0, 2, 4이고 p = 0.25, 0.5, 0.25 | 2 | 0 + 2 + 4 = 6 | 6 − 4 = 2 | ≈ 1.4142 |
세 번째 분포의 결과값은 두 번째 분포보다 평균에서 두 배 멀리 떨어져 있으므로, 분산은 네 배 크고(2 대 0.5) 표준편차는 두 배 큽니다.
분산과 표준편차의 해석
- 분산 0: 결과가 일정한 값입니다(퇴화 분포). 모든 확률이 하나의 값, 즉 평균에 놓여 있습니다.
- σ가 클수록 퍼짐이 넓음: 결과값이 평균 E[X]에서 더 멀리 떨어지는 경향이 있습니다.
- 단위: X가 달러 단위로 측정되면 분산의 단위는 달러 제곱이고, 표준편차 \(\sigma = \sqrt{\sigma^2}\)는 X와 같은 단위(달러)이므로 해석하기가 더 쉽습니다.
- 선형 변환: \(\mathrm{Var}(aX + b) = a^2\,\mathrm{Var}(X)\). 상수 b를 더하면 분포가 이동할 뿐 퍼짐은 바뀌지 않으며, a를 곱하면 표준편차는 \(|a|\)배가 됩니다.
- 독립 변수의 합: X와 Y가 독립이면 \(\mathrm{Var}(X + Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\)이고, \(\mathrm{Var}(X - Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\)도 성립합니다. 표준편차는 직접 더해지지 않습니다.
- 극단값에 대한 민감성: 편차를 제곱하기 때문에, 확률이 작더라도 드물게 나타나는 극단적인 결과가 분산을 크게 높일 수 있습니다.
분산은 결코 음수가 될 수 없습니다. 계산 결과가 음수라면 확률의 합이 1인지, 그리고 각 pᵢ가 0과 1 사이에 있는지 확인하십시오.
자주 묻는 질문
확률의 합이 반드시 1이 되어야 하나요? 네, 올바른 확률분포가 되려면 그렇습니다. 계산기가 \(\sum p_i\)를 보여 주므로 직접 확인할 수 있습니다. 합이 1이 아니면 결과가 부정확해집니다.
분산과 표준편차의 차이는 무엇인가요? 분산은 단위가 제곱으로 표현됩니다. 표준편차는 분산의 제곱근으로, X와 같은 단위로 표현되기 때문에 해석하기가 더 쉽습니다.
분산이 음수가 될 수 있나요? 아니요. 수학적으로 분산은 항상 0 이상입니다. 음수 값이 나온다면 확률 입력에 오류가 있다는 뜻입니다.