Что делает этот калькулятор
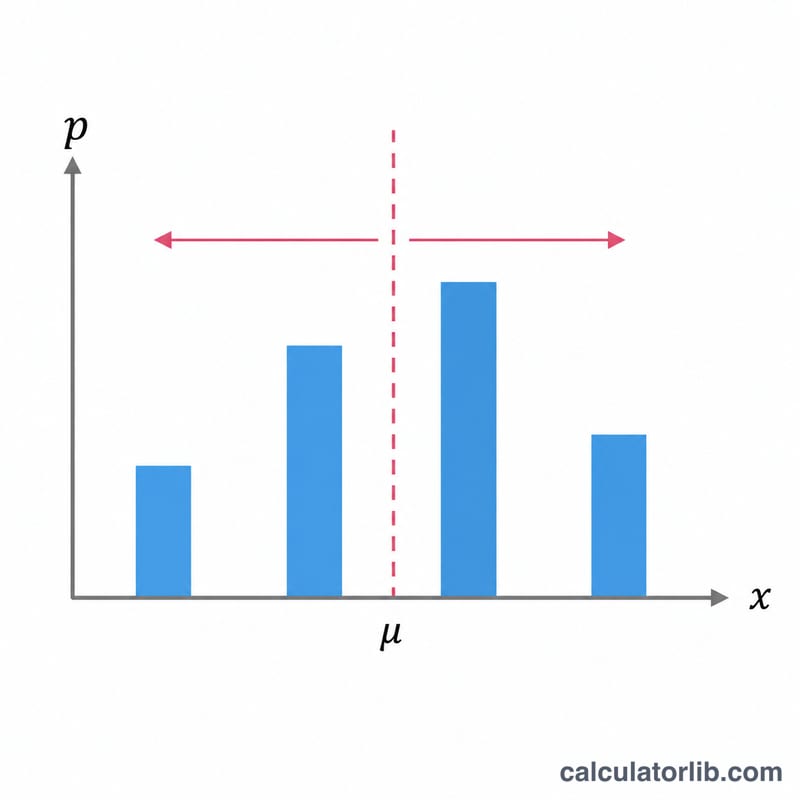
Инструмент вычисляет дисперсию и стандартное отклонение дискретной случайной величины по её распределению вероятностей. Вы задаёте каждое возможное значение (\(x_i\)) и вероятность этого значения (\(p_i\)), а калькулятор возвращает дисперсию \(\text{Var}(X)\), математическое ожидание \(\mu\), ожидаемое значение \(X^2\) и стандартное отклонение \(\sigma\). Дисперсия показывает, насколько сильно значения разбросаны вокруг среднего: маленькая дисперсия означает, что значения держатся около среднего, а большая — что они разбросаны широко.
Как пользоваться
В первое поле введите значения через запятую (например, 1, 2, 3). Во второе поле в том же порядке введите соответствующие вероятности (например, 0.2, 0.5, 0.3). Сумма вероятностей должна быть равна 1; калькулятор отдельно показывает \(\sum p_i\), чтобы вы могли это проверить. Нажмите «Рассчитать» — и получите дисперсию вместе с остальными статистиками.
Разбор формулы
Для расчёта дисперсии используется удобная вычислительная форма:
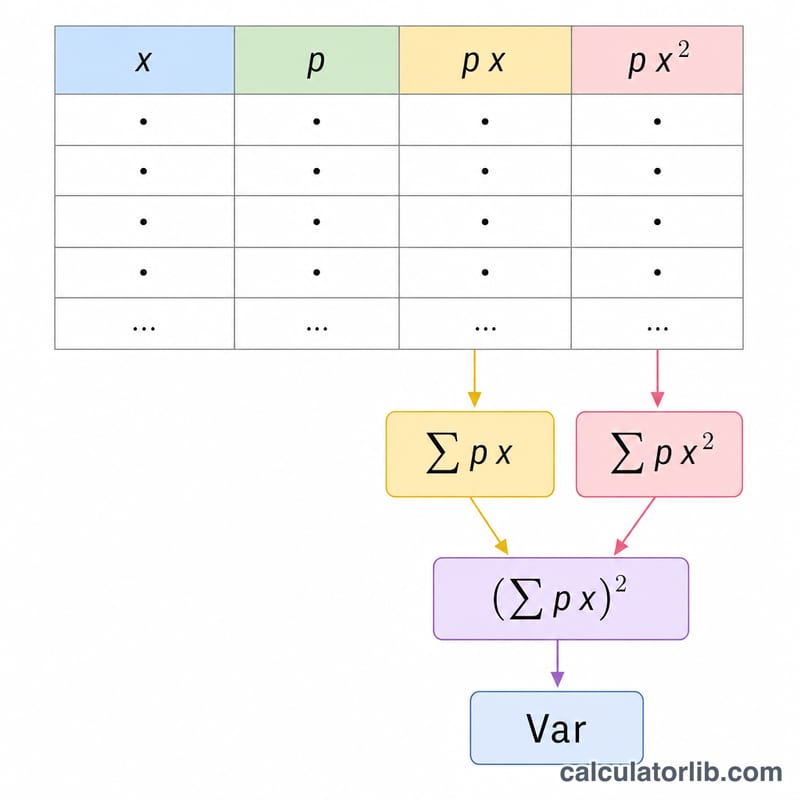
$$\text{Var}(X) = \sum p_i x_i^{2} - \left(\sum p_i x_i\right)^{2}$$
Здесь \(\sum p_i x_i\) — это среднее \(\mu = E[X]\), а \(\sum p_i x_i^{2}\) — это \(E[X^2]\). Если вычесть квадрат среднего из \(E[X^2]\), получится дисперсия. Алгебраически это то же самое, что и определение \(\text{Var}(X) = \sum p_i(x_i - \mu)^{2}\), но считать по этой формуле проще — за один проход. Стандартное отклонение находится просто: \(\sigma = \sqrt{\text{Var}(X)}\).
Пример с решением
Пусть X принимает значения 1, 2, 3 с вероятностями 0.2, 0.5, 0.3. Среднее равно $$\mu = 1(0.2) + 2(0.5) + 3(0.3) = 0.2 + 1.0 + 0.9 = 2.1.$$ Далее $$E[X^2] = 1(0.2) + 4(0.5) + 9(0.3) = 0.2 + 2.0 + 2.7 = 4.9.$$ Тогда $$\text{Var}(X) = 4.9 - 2.1^{2} = 4.9 - 4.41 = 0.49,$$ а \(\sigma = \sqrt{0.49} = 0.7\).
Частые вопросы
Обязательно ли вероятности должны давать в сумме 1? Да, для корректного распределения это необходимо. Калькулятор показывает \(\sum p_i\), чтобы вы могли убедиться. Если сумма не равна 1, результаты будут неточными.
Чем дисперсия отличается от стандартного отклонения? Дисперсия измеряется в квадратах единиц измерения, а стандартное отклонение — это квадратный корень из неё, выраженный в тех же единицах, что и X. Поэтому стандартное отклонение проще интерпретировать.
Может ли дисперсия быть отрицательной? Нет. Математически дисперсия всегда \(\geq 0\). Отрицательный результат говорит об ошибке при вводе вероятностей.
Ещё примеры с решениями
Пример 1: Честная шестигранная игральная кость
Исходы \(x = 1, 2, 3, 4, 5, 6\), каждый с вероятностью \(p_i = \frac{1}{6}\).
- Математическое ожидание: \(E[X] = \sum p_i x_i = \frac{1}{6}(1+2+3+4+5+6) = \frac{21}{6} = 3.5\).
- Второй момент: \(E[X^2] = \sum p_i x_i^2 = \frac{1}{6}(1+4+9+16+25+36) = \frac{91}{6} \approx 15.1667\).
- Дисперсия: \(\sigma^2 = E[X^2] - (E[X])^2 = \frac{91}{6} - 3.5^2 = 15.1667 - 12.25 \approx 2.9167\) (точно \(\frac{35}{12}\)).
- Стандартное отклонение: \(\sigma = \sqrt{2.9167} \approx 1.7078\).
Пример 2: Выплата игры с проигрышами и выигрышами
Игра выплачивает \(x = -10, 0, 20\) (в долларах) с вероятностями \(p = 0.5, 0.3, 0.2\). Сумма вероятностей равна 1.
- Математическое ожидание: \(E[X] = 0.5(-10) + 0.3(0) + 0.2(20) = -5 + 0 + 4 = -1\).
- Второй момент: \(E[X^2] = 0.5(100) + 0.3(0) + 0.2(400) = 50 + 0 + 80 = 130\).
- Дисперсия: \(\sigma^2 = 130 - (-1)^2 = 130 - 1 = \) 129.
- Стандартное отклонение: \(\sigma = \sqrt{129} \approx 11.36\) доллара.
Обратите внимание, что на последнем шаге математическое ожидание возводится в квадрат, поэтому отрицательное среднее всё равно даёт положительное вычитаемое.
Сравнение распределений с одинаковым математическим ожиданием
У всех трёх распределений ниже математическое ожидание равно 2, но их разброс различен. Дисперсия отражает эту разницу, которую одно лишь математическое ожидание передать не может.
| Распределение | Математическое ожидание E[X] | E[X²] | Дисперсия | Стандартное отклонение |
|---|---|---|---|---|
| x = 2 при p = 1 | 2 | 4 | 0 | 0 |
| x = 1, 2, 3 при p = 0.25, 0.5, 0.25 | 2 | 0.25 + 2 + 2.25 = 4.5 | 4.5 − 4 = 0.5 | ≈ 0.7071 |
| x = 0, 2, 4 при p = 0.25, 0.5, 0.25 | 2 | 0 + 2 + 4 = 6 | 6 − 4 = 2 | ≈ 1.4142 |
Третье распределение использует исходы, находящиеся вдвое дальше от среднего, чем во втором, поэтому его дисперсия в четыре раза больше (2 против 0.5), а стандартное отклонение — вдвое больше.
Интерпретация дисперсии и стандартного отклонения
- Дисперсия 0: исход постоянен (вырожденное распределение); вся вероятность сосредоточена в одной точке, которая равна математическому ожиданию.
- Большее σ означает больший разброс: исходы, как правило, отклоняются дальше от математического ожидания E[X].
- Единицы измерения: если X измеряется в долларах, дисперсия выражается в долларах в квадрате, а стандартное отклонение \(\sigma = \sqrt{\sigma^2}\) выражается в тех же единицах, что и X (доллары), что делает его easier для интерпретации.
- Линейные преобразования: \(\mathrm{Var}(aX + b) = a^2\,\mathrm{Var}(X)\). Прибавление константы b сдвигает распределение, не меняя его разброса; умножение на a масштабирует стандартное отклонение в \(|a|\) раз.
- Суммы независимых величин: если X и Y независимы, то \(\mathrm{Var}(X + Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\), и также \(\mathrm{Var}(X - Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\). Стандартные отклонения напрямую не складываются.
- Чувствительность к экстремальным значениям: поскольку отклонения возводятся в квадрат, редкий, но экстремальный исход может заметно увеличить дисперсию, даже если его вероятность мала.
Дисперсия никогда не бывает отрицательной. Если ваш расчёт даёт отрицательное значение, проверьте, что вероятности в сумме дают 1 и что каждое pᵢ находится между 0 и 1.