Qué hace esta calculadora
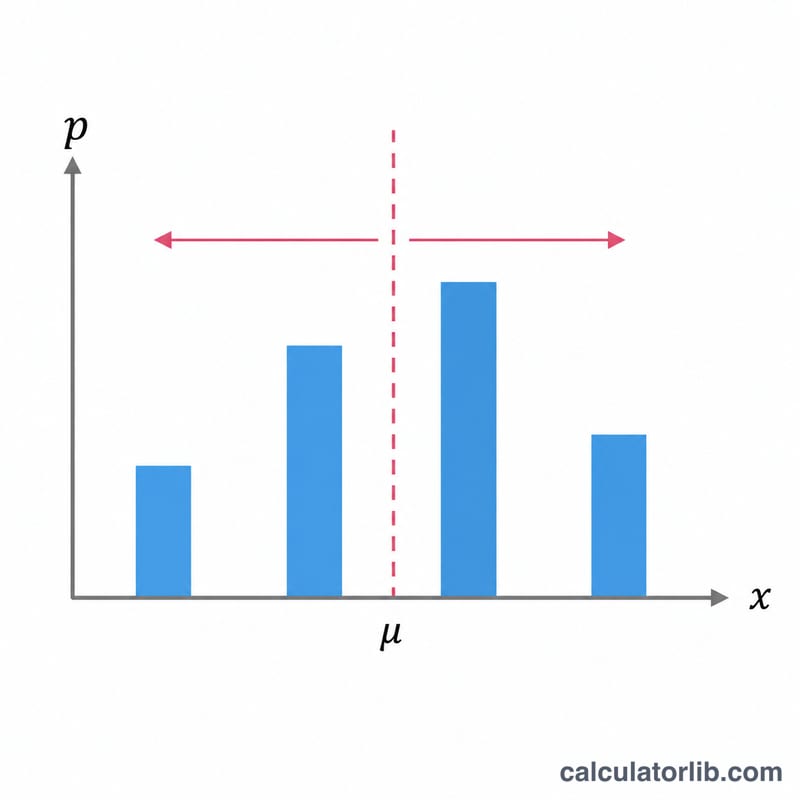
Esta herramienta calcula la varianza y la desviación típica de una variable aleatoria discreta a partir de su distribución de probabilidad. Solo tienes que introducir cada posible resultado (\(x_i\)) y la probabilidad asociada (\(p_i\)), y la calculadora te devuelve la varianza \(\operatorname{Var}(X)\), la media \(\mu\), el valor esperado de \(X^2\) y la desviación típica \(\sigma\). La varianza mide cuánto se dispersan los resultados alrededor de la media: un valor pequeño indica que los resultados se concentran cerca del promedio, mientras que un valor grande significa que están muy repartidos.
Cómo usarla
Escribe los resultados como una lista separada por comas en la primera casilla (por ejemplo, 1, 2, 3). Introduce las probabilidades correspondientes en el mismo orden en la segunda casilla (por ejemplo, 0.2, 0.5, 0.3). Las probabilidades deben sumar 1; la calculadora muestra \(\sum p_i\) para que puedas comprobarlo. Pulsa en calcular para ver la varianza y el resto de estadísticos.
La fórmula explicada
La varianza se obtiene con la práctica fórmula de cálculo:
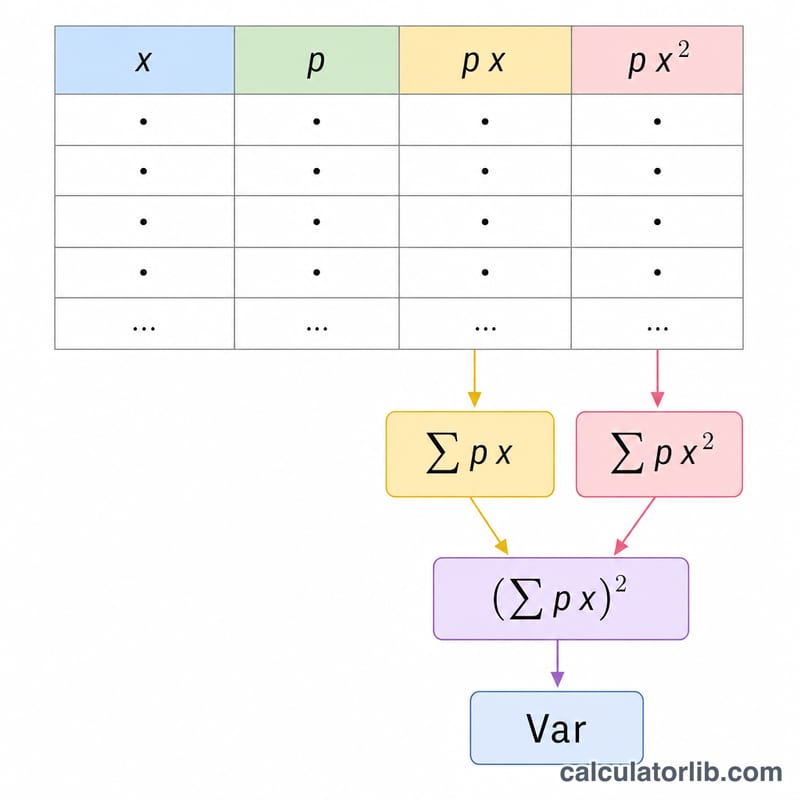
$$\operatorname{Var}(X) = \sum p_i x_i^{2} - \left(\sum p_i x_i\right)^{2}$$
Aquí \(\sum p_i x_i\) es la media \(\mu = E[X]\), y \(\sum p_i x_i^{2}\) es \(E[X^2]\). Al restar el cuadrado de la media a \(E[X^2]\) se obtiene la varianza. Esta expresión es algebraicamente idéntica a la definición \(\operatorname{Var}(X) = \sum p_i (x_i - \mu)^{2}\), pero resulta más cómoda porque se calcula de una sola pasada. La desviación típica es simplemente \(\sigma = \sqrt{\operatorname{Var}(X)}\).
Ejemplo resuelto
Supongamos que X toma los valores 1, 2 y 3 con probabilidades 0.2, 0.5 y 0.3. La media es $$\mu = 1(0.2) + 2(0.5) + 3(0.3) = 0.2 + 1.0 + 0.9 = 2.1.$$ $$E[X^2] = 1(0.2) + 4(0.5) + 9(0.3) = 0.2 + 2.0 + 2.7 = 4.9.$$ Por tanto, $$\operatorname{Var}(X) = 4.9 - 2.1^{2} = 4.9 - 4.41 = 0.49,$$ y \(\sigma = \sqrt{0.49} = 0.7\).
Más ejemplos resueltos
Ejemplo 1: Un dado justo de seis caras
Los resultados son \(x = 1, 2, 3, 4, 5, 6\), cada uno con \(p_i = \frac{1}{6}\).
- Media: \(E[X] = \sum p_i x_i = \frac{1}{6}(1+2+3+4+5+6) = \frac{21}{6} = 3.5\).
- Segundo momento: \(E[X^2] = \sum p_i x_i^2 = \frac{1}{6}(1+4+9+16+25+36) = \frac{91}{6} \approx 15.1667\).
- Varianza: \(\sigma^2 = E[X^2] - (E[X])^2 = \frac{91}{6} - 3.5^2 = 15.1667 - 12.25 \approx 2.9167\) (exactamente \(\frac{35}{12}\)).
- Desviación estándar: \(\sigma = \sqrt{2.9167} \approx 1.7078\).
Ejemplo 2: Un pago de juego con pérdidas y ganancias
Un juego paga \(x = -10, 0, 20\) (en dólares) con probabilidades \(p = 0.5, 0.3, 0.2\). Las probabilidades suman 1.
- Media: \(E[X] = 0.5(-10) + 0.3(0) + 0.2(20) = -5 + 0 + 4 = -1\).
- Segundo momento: \(E[X^2] = 0.5(100) + 0.3(0) + 0.2(400) = 50 + 0 + 80 = 130\).
- Varianza: \(\sigma^2 = 130 - (-1)^2 = 130 - 1 = \) 129.
- Desviación estándar: \(\sigma = \sqrt{129} \approx 11.36\) dólares.
Observe que la media se eleva al cuadrado en el último paso, así que una media negativa aún produce un término de resta positivo.
Comparación de distribuciones con la misma media
Las tres distribuciones siguientes tienen media 2, pero su dispersión difiere. La varianza captura esa diferencia, que la media por sí sola no puede captar.
| Distribución | Media E[X] | E[X²] | Varianza | Desv. estándar |
|---|---|---|---|---|
| x = 2 con p = 1 | 2 | 4 | 0 | 0 |
| x = 1, 2, 3 con p = 0.25, 0.5, 0.25 | 2 | 0.25 + 2 + 2.25 = 4.5 | 4.5 − 4 = 0.5 | ≈ 0.7071 |
| x = 0, 2, 4 con p = 0.25, 0.5, 0.25 | 2 | 0 + 2 + 4 = 6 | 6 − 4 = 2 | ≈ 1.4142 |
La tercera distribución usa resultados situados al doble de distancia de la media que la segunda, por lo que su varianza es cuatro veces mayor (2 frente a 0.5) y su desviación estándar es el doble.
Interpretación de la varianza y la desviación estándar
- Varianza 0: el resultado es constante (una distribución degenerada); toda la probabilidad se concentra en un valor, que coincide con la media.
- Una σ mayor significa mayor dispersión: los resultados tienden a alejarse más de la media E[X].
- Unidades: si X se mide en dólares, la varianza está en dólares al cuadrado, mientras que la desviación estándar \(\sigma = \sqrt{\sigma^2}\) está en las mismas unidades que X (dólares), lo que facilita su interpretación.
- Transformaciones lineales: \(\mathrm{Var}(aX + b) = a^2\,\mathrm{Var}(X)\). Sumar una constante b desplaza la distribución sin cambiar su dispersión; multiplicar por a escala la desviación estándar por \(|a|\).
- Sumas independientes: si X e Y son independientes, \(\mathrm{Var}(X + Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\), y también \(\mathrm{Var}(X - Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\). Las desviaciones estándar no se suman directamente.
- Sensibilidad a los valores extremos: como las desviaciones se elevan al cuadrado, un resultado extremo pero poco frecuente puede aumentar considerablemente la varianza, incluso cuando su probabilidad es pequeña.
La varianza nunca es negativa. Si su cálculo da un valor negativo, compruebe que las probabilidades suman 1 y que cada pᵢ está entre 0 y 1.
Preguntas frecuentes
¿Las probabilidades tienen que sumar 1? Sí, para que la distribución sea válida. La calculadora muestra \(\sum p_i\) para que puedas confirmarlo. Si no suma 1, los resultados no serán correctos.
¿En qué se diferencian la varianza y la desviación típica? La varianza se expresa en unidades al cuadrado; la desviación típica es su raíz cuadrada y se expresa en las mismas unidades que X, lo que facilita su interpretación.
¿Puede ser negativa la varianza? No. Matemáticamente, la varianza siempre es \(\geq 0\). Un resultado negativo indica que has cometido un error al introducir las probabilidades.