

EAR 계산기는 어떤 도구인가요?
실효연이율(EAR, Effective Annual Rate) 계산기는 표시된 명목 연이율을 복리 효과까지 반영한 '실제로 받거나 내는' 연이율로 환산해 줍니다. 이자가 1년에 여러 번 붙으면 '이자에 다시 이자가 붙는' 복리 효과가 생기기 때문에, 실효이율은 언제나 명목이율보다 높습니다. 이 계산기는 특정 국가에 한정되지 않으며, 전 세계 어떤 투자·예금·대출에도 그대로 적용할 수 있습니다.
입력 항목
- 연이율(%) — 표시된 명목 연이율입니다(기본값 6%).
- 복리 주기 — 이자가 얼마나 자주 붙는지를 뜻합니다. 본 계산기는 다양한 주기를 지원합니다: 연 1회(1), 반기(2), 분기(4), 격월(6), 월(12), 반월(24), 격주(26), 주(52), 일(360일 기준), 일(365일 기준), 그리고 연속복리까지 계산할 수 있습니다.
특히 모든 복리 주기에 대한 EAR을 한 번에 보여 주기 때문에, 여러 조건을 나란히 두고 손쉽게 비교할 수 있습니다.
계산 공식
복리 횟수가 유한한 경우, 복리 횟수 \(n\)과 명목이율 \(r\)(소수로 표시)에 대해 다음과 같습니다:
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1$$
연속복리의 경우에는 지수 형태의 공식을 사용합니다: $$\text{EAR} = e^{r} - 1$$ 결과는 소수점 여섯째 자리까지 반올림되며 백분율로 표시됩니다.
계산 예시
명목이율이 6%이고 분기 복리(\(n = 4\))라고 가정해 보겠습니다:
- \(r = 0.06,\ n = 4\)
- $$\text{EAR} = \left(1 + \frac{0.06}{4}\right)^{4} - 1 = (1.015)^{4} - 1$$
- \(\text{EAR} = 1.06136 - 1 = 0.06136\), 즉 약 6.1364%
따라서 분기 복리로 계산한 6% 금리는 실제로 연 6.1364%의 수익을 냅니다. 월 복리로 바꾸면 약 6.1678%로 올라가고, 연속복리에서는 약 6.1837%까지 높아집니다.
복리 빈도와 이율에 따른 실효연이율(EAR)
이 표는 여러 명목(표시) 연이율에 대한 실효연이율을 보여 줍니다. 각 값은 \(\text{EAR} = (1 + r/n)^n - 1\)을 사용하며, 여기서 \(r\)은 소수로 나타낸 명목 이율이고 \(n\)은 연간 복리 계산 횟수입니다. 연속 복리 열은 \(e^r - 1\)을 사용합니다. 값은 백분율로 소수점 넷째 자리까지 반올림했습니다.
| 명목 이율 | 연간 (n=1) | 분기 (n=4) | 월간 (n=12) | 일간 (n=365) | 연속 |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 15% | 15.0000% | 15.8650% | 16.0755% | 16.1798% | 16.1834% |
| 20% | 20.0000% | 21.5506% | 21.9391% | 22.1336% | 22.1403% |
월 복리 10%의 대입 예: \((1 + 0.10/12)^{12} - 1 = (1.008333…)^{12} - 1 \approx 1.104713 - 1 = 0.104713\), 즉 약 10.4713%입니다.
연간 복리에서 분기 복리로 바뀔 때의 증가폭은 월간에서 일간으로 바뀔 때보다 훨씬 크며, 일간에서 연속 복리로 바뀔 때의 증가는 매우 작다는 점에 주목하세요.
핵심 용어: 명목 이율, 실효연이율, APR 및 APY
- 명목 이율 (표시 이율)
- 해당 연도 내 복리 효과를 반영하기 전에 제시되는 연간 이자율입니다. 예: "월 복리 12%".
- 복리 빈도
- 1년에 이자가 계산되어 원금에 더해지는 횟수(\(n\))입니다: 연 1회, 반년 2회, 분기 4회, 월 12회, 주 52회, 일 365회.
- EAR (실효연이율)
- 연 1회 복리로 계산했을 때, 명목 이율을 \(n\)회 복리로 계산한 것과 같은 성장을 주는 이율입니다: \(\text{EAR} = (1 + r/n)^n - 1\).
- APY (연간 수익률)
- 예금 및 저축 상품에 흔히 쓰이는 용어입니다. EAR과 같은 값으로, 복리를 포함한 연간 수익률입니다.
- APR (연간 백분율 이율)
- 일반적으로 명목 수치로 제시되는 연간 이율이며, 그 자체로는 해당 연도 내 복리 효과를 포함하지 않습니다. 정확한 APR 정의와 수수료 포함 여부는 국가 및 규정에 따라 다르므로, 상품이 제공되는 곳에 적용되는 규정을 확인하세요.
- 연속 복리
- \(n \to \infty\)일 때의 이론적 한계입니다: \(\text{EAR} = e^r - 1\).
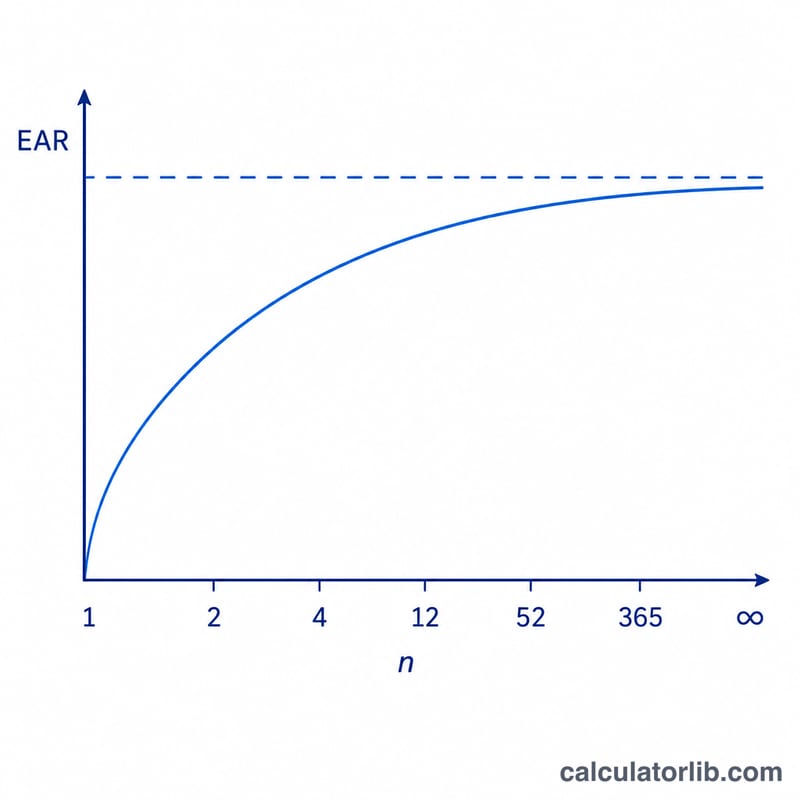
관계: 같은 명목 이율에서 EAR ≥ 명목 이율이며, 복리가 연 1회(\(n=1\))일 때만 두 값이 같습니다. EAR은 \(n\)이 커질수록 높아지며 \(e^r - 1\)에 가까워집니다.
EAR 결과 해석하기
EAR과 명목 이율의 차이는 순전히 복리 효과에서 비롯됩니다. 이전 기간에 발생한 이자(또는 부과된 이자)가 이후 기간에 다시 이자를 낳기 때문입니다. 두 수치가 같다면 복리가 1년에 한 번만 적용된다는 뜻입니다.
- 이율이 높을수록 차이가 커집니다. 3%에서 월 복리는 약 0.04%포인트를 더하고, 20%에서는 약 1.94%포인트를 더합니다.
- 복리 빈도가 잦을수록 EAR이 높아지지만 증가폭은 점점 줄어듭니다. 연간에서 분기로 바뀔 때 가장 큰 상승이 나타나고, 일간에서 연속으로 바뀔 때는 아주 적은 증가만 있습니다. 상한은 \(e^r - 1\)입니다.
- EAR과 APY는 연간 수익률을 나타내는 동일한 척도입니다. 따라서 복리 방식이 다른 예금이나 투자 상품을 비교할 때 둘 중 어느 것을 써도 됩니다.
- 같은 척도를 대출에도 적용할 수 있습니다. 대출이나 신용 잔액의 경우, 복리가 연 1회보다 자주 적용되면 EAR은 실제 연간 이자 비용을 보여 줍니다. 투자의 경우에는 실제 연간 성장률을 보여 줍니다.
두 제안을 공정하게 비교하려면 먼저 둘 다 EAR로 환산하세요. EAR이 높을수록 잔액이 더 빠르게 늘어나며, 이는 저축자에게는 유리하고 차입자에게는 비용이 더 큽니다. EAR은 이율과 복리만 반영하며, 수수료, 세금, 금리 변동은 포함하지 않습니다.
이 내용은 일반적인 정보이며, 전문적인 재무 자문이 아닙니다.
자주 묻는 질문
EAR이 명목이율보다 높은 이유는 무엇인가요? 이자가 1년에 한 번 이상 붙고, 그 다음 이자는 이미 늘어난 잔액을 기준으로 계산되기 때문입니다. 복리 주기가 잦을수록 EAR도 높아집니다.
일 복리에서 360일과 365일은 어떻게 다른가요? 일부 금융기관은 일 복리 계산 시 1년을 360일로 가정하고, 다른 곳은 실제 365일을 사용합니다. 본 계산기는 두 경우를 모두 보여 주므로 거래 기관의 관행에 맞춰 확인할 수 있습니다.
EAR은 언제 사용하나요? 복리 주기가 서로 다른 대출이나 투자 상품을 공정하게 비교할 때 사용합니다. EAR은 모든 상품을 동일한 '연 단위' 기준으로 환산해 주기 때문입니다.
















