Что такое распределение Леви?
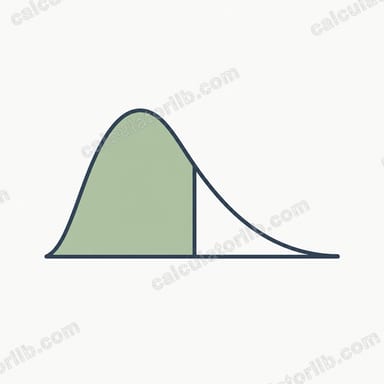
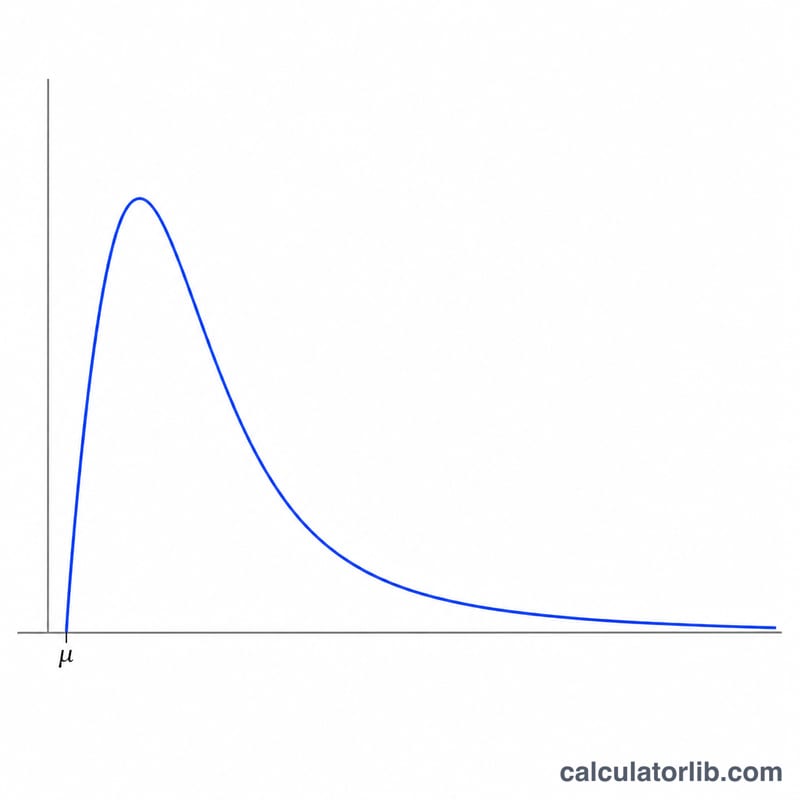
Распределение Леви — это непрерывное вероятностное распределение для неотрицательной случайной величины. Это одно из немногих устойчивых распределений, для которых существует плотность вероятности в замкнутой форме, и одновременно частный случай обратного гамма-распределения. Распределение задаётся двумя параметрами: параметром сдвига \(\mu\), который смещает распределение так, что его область определения начинается с \(x = \mu\), и параметром масштаба \(c > 0\), отвечающим за разброс. Из-за очень «тяжёлого» правого хвоста математическое ожидание и дисперсия распределения Леви не определены (бесконечны), однако сама плотность и кумулятивные вероятности в каждой точке заданы абсолютно корректно.
Как пользоваться калькулятором
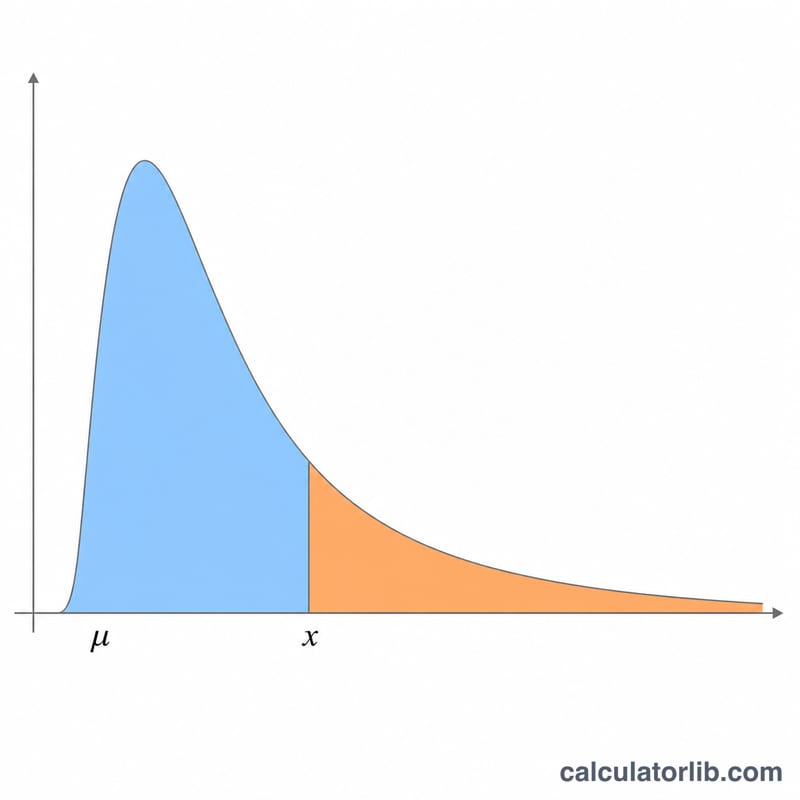
Введите значение случайной величины \(x\), параметр сдвига \(\mu\) и положительный параметр масштаба \(c\). Калькулятор вернёт плотность вероятности \(f(x)\), нижнюю кумулятивную вероятность \(P(x) = P(X \le x)\) и верхнюю кумулятивную вероятность \(Q(x) = P(X > x)\). Для стандартного распределения Леви используйте \(\mu = 0\) и \(c = 1\). Если \(x\) меньше или равно \(\mu\), величина выходит за пределы области определения, поэтому плотность равна 0, \(P(x) = 0\), а \(Q(x) = 1\).
Разбор формулы
Обозначим \(y = x - \mu\). При \(y > 0\) плотность равна $$f(x) = \sqrt{\dfrac{c}{2\pi}}\;\frac{e^{-\frac{c}{2y}}}{y^{3/2}}.$$ Функция распределения выражается через дополнительную функцию ошибок: $$P(x) = \operatorname{erfc}\!\left(\sqrt{\dfrac{c}{2y}}\right),$$ а верхний хвост — просто $$Q(x) = 1 - P(x) = \operatorname{erf}\!\left(\sqrt{\dfrac{c}{2y}}\right).$$ Этот инструмент вычисляет \(\operatorname{erf}\) и \(\operatorname{erfc}\) по рациональной аппроксимации 7.1.26 из справочника Абрамовица и Стиган, точность которой составляет около семи знаков после запятой.
Разобранный пример
Возьмём \(\mu = 0\), \(c = 1\), \(x = 3\), тогда \(y = 3\). Аргумент равен \(z = \sqrt{1/6} = 0{,}408248\). Плотность: $$\sqrt{\dfrac{1}{2\pi}} \cdot \frac{e^{-1/6}}{3^{1.5}} = 0{,}398942 \cdot \frac{0{,}846482}{5{,}196152} \approx 0{,}06499.$$ Нижняя кумулятивная вероятность \(P(3) = \operatorname{erfc}(0{,}408248) \approx 0{,}56373\), а верхняя \(Q(3) = \operatorname{erf}(0{,}408248) \approx 0{,}43627\). Как и ожидалось, \(P + Q = 1\).
Частые вопросы
Что произойдёт, если \(c\) равно нулю или отрицательно? Параметр масштаба должен быть строго положительным; при \(c \le 0\) калькулятор выдаёт ошибку.
Почему плотность равна 0, когда \(x\) равно \(\mu\)? Область определения начинается с \(x = \mu\): плотность поднимается от 0, достигает единственной моды, а затем медленно убывает, образуя тяжёлый правый хвост.
Есть ли у распределения Леви математическое ожидание? Нет. И среднее, и дисперсия бесконечны — именно поэтому распределение используют для моделирования явлений с экстремальными выбросами, например полётов Леви.