什么是盈亏平衡点?
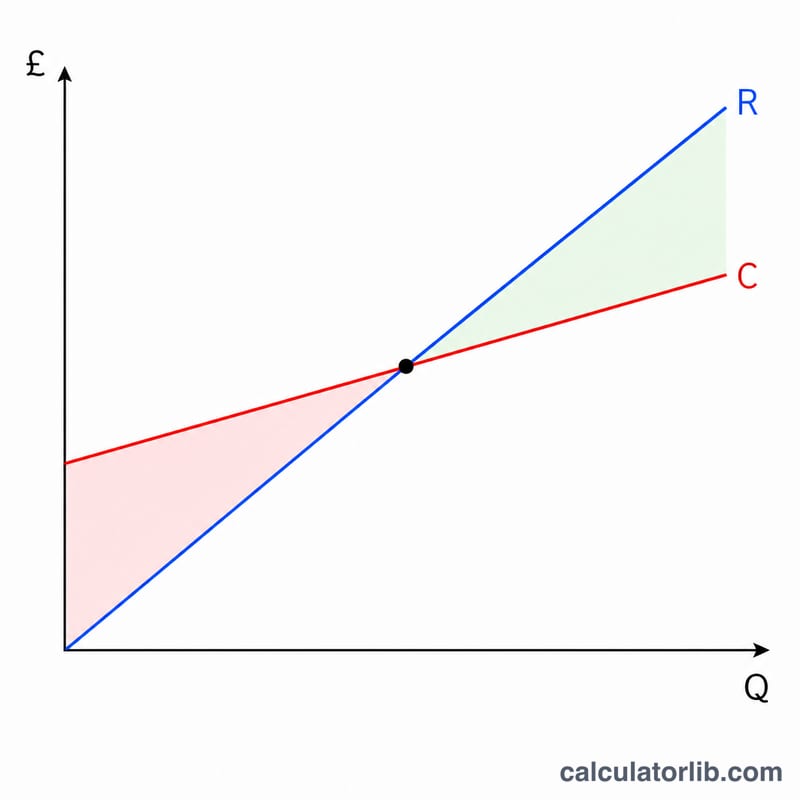
盈亏平衡点(保本点)是指销售达到某一水平时,总收入恰好等于总成本,此时利润为零。低于这一水平,企业处于亏损状态;高于这一水平,每多卖出一件产品都会带来利润。本计算器采用经典的线性量本利(CVP)模型,即总成本随销量呈直线方式上升。
如何使用本计算器
请输入你的固定成本总额(如房租、工资、保险等不随销量变化的费用)、单位售价,以及单位变动成本(如原材料、包装、按件计算的人工等)。工具会自动算出保本销量(件)、对应的保本销售额、单位边际贡献,以及边际贡献率。
公式解析
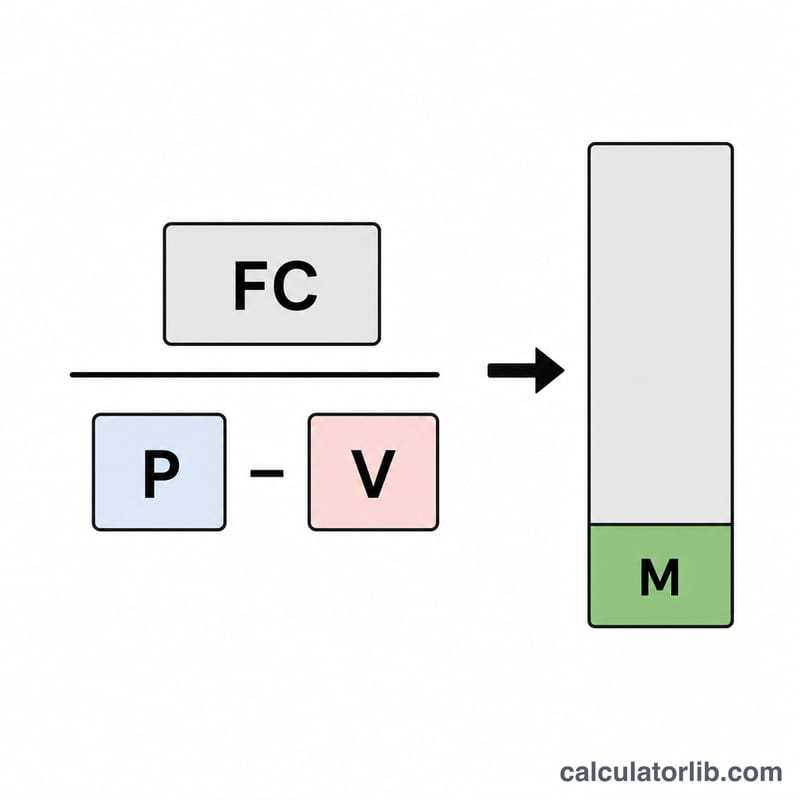
保本销量等于固定成本除以单位边际贡献,其中边际贡献为售价减去变动成本:
$$\text{保本销量 } Q = \frac{\text{固定成本}}{\text{单价} - \text{单位变动成本}}$$
每卖出一件产品,其边际贡献都会用于弥补固定成本。当销量足以覆盖全部固定成本时,企业即达到盈亏平衡。如果单价等于变动成本,边际贡献为零,则不存在盈亏平衡点。
计算实例
假设固定成本为 10,000 元,单价为每件 25 元,单位变动成本为每件 15 元。则单位边际贡献为 \(25 - 15 = 10\) 元。保本销量 $$Q = \frac{10000}{10} = 1000 \text{ 件}$$ 保本销售额 \(= 1000 \times 25 = 25000\) 元。边际贡献率为 \(\frac{10}{25} = 40\%\)。
价格和成本变化如何影响盈亏平衡点
基准条件为固定成本 $10,000、售价 $25、单位可变成本 $15。下表每个方案只改变一个输入项,其余两项保持基准值。盈亏平衡销量的小数结果保留两位小数,实际操作中应向上取整为整数件。
| 方案 | 固定成本 | 售价 | 单位可变成本 | 单位边际贡献 | 盈亏平衡销量 | 盈亏平衡收入 | 边际贡献率 |
|---|---|---|---|---|---|---|---|
| 基准 | $10,000 | $25 | $15 | $10 | 1,000 | $25,000 | 40% |
| 售价 $30 | $10,000 | $30 | $15 | $15 | 666.67 | $20,000 | 50% |
| 售价 $20 | $10,000 | $20 | $15 | $5 | 2,000 | $40,000 | 25% |
| 可变成本 $12 | $10,000 | $25 | $12 | $13 | 769.23 | $19,230.77 | 52% |
| 可变成本 $18 | $10,000 | $25 | $18 | $7 | 1,428.57 | $35,714.29 | 28% |
| 固定成本 $15,000 | $15,000 | $25 | $15 | $10 | 1,500 | $37,500 | 40% |
关键结论:售价降低 $5 会使盈亏平衡销量翻倍,因为单位边际贡献从 $10 减半至 $5。售价提高 $5 会使盈亏平衡销量降低三分之一。固定成本增加会使盈亏平衡销量按相同比例上升,但边际贡献率保持不变。
解读盈亏平衡结果
盈亏平衡点是总收入等于总成本、利润为零时的销售量。
- 低于盈亏平衡销量:总成本超过总收入,因此处于亏损状态。每多卖出一件,亏损就减少一个单位边际贡献。
- 高于盈亏平衡销量:利润 =(销量 − 盈亏平衡销量)× 单位边际贡献。
以基准条件为例(盈亏平衡销量 1,000 件,单位边际贡献 $10):销售 1,500 件时,利润为 \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\)。验算:收入为 1,500 × $25 = $37,500,总成本为 $10,000 + 1,500 × $15 = $32,500,两者之差为 $5,000。
安全边际
安全边际表示销售额在降至盈亏平衡点之前还能下降多少:
$$\text{安全边际} = \frac{ \text{实际销售额} - \text{盈亏平衡销售额} }{ \text{实际销售额} }$$
实际销量为 1,500 件、盈亏平衡销量为 1,000 件时,安全边际为 \(\frac{500}{1{,}500} = 33.3\%\)。销售额大约下降三分之一,企业才会开始亏损。销量或收入均可使用,但两个数值必须采用相同的计量口径。
为什么更高的边际贡献率有利于降低盈亏平衡点
盈亏平衡收入等于固定成本除以边际贡献率。边际贡献率越高,每一美元销售额能覆盖的固定成本就越多,因此盈亏平衡点随之下降。在上表中,边际贡献率从 40% 提高到 50%,会使盈亏平衡收入从 $25,000 降至 $20,000。
模型假设
- 成本为线性:在整个销量范围内,单位可变成本保持不变,固定成本也不变。
- 售价保持不变,不存在批量折扣。
- 只销售一种产品,或将固定产品组合视为一种产品。
- 所生产的产品全部售出,不存在库存积压。
现实中的企业常常打破这些假设,例如阶梯式固定成本、批量定价或产品组合变化。本结果仅供参考,不构成财务建议。
关键术语和变量
- 固定成本
- 在一个期间内不随生产或销售数量变化的成本,例如租金、固定薪资和保险费。
- 单位可变成本
- 与每件产品的生产或销售量成比例增加的成本,例如材料、包装和单件运输费。
- 单位售价
- 每售出一件产品所获得的收入。
- 单位边际贡献
- 单位售价减去单位可变成本。它是每件产品用于补偿固定成本、再形成利润的那部分金额。
- 边际贡献率
- 单位边际贡献除以单位售价,通常以百分比表示。
- 盈亏平衡销量
- 总收入等于总成本时必须售出的产品件数。
- 盈亏平衡收入
- 盈亏平衡点对应的销售收入,等于盈亏平衡销量 × 售价。
- 安全边际
- 实际(或计划)销售额与盈亏平衡销售额之间的差额,通常表示为实际销售额的百分比。
- 总成本
- 某一销量下的固定成本加上全部可变成本。
公式
$$\text{单位边际贡献} = P - V$$
$$\text{边际贡献率} = \frac{P - V}{P}$$
$$\text{盈亏平衡销量} = \frac{F}{P - V}$$
$$\text{盈亏平衡收入} = \frac{F}{\text{边际贡献率}}$$
$$\text{总成本} = F + V \times \text{销量}$$
其中 \(F\) 为固定成本,\(P\) 为单位售价,\(V\) 为单位可变成本。当 \(F = \$10{,}000\)、\(P = \$25\)、\(V = \$15\) 时,边际贡献率为 \(10/25 = 40\%\),盈亏平衡收入为 \(\$10{,}000 / 0.40 = \$25{,}000\)。
常见问题
什么是边际贡献?边际贡献是指每件产品在弥补自身变动成本之后,可用于覆盖固定成本和形成利润的金额,即单价减去单位变动成本。
如果单价低于变动成本会怎样?此时边际贡献为负,每卖一件都在亏损,因此不存在正的盈亏平衡点。
这个计算包含税费吗?不包含。本工具基于简单的线性模型,计算的是税前经营层面的盈亏平衡。若想求出实现目标利润所需的销量,可将期望利润加到固定成本中一并计算。