ماذا تفعل هذه الحاسبة
تقدّر حاسبة الدخل المطلوب لشراء منزل إجمالي الراتب السنوي الذي تحتاجه للتأهل لقرض عقاري محدد. تضع جهات الإقراض حدًا أقصى لتكاليف السكن الشهرية كنسبة من دخلك الإجمالي، وتُعرف هذه النسبة باسم نسبة الدين إلى الدخل الأمامية (DTI)، وغالبًا ما تكون 28%. تعمل هذه الأداة بشكل عكسي انطلاقًا من إجمالي الدفعة الشهرية للمنزل لتكشف الدخل اللازم للبقاء ضمن هذا الحد. لاحظ أن المبالغ معروضة بالدولار وفق الأعراف الأمريكية، لكن المعادلة الحسابية نفسها تنطبق على أي عملة وأي بلد.
كيفية الاستخدام
أدخل مبلغ القرض (أي القرض العقاري نفسه، وليس سعر المنزل بالكامل)، ونسبة الفائدة، ومدة القرض بالسنوات. ثم أضف تقديرك للضريبة العقارية السنوية وتأمين المنزل حتى تُحتسب الدفعة السكنية الكاملة (PITI: الأصل والفائدة والضريبة والتأمين). أخيرًا، حدد أقصى نسبة من الدخل تسمح بها جهة الإقراض للسكن — و28% هي النسبة الأمامية المعتادة. ستعرض لك الحاسبة الدخل السنوي والشهري الذي تحتاجه، إلى جانب تفصيل للدفعة الشهرية.
شرح المعادلة
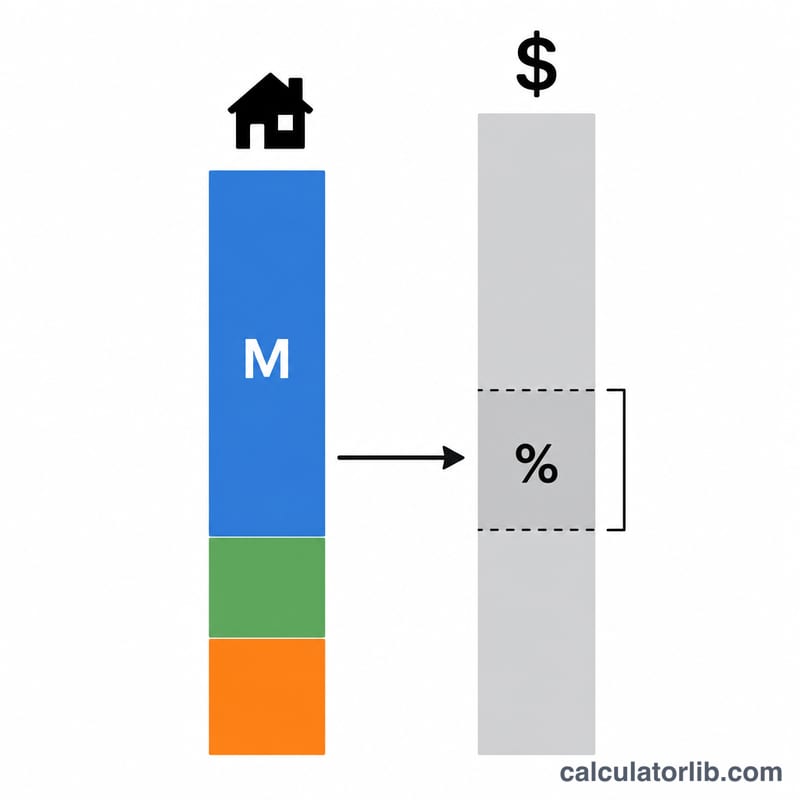
نحسب أولًا الأصل والفائدة الشهريين باستخدام معادلة الإطفاء، حيث i هو معدل الفائدة الشهري وn هو عدد الدفعات. ثم نضيف الضريبة العقارية الشهرية والتأمين للحصول على إجمالي الدفعة السكنية الشهرية. بعد ذلك يكون:
$$\text{Income} = \frac{\left(M + \frac{\text{Tax}}{12} + \frac{\text{Insurance}}{12}\right) \times 12}{\text{DTI}/100}$$وكلما انخفضت نسبة الدين إلى الدخل، زاد الدخل المطلوب لنفس الدفعة.
مثال تطبيقي
لقرض بقيمة 300,000 دولار بفائدة 6.5% على مدى 30 عامًا، يبلغ الأصل والفائدة نحو 1,896.20 دولار شهريًا. وبإضافة 300 دولار ضريبة و100 دولار تأمين، يصبح إجمالي الدفعة الشهرية 2,296.20 دولار. وعند نسبة دين إلى دخل تبلغ 28%، يكون الدخل السنوي المطلوب:
$$\text{Income} = (2{,}296.20 \div 0.28) \times 12 \approx 98{,}409 \text{ دولار سنويًا}$$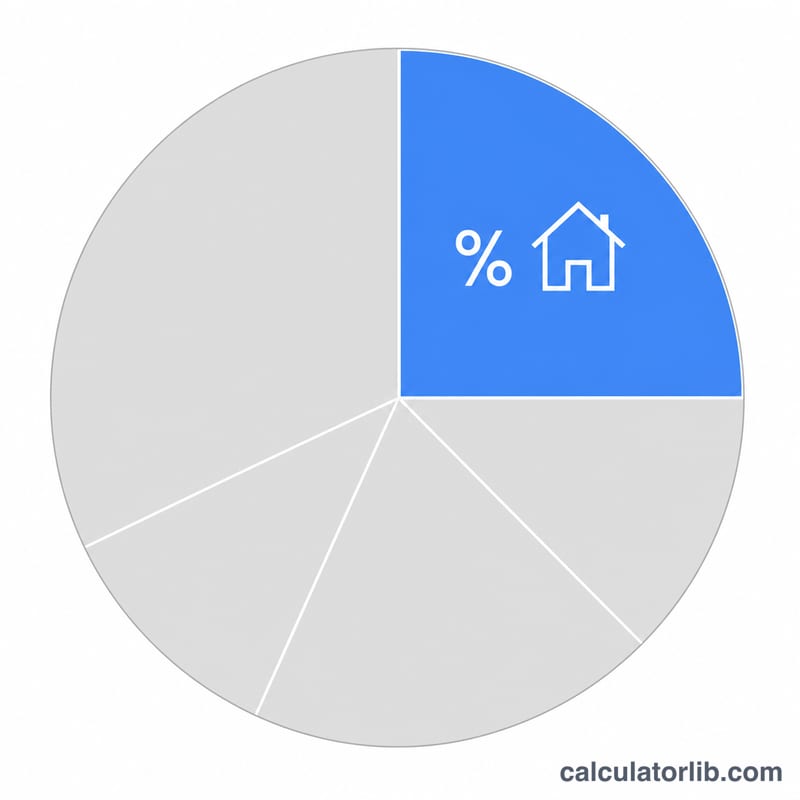
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
أي نسبة دين إلى دخل ينبغي أن أستخدم؟ النسبة المعتادة للحد الأمامي هي 28%، وبعض برامج الإقراض تسمح بأكثر من ذلك. أما النسب الأقل فتمنحك تقديرًا أكثر تحفظًا وراحة.
هل يشمل ذلك ديوني الأخرى؟ لا — هذه هي النسبة الأمامية المخصصة للسكن فقط. أما قروض السيارات وبطاقات الائتمان فتؤثر في النسبة الخلفية المنفصلة (التي غالبًا تتراوح بين 36% و43%).
هل أدخل مبلغ القرض أم سعر المنزل؟ أدخل مبلغ القرض بعد خصم الدفعة المقدمة. فكلما زادت الدفعة المقدمة، قلّ القرض والدخل المطلوب.