यह कैलकुलेटर क्या करता है
"घर खरीदने के लिए ज़रूरी आय कैलकुलेटर" यह अनुमान लगाता है कि किसी खास होम लोन के लिए योग्य बनने हेतु आपको कितनी कुल (gross) सालाना सैलरी चाहिए। बैंक और लेंडर आपके मासिक हाउसिंग खर्च को आपकी कुल आय के एक तय प्रतिशत तक सीमित रखते हैं — इसे फ्रंट-एंड डेट-टू-इनकम (DTI) अनुपात कहते हैं, जो आमतौर पर 28% होता है। यह टूल घर की कुल मासिक किस्त से उल्टी गणना करके बताता है कि इस सीमा के भीतर रहने के लिए कितनी आय चाहिए। यहाँ डॉलर ($) में राशि अमेरिकी तरीके के अनुसार दी गई है, लेकिन गणित किसी भी मुद्रा (जैसे ₹) पर समान रूप से लागू होता है। ध्यान दें — भारत में बैंकों के EMI-टू-इनकम नियम कुछ अलग हो सकते हैं (अक्सर 40–50% तक), इसलिए इसे एक सामान्य अनुमान के तौर पर इस्तेमाल करें।
इसे कैसे इस्तेमाल करें
लोन की राशि डालें (यानी होम लोन, घर की पूरी कीमत नहीं), ब्याज दर डालें, और लोन की अवधि सालों में डालें। फिर अपना अनुमानित सालाना प्रॉपर्टी टैक्स और घर का बीमा जोड़ें ताकि पूरी हाउसिंग किस्त (PITI — मूलधन, ब्याज, टैक्स और बीमा) शामिल हो जाए। आखिर में वह अधिकतम प्रतिशत तय करें जो लेंडर हाउसिंग खर्च के लिए मंज़ूर करता है — 28% मानक फ्रंट-एंड अनुपात है। कैलकुलेटर आपको ज़रूरी सालाना और मासिक आय, साथ ही मासिक किस्त का पूरा ब्योरा बता देगा।
फ़ॉर्मूला समझें
सबसे पहले हम एमॉर्टाइज़ेशन फ़ॉर्मूले से मासिक मूलधन और ब्याज (P&I) निकालते हैं, जहाँ i मासिक ब्याज दर है और n कुल किस्तों की संख्या है। इसमें मासिक प्रॉपर्टी टैक्स और बीमा जोड़कर कुल मासिक हाउसिंग किस्त मिलती है। फिर ज़रूरी सालाना आय = (मासिक किस्त ÷ DTI अनुपात) × 12। DTI अनुपात जितना कम होगा, उतनी ही ज़्यादा आय उसी किस्त के लिए चाहिए होगी।
$$\text{Income} = \frac{\left(M + \frac{\text{Tax}}{12} + \frac{\text{Insurance}}{12}\right) \times 12}{\text{DTI}/100}$$ $$\text{where}\quad \left\{ \begin{aligned} M &= \text{Loan} \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1} \\ r &= \dfrac{\text{Rate}}{1200} \\ n &= \text{Term} \times 12 \end{aligned} \right.$$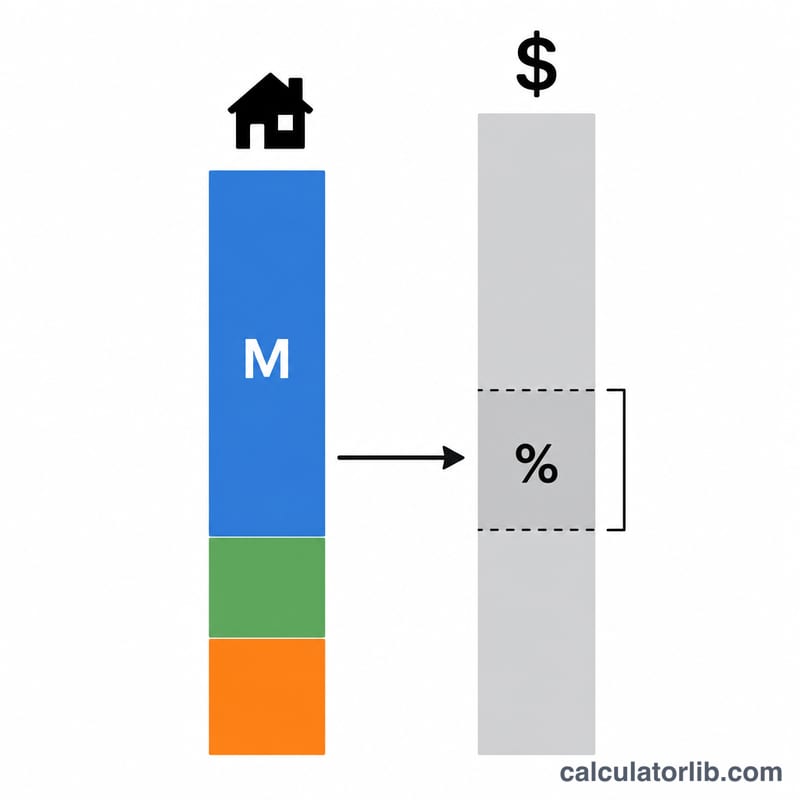
उदाहरण से समझें
मान लीजिए $300,000 का लोन 6.5% ब्याज पर 30 साल के लिए है, तो मूलधन और ब्याज (P&I) लगभग $1,896.20 प्रति माह बनता है। इसमें $300 टैक्स और $100 बीमा जोड़ने पर मासिक किस्त $2,296.20 हो जाती है। 28% DTI अनुपात पर, ज़रूरी सालाना आय = \((2{,}296.20 / 0.28) \times 12 \approx \$98{,}409\) प्रति वर्ष।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
मुझे कौन-सा DTI अनुपात इस्तेमाल करना चाहिए? 28% पारंपरिक फ्रंट-एंड सीमा है; कुछ लोन प्रोग्राम इससे ज़्यादा की भी अनुमति देते हैं। कम अनुपात लेने पर अनुमान ज़्यादा सुरक्षित और आरामदायक रहता है।
क्या इसमें मेरे बाकी कर्ज़े भी शामिल हैं? नहीं — यह सिर्फ़ फ्रंट-एंड (केवल हाउसिंग वाला) अनुपात है। कार लोन और क्रेडिट कार्ड अलग बैक-एंड अनुपात (अक्सर 36–43%) को प्रभावित करते हैं।
लोन की राशि डालूँ या घर की कीमत? डाउन पेमेंट घटाने के बाद बची लोन राशि डालें। ज़्यादा डाउन पेमेंट करने से लोन घटता है और ज़रूरी आय भी कम हो जाती है।