Qu'est-ce que la loi de Laplace ?
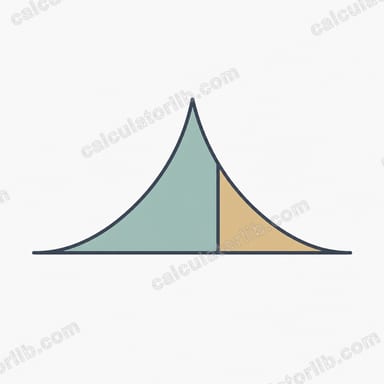
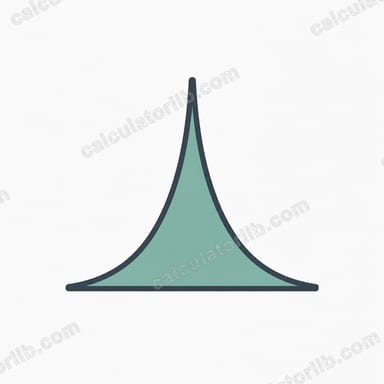
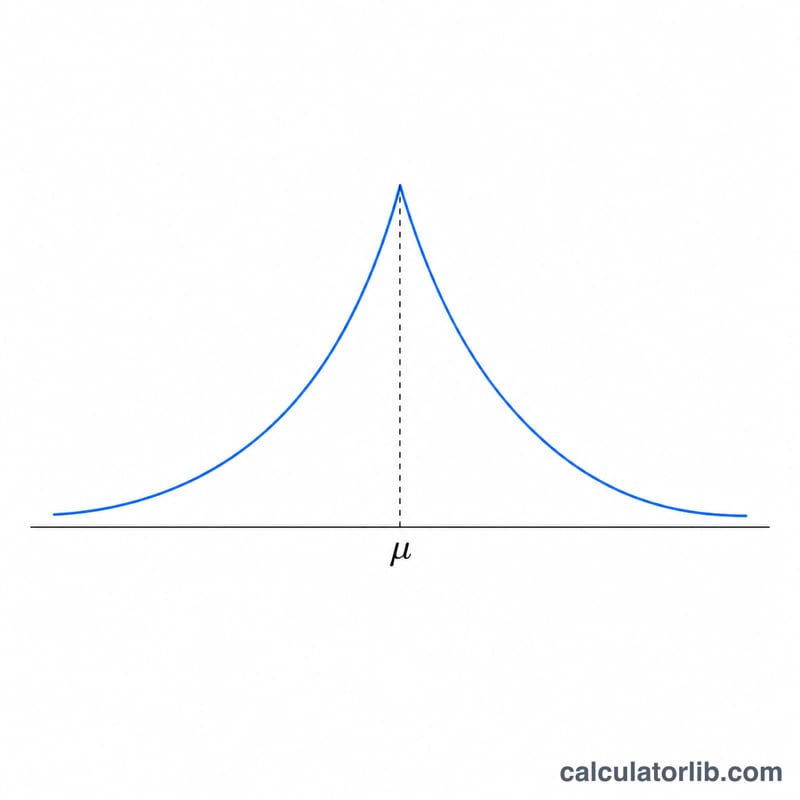
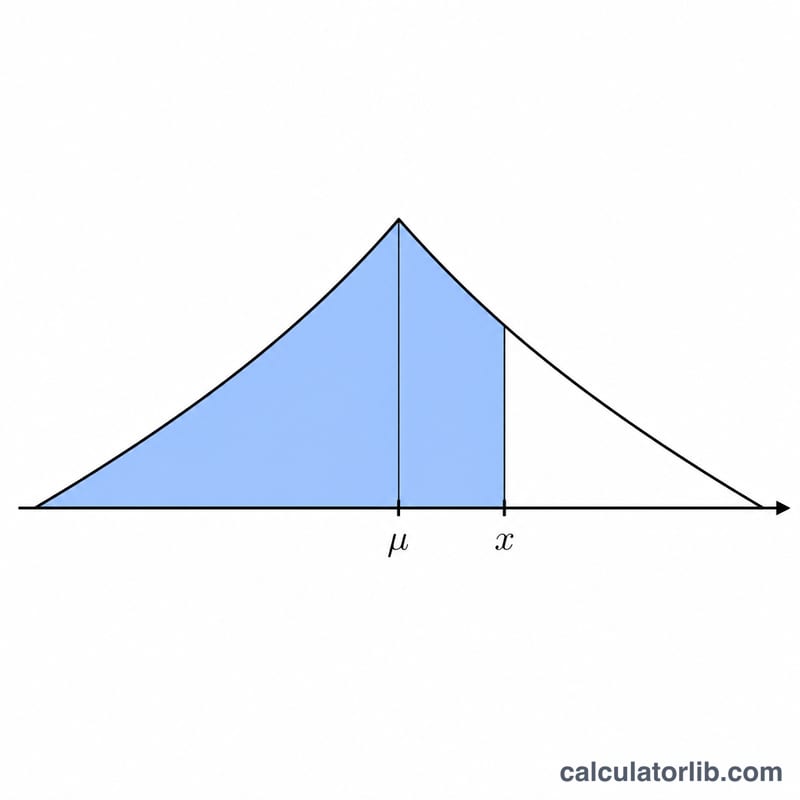
La loi de Laplace, également appelée loi double exponentielle, est une loi de probabilité continue symétrique autour de son centre. Elle ressemble à deux lois exponentielles accolées dos à dos, ce qui crée un pic marqué (une pointe anguleuse) au niveau du paramètre de position, ainsi que des queues plus épaisses que celles de la loi normale. On l'emploie largement en traitement du signal, en régression robuste (moindres écarts absolus), en inférence bayésienne (loi a priori du LASSO) et en finance pour modéliser des rendements à queues épaisses. C'est un outil mathématique universel qui s'applique de la même façon partout.
Comment utiliser ce calculateur
Saisissez trois nombres : x, la valeur de la variable aléatoire ; le paramètre de position mu, qui fixe le centre (à la fois moyenne et médiane) ; et le paramètre d'échelle b, qui doit être strictement positif et règle la dispersion. Le calculateur renvoie la densité de probabilité \(f(x)\), la probabilité cumulée inférieure \(P(X \leq x)\) et la probabilité cumulée supérieure \(P(X > x)\). La somme des deux valeurs cumulées est toujours exactement égale à 1.
La formule expliquée
La densité s'écrit $$f(x) = \frac{1}{2\,b}\exp\!\left(-\frac{\left|x - \mu\right|}{b}\right)$$ La fonction de répartition est définie par morceaux : $$F(x) = \begin{cases} \dfrac{1}{2}\exp\!\left(\dfrac{x - \mu}{b}\right) & \text{si } x < \mu \\[1em] 1 - \dfrac{1}{2}\exp\!\left(-\dfrac{x - \mu}{b}\right) & \text{si } x \geq \mu \end{cases}$$ Le recours à l'écart absolu garantit que l'exposant reste négatif ou nul, de sorte que \(\exp()\) ne provoque jamais de dépassement de capacité. La moyenne vaut \(\mu\) et la variance vaut \(2b^2\).
Exemple détaillé
Prenons \(x = 1\), \(\mu = 0\), \(b = 1\). L'écart est \(d = 1\). Densité : $$f(1) = 0{,}5\cdot\exp(-1) = 0{,}18394$$ Comme \(x \geq \mu\), on a $$F(1) = 1 - 0{,}5\cdot\exp(-1) = 0{,}81606$$ et la probabilité supérieure vaut \(1 - 0{,}81606 = 0{,}18394\).
Questions fréquentes
Pourquoi b doit-il être positif ? Le paramètre d'échelle figure au dénominateur et à l'intérieur de l'exponentielle ; si \(b \leq 0\), la densité n'est pas définie, d'où la vérification effectuée par le calculateur.
Que se passe-t-il en x = mu ? La densité atteint sa valeur maximale \(\frac{1}{2b}\) et les deux probabilités cumulées sont égales à 0,5. La fonction présente en ce point une pointe anguleuse, donc non dérivable.
La loi est-elle symétrique ? Oui. On a \(f(\mu + t) = f(\mu - t)\) et \(F(\mu + t) = 1 - F(\mu - t)\) pour tout \(t\).