एक्सपोनेंशियल रिग्रेशन क्या है?
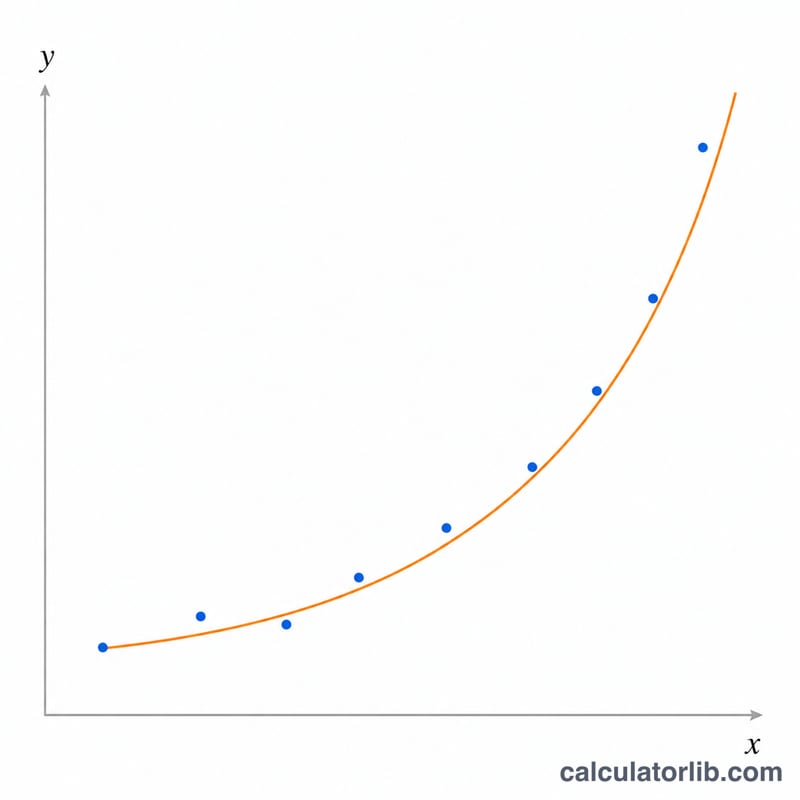
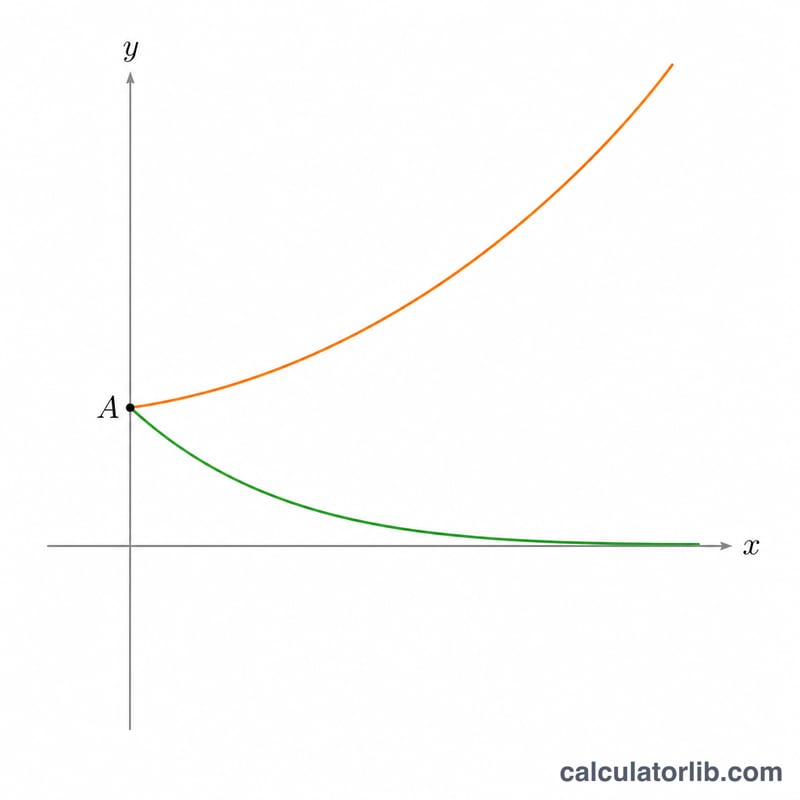
एक्सपोनेंशियल रिग्रेशन युग्मित डेटा बिंदुओं के एक समूह पर \(y = A\,e^{Bx}\) रूप का कर्व फिट करता है। यह उन राशियों को मॉडल करने का मानक तरीका है जो अपने मौजूदा आकार के अनुपात में बढ़ती या घटती हैं — जैसे जनसंख्या वृद्धि, रेडियोधर्मी क्षय, चक्रवृद्धि ब्याज, या बैक्टीरिया का संवर्धन। यह कैलकुलेटर पूरी तरह गणितीय और सांख्यिकीय टूल है, इसलिए यह हर जगह एक जैसा ही काम करता है और किसी देश-विशेष नियम पर निर्भर नहीं है।
इसका उपयोग कैसे करें
अपनी स्वतंत्र (independent) वैल्यू X values बॉक्स में और आश्रित (dependent) वैल्यू Y values बॉक्स में अल्पविराम (comma) से अलग करके भरें। दोनों सूचियों में संख्याओं की गिनती बराबर होनी चाहिए, कम से कम दो बिंदु ज़रूरी हैं, और हर Y वैल्यू सख्ती से धनात्मक (positive) होनी चाहिए (क्योंकि इस विधि में y का प्राकृतिक लघुगणक लिया जाता है)। डिस्प्ले की परिशुद्धता चुनें, फिर फिट किए गए गुणांक \(A\) और \(B\), सहसंबंध गुणांक \(r\) तथा तैयार समीकरण पढ़ लें।
सूत्र की व्याख्या
चूँकि \(y = A\,e^{Bx}\) रेखीय (linear) नहीं है, इसलिए हम दोनों ओर प्राकृतिक लघुगणक लेकर इसे रेखीय बनाते हैं: \(\ln y = \ln A + B\,x\)। अब यह x के सापेक्ष \(\ln(y)\) का एक साधारण रेखीय रिग्रेशन बन जाता है। केंद्रित योगों \(S_{xx} = \sum (x - \bar{x})^2\), \(S_{yy} = \sum (\ln y - \overline{\ln y})^2\), और \(S_{xy} = \sum (x - \bar{x})(\ln y - \overline{\ln y})\) का उपयोग करते हुए, ढलान $$y = A\,e^{Bx}$$ $$\text{where}\quad \left\{ \begin{aligned} B &= \frac{S_{xy}}{S_{xx}} = \frac{\sum (x_i - \bar{x})(\ln y_i - \overline{\ln y})}{\sum (x_i - \bar{x})^2} \\ A &= \exp\!\left(\overline{\ln y} - B\,\bar{x}\right) \end{aligned} \right.$$ होता है। सहसंबंध \(r = \frac{S_{xy}}{\sqrt{S_{xx}}\cdot\sqrt{S_{yy}}}\) हमेशा \(-1\) और \(1\) के बीच रहता है; इसका मान (परिमाण में) \(0.7\) से ऊपर हो तो फिट मज़बूत मानी जाती है।
हल किया हुआ उदाहरण
मान लीजिए \(x = [1, 2, 3, 4, 5]\) और \(y = [2.7, 7.4, 20.1, 54.6, 148.4]\) (लगभग \(e^{x}\))। तब हमें मिलता है \(S_{xx} = 10\), \(S_{xy} \approx 10.0115\), \(S_{yy} \approx 10.0231\)। इससे \(B \approx 1.0012\), \(A \approx 0.9956\), और \(r \approx 1.0000\) आता है। फिट किया गया कर्व \(y \approx 0.9956\,e^{1.0012x}\) इस बात की पुष्टि करता है कि डेटा \(y = e^{x}\) से आया था।
अक्सर पूछे जाने वाले प्रश्न
Y का धनात्मक होना ज़रूरी क्यों है? इस विधि में \(\ln(y)\) लिया जाता है; शून्य या ऋणात्मक संख्या का लघुगणक परिभाषित नहीं होता, इसलिए शून्य या ऋणात्मक Y वैल्यू स्वीकार नहीं की जातीं।
r का 1 के पास होना क्या दर्शाता है? इसका मतलब है कि एक्सपोनेंशियल मॉडल डेटा को बहुत अच्छी तरह समझाता है। 0 के पास का मान बताता है कि एक्सपोनेंशियल संबंध बहुत कम या बिल्कुल नहीं है।
क्या x ऋणात्मक हो सकता है? हाँ। X कोई भी वास्तविक संख्या हो सकती है; केवल Y को धनात्मक वैल्यू तक सीमित रखा गया है।