यह कैलकुलेटर क्या करता है
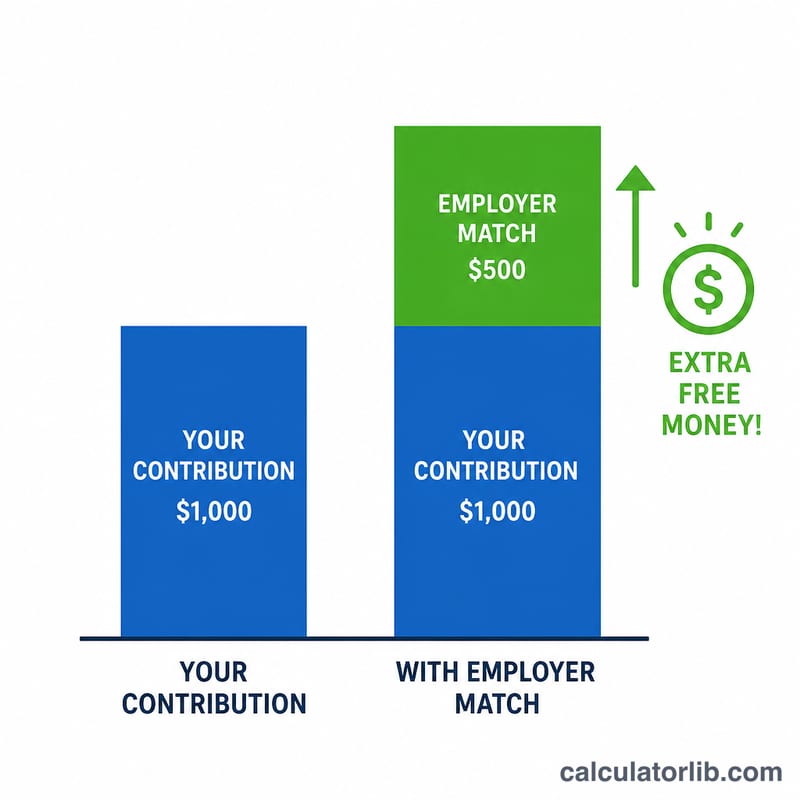
यह टूल अमेरिका (United States) के 401(k) रिटायरमेंट प्लान पर लागू होता है। अमेरिका में कई नियोक्ता (employers) आपके 401(k) में डाली गई रकम का एक हिस्सा खुद भी जोड़ते हैं — यानी आपके रिटायरमेंट के लिए तकरीबन "मुफ्त पैसा"। यह कैलकुलेटर आपकी सैलरी, आपके योगदान, नियोक्ता के मैच रेट और जिस सैलरी हिस्से तक मैच लागू होता है (कैप) के आधार पर बताता है कि हर साल आपको कितना एम्प्लॉयर मैच मिलता है। ध्यान दें कि यह विशुद्ध रूप से अमेरिकी व्यवस्था है; भारत में इसका मिलता-जुलता रूप EPF/NPS है, लेकिन उनके नियम अलग हैं।
इसका इस्तेमाल कैसे करें
अपनी सालाना ग्रॉस सैलरी, सैलरी का जितना प्रतिशत आप योगदान करते हैं, अपने नियोक्ता का मैच रेट (जैसे 50% का मतलब है हर 1 डॉलर पर 50 सेंट), और मैच कैप (अधिकतम कितने प्रतिशत सैलरी पर नियोक्ता मैच करेगा) दर्ज करें। कैलकुलेटर आपको सालाना एम्प्लॉयर मैच, आपका अपना योगदान, दोनों का कुल जोड़, और सैलरी का वह प्रतिशत बताएगा जिस पर असल में मैच मिला।
फॉर्मूला आसान भाषा में
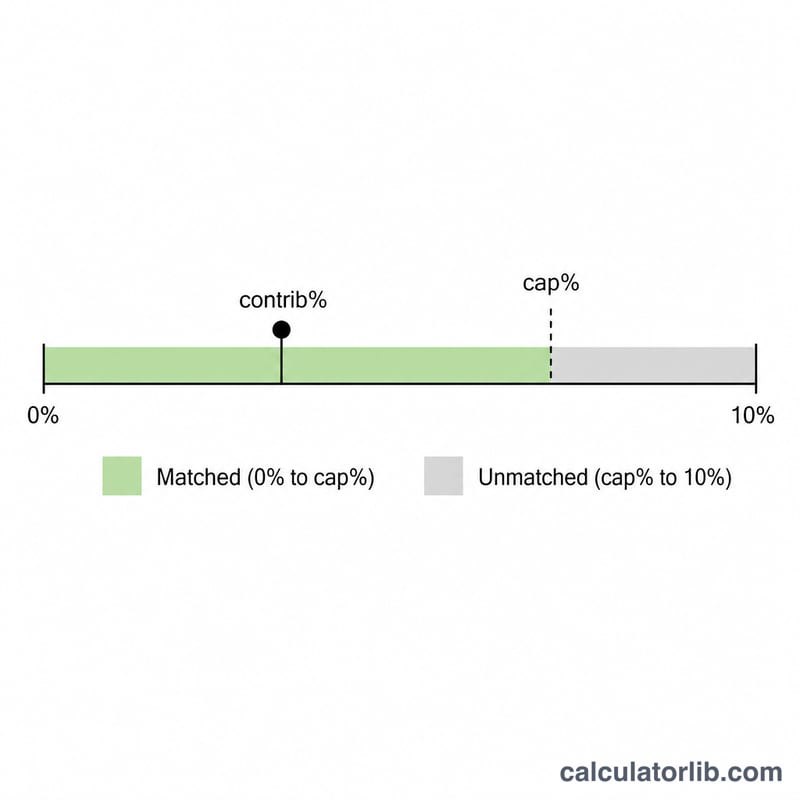
मैच सिर्फ कैप तक ही लागू होता है, इसलिए पहले हम min(आपका योगदान %, कैप %) लेते हैं। फिर इस मैच हुए प्रतिशत को मैच रेट और आपकी सैलरी से गुणा करते हैं:
$$\text{AnnualMatch} = \frac{\min\!\left(\text{contrib\%},\ \text{cap\%}\right)}{100} \times \frac{\text{matchRate\%}}{100} \times \text{salary}$$
कैप से ज़्यादा योगदान करने पर मैच नहीं बढ़ता — आपको कैप पर ही अधिकतम "फ्री मनी" मिल जाती है।
एक हल किया हुआ उदाहरण
सैलरी $60,000, आप 6% योगदान करते हैं, नियोक्ता 6% कैप तक 50% मैच करता है। मैच हुआ प्रतिशत = \(\min(6\%,\ 6\%) = 6\%\)। मैच = $$0.06 \times 0.50 \times 60{,}000 = \$1{,}800$$ आपका अपना योगदान = \(0.06 \times 60{,}000 = \$3{,}600\), यानी कुल $5,400 आपके 401(k) में जाता है।
अक्सर पूछे जाने वाले सवाल
क्या मुझे हमेशा कम से कम कैप तक योगदान करना चाहिए? आम तौर पर हाँ — कैप से कम योगदान करने का मतलब है नियोक्ता का मुफ्त पैसा छोड़ देना।
आमतौर पर मैच कितना होता है? एक आम फॉर्मूला है सैलरी के 6% तक योगदान पर 50% मैच, लेकिन 3–5% तक 100% मैच भी आम है। अपने प्लान के दस्तावेज़ ज़रूर जाँचें।
क्या एम्प्लॉयर मैच मेरी योगदान लिमिट में गिना जाता है? नहीं। नियोक्ता का योगदान आपकी निजी IRS elective-deferral लिमिट में नहीं गिना जाता, हालाँकि एक संयुक्त (combined) लिमिट ज़रूर लागू होती है।