売上原価(COGS)とは?
売上原価(COGS:Cost of Goods Sold)とは、ある会計期間中に企業が販売した商品を製造・仕入れるためにかかった直接的なコストを指します。原材料費や商品の仕入原価は含まれますが、物流費・マーケティング費・一般管理費などの間接費は含まれません。売上高から売上原価を差し引くことで売上総利益(粗利益)が算出されるため、損益計算書のなかでも特に重要な数値のひとつです。
この計算ツールの使い方
入力する値は3つです。期首在庫(期間のはじめに保有していた在庫の評価額)、仕入高(期間中に仕入れた商品や材料の金額)、そして期末在庫(期間終了時に残った在庫の評価額)。この3つを入力すれば、売上原価(COGS)と販売可能商品(販売可能高)がその場で表示されます。
計算式の仕組み
売上原価の計算式は次のとおりです。
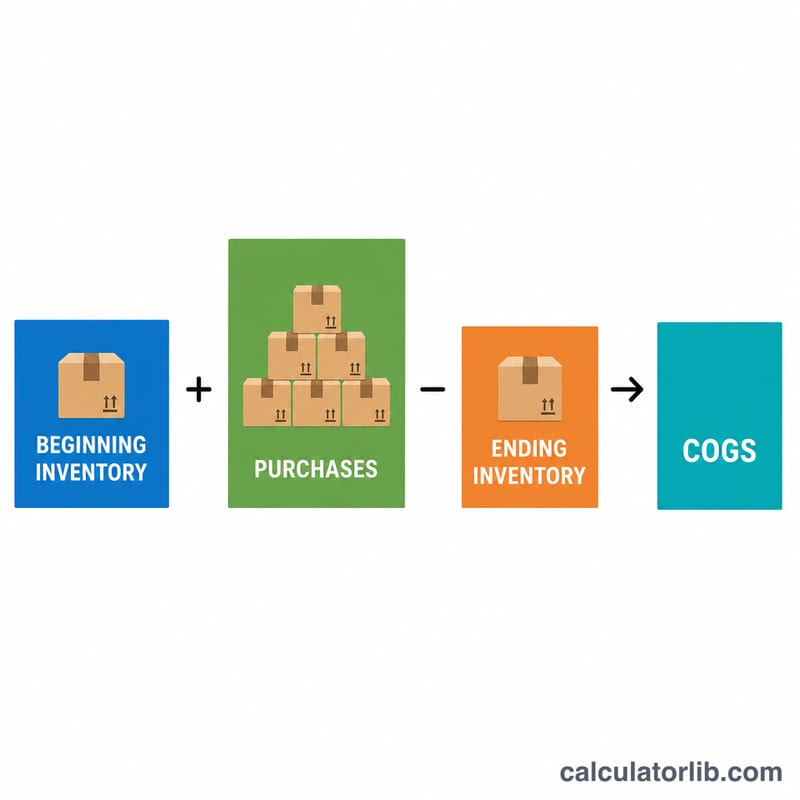
$$\text{売上原価} = \text{期首在庫} + \text{仕入高} - \text{期末在庫}$$考え方はシンプルです。販売できる状態にあった商品の総額(期首在庫+当期の仕入高)から、期末に売れ残った在庫を差し引きます。差し引いて残った分が「販売された商品」、つまり売上原価というわけです。
計算例
ある小売店が四半期のはじめに10,000ドルの在庫を抱えており、期間中にさらに5,000ドルを仕入れ、期末には4,000ドルの在庫が残ったとします。この場合、
$$\text{売上原価} = 10{,}000 + 5{,}000 - 4{,}000 = \mathbf{11{,}000}\text{ドル}$$販売可能だった商品は合計15,000ドルで、そのうち4,000ドルが売れ残り、残りの11,000ドルが販売されたことになります。
COGS計算結果の解釈
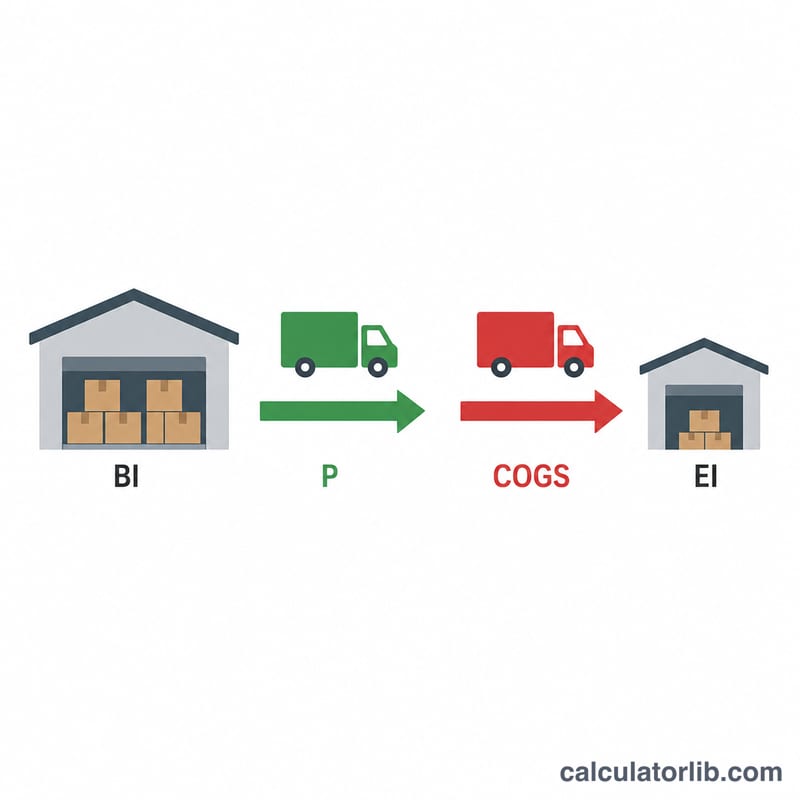
売上原価(COGS)とは、一定期間に販売した商品の直接原価のことで、「期首在庫+仕入高-期末在庫」で計算されます。それ単体では原価の数字にすぎません。売上高、過去の期間、保有する在庫と比較することで役立つ情報になります。
売上総利益と売上総利益率
COGSは売上総利益と売上総利益率に直接影響します。
$$\text{売上総利益} = \text{売上高} - \text{売上原価}$$
$$\text{売上総利益率 \%} = \frac{ \text{売上高} - \text{売上原価} }{ \text{売上高} } \times 100$$
例:売上高80,000ドル、売上原価は40,000ドルの場合、売上総利益は \(80{,}000 - 40{,}000 = 40{,}000\)、売上総利益率は \(\frac{40{,}000}{80{,}000} \times 100 = 50\%\) となります。
損益計算書における売上原価の位置
売上原価は損益計算書の上部、売上高(純売上高)のすぐ下に計上されます。ここから差し引くと売上総利益が得られます。マーケティング費用、事務所の家賃、管理部門の給与などの営業費用はその後に続き、営業利益、そして純利益へとつながります。
売上原価の増減が示すもの
- 売上高に比例して売上原価が増加:販売数量が増えた場合は通常の動きで、売上総利益率はおおむね安定します。
- 売上高より速く売上原価が増加:売上総利益率が低下しています。仕入先価格の上昇、運送費、廃棄や目減り、値引きなどが原因として考えられます。
- 売上高に対して売上原価が減少:売上総利益率が改善しています。より安い仕入、販売価格の上昇、製品構成の改善などが理由かもしれません。ただし、期末在庫が大きい(購入したが未販売の在庫)、棚卸の計算ミス、評価方法の変更によっても生じるため、結論を出す前にこれらを確認してください。
在庫回転率との関係
$$\text{在庫回転率} = \frac{ \text{売上原価} }{ \text{平均在庫} }, \quad \text{平均在庫} = \frac{ \text{期首} + \text{期末} }{2}$$
上記の例を使うと、平均在庫は \(\frac{10{,}000 + 10{,}000}{2} = 10{,}000\) となり、回転率は \(\frac{40{,}000}{10{,}000} = 4\) 回(期間あたり)です。回転率が高いほど一般に在庫が早く売れていることを示し、低いほど在庫に資金が長く拘束されていることを意味します。適正な回転率は業種によって大きく異なります。
重要な注意点
売上原価の結果は、採用する在庫評価方法(先入先出法FIFO、後入先出法LIFO、総平均法)と、棚卸および仕入記録の正確性に左右されます。認められる方法や報告ルールは国や会計基準によって異なります。例えば、LIFOは米国会計基準(US GAAP)では認められていますが、IFRS(国際財務報告基準)では認められていません。本ツールと本記事は情報提供のみを目的としており、財務、税務、会計に関する助言ではありません。ご自身の状況については、資格を持つ会計士にご相談ください。
異なる在庫シナリオにおける売上原価
すべてのシナリオは、同じ期首在庫10,000ドルから始まります。販売可能商品=期首在庫+仕入高、売上原価=販売可能商品-期末在庫です。
| シナリオ | 期首在庫 | 仕入高 | 販売可能商品 | 期末在庫 | 売上原価 |
|---|---|---|---|---|---|
| 基準(在庫水準は変わらず) | $10,000 | $40,000 | $50,000 | $10,000 | $40,000 |
| 仕入増加 | $10,000 | $60,000 | $70,000 | $12,000 | $58,000 |
| 期末在庫の減少 | $10,000 | $40,000 | $50,000 | $4,000 | $46,000 |
| 在庫積み上げ(期末在庫が多く、売上原価は低い) | $10,000 | $40,000 | $50,000 | $25,000 | $25,000 |
読み方:同じ仕入高40,000ドルでも、売上原価は期末に残る在庫量だけによって25,000ドルから46,000ドルまで変わります。在庫を積み上げると、そのコストは売上原価として費用計上されず、貸借対照表上の在庫として繰り延べられます。これは必ずしも良いことではありません。未販売の在庫は資金を拘束し、陳腐化するおそれがあるためです。売上原価は売上高や在庫回転率とあわせて比較してください。
売上原価の主要用語
- 期首在庫
- 期首時点で保有している在庫の原価です。前期の期末在庫と同額になります。
- 仕入高
- 期間中に購入または製造した在庫の原価で、通常は仕入運賃を含み、仕入返品と仕入値引きを差し引いたものです。
- 期末在庫
- 期末時点で保有している未販売の在庫の原価で、実地棚卸または継続記録に基づきます。
- 販売可能商品
- 期首在庫に仕入高を加えたもので、期間中に販売できた可能性のある在庫の総原価です。
- 直接費
- 販売した商品の製造または取得に直接かかる費用で、材料費、直接労務費、仕入運賃などがあります。一般に売上原価に含まれます。
- 間接費・製造間接費
- 事業全体を支える費用で、事務所の家賃、管理部門の給与、マーケティング費用などがあります。通常は売上原価ではなく営業費用ですが、製造業者は製造間接費を在庫原価に配賦します。
- 仕入運賃
- 仕入れた商品を自社の拠点まで運ぶための輸送費や取扱費です。通常は在庫原価に加算されます。顧客への配送費(販売運賃)は一般に販売費です。
- FIFO(先入先出法)
- 最も古い在庫の原価から先に販売されると仮定するため、期末在庫は直近の仕入原価を反映します。
- LIFO(後入先出法)
- 最も新しく仕入れた原価から先に販売されると仮定するため、古い原価が期末在庫に残ります。米国会計基準(US GAAP)では認められていますが、IFRSでは認められていません。
- 総平均法
- 販売可能な商品すべての平均原価を各単位に割り当てる方法です。販売可能商品の総原価を販売可能な総数量で割って求めます。
- 売上総利益
- 売上高から売上原価を差し引いたもので、営業費用、利息、税金を賄うために残る金額です。
よくある質問(FAQ)
売上原価に送料や人件費は含まれますか? 在庫を仕入れる際にかかった直接労務費や引取運賃(仕入諸掛)は通常含まれます。一方で、販売費や一般管理費は含まれません。
売上原価がマイナスになった場合は? 計算結果がマイナスになる場合、期末在庫が「期首在庫+仕入高」を上回っていることを意味します。多くの場合、入力ミスや在庫評価の誤りが原因なので、数値を再確認してください。
在庫評価方法によって売上原価は変わりますか? 先入先出法(FIFO)、後入先出法(LIFO)、移動平均法などの評価方法によって在庫金額の割り当て方が変わり、期首・期末在庫の額、ひいては売上原価も変動します。なお、日本の会計基準では後入先出法(LIFO)は原則として認められていない点に注意が必要です。