この計算ツールでできること
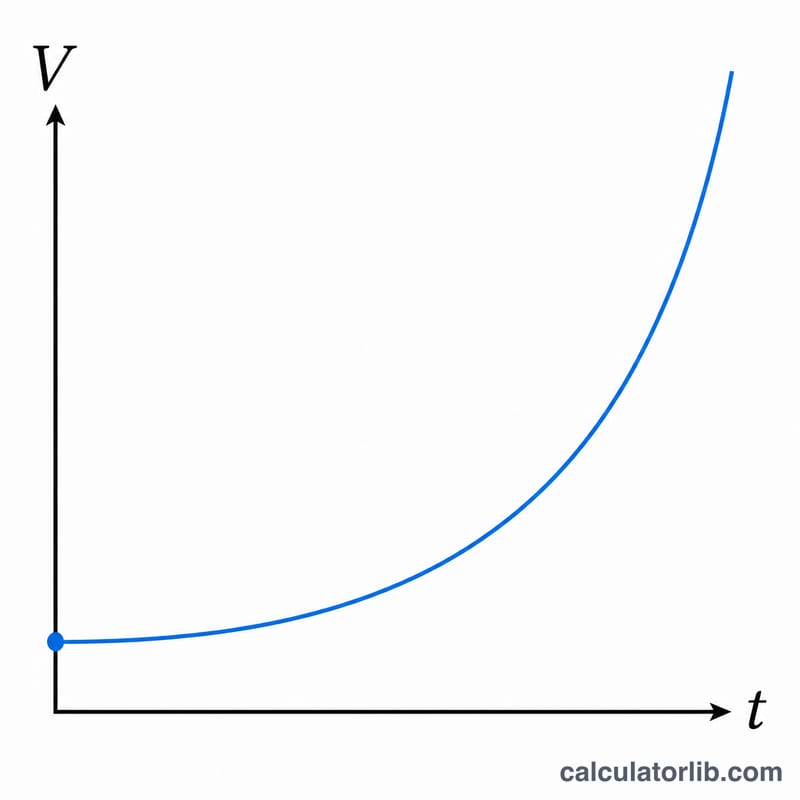
指数関数的成長計算ツールは、最初の金額が毎年同じ割合で増えていったときに、将来どこまで成長するかを予測します。複利で増える貯蓄や投資はもちろん、人口の増加、ユーザー数の拡大など、一定の年率で複利的に増えていくあらゆる数値に使えます。3つの値を入力するだけで、将来の金額・成長の合計・増加率に加えて、年ごとの推移を一覧で確認できます。
入力する項目
- 初期値 — スタート時点の金額(元本や現在の人口など)です。
- 年間成長率(%/年) — 毎年どれだけの割合で増えるかを示します。5%なら「0.05」ではなく「5」と入力してください。
- 期間(年) — 成長する期間です。小数も使えるので、7.5年のような指定も可能です。
計算式
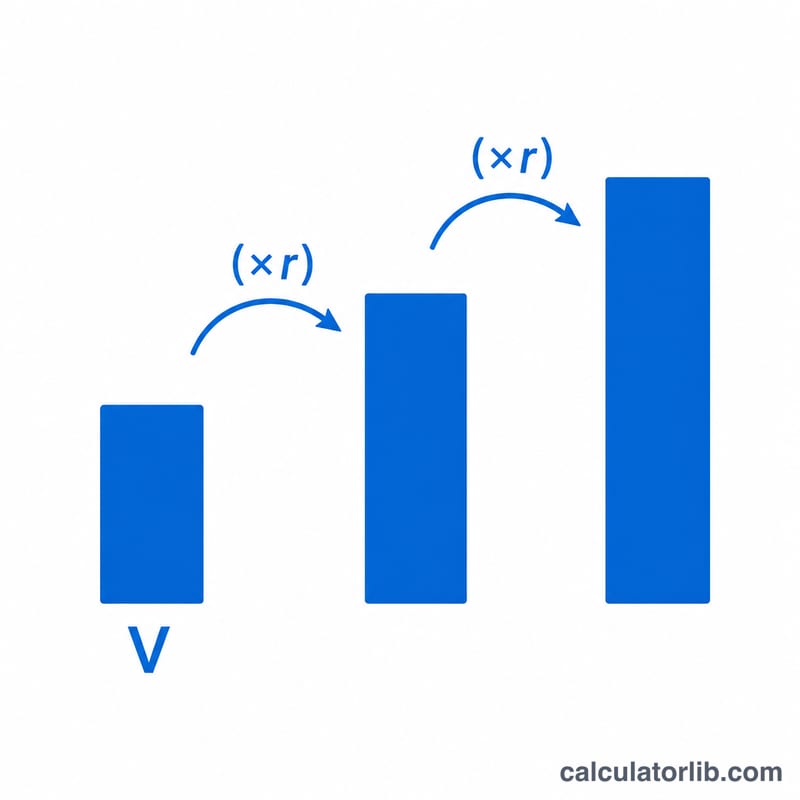
本ツールは年単位の複利(離散的)成長を使って計算します。
A = P ×(1 + r ÷ 100)t
ここで P は初期値、r は年率(%)、t は年数を表します。さらに 成長の合計=A − P、増加率=(A − P)÷ P × 100 も算出されます。年ごとの表は、各整数年(0、1、2…)にこの式を当てはめて作成し、期間に小数部分がある場合は、ちょうどその小数の年に最後の1点を追加します。
計算例
たとえば、初期値1,000を年間成長率6%で10年間運用した場合を考えてみましょう。
- A = 1,000 ×(1 + 6 ÷ 100)10 = 1,000 × 1.0610 ≈ 1,790.85
- 成長の合計 ≈ 1,790.85 − 1,000 = 790.85
- 増加率 ≈ 79.08%
年ごとの表では、0年目に1,000、1年目に1,060、2年目に1,123.60……というように、10年目まで推移が表示されます。
結果の解釈
このCalculatorが返す数字は名目予測です:同じ成長率が中断なく、期間全体で年1回適用されると仮定しています。これは算術であり、予測ではありません—実際の貯蓄率、投資収益、人口増加率は毎年異なります。
基礎となる関係式は
$$A = P \times \left(1 + \frac{r}{100}\right)^{t}$$ただし \(P\) は初期値、\(r\) はパーセンテージでの年利、\(t\) は年数です。2つの導出される量は出力をより読みやすくします:
- 総成長 \(= A - P\) —追加された(または失われた)絶対量。
- パーセンテージ増加 \(= \dfrac{A - P}{P} \times 100\) —年当たりではなく、期間全体にわたる総変化。
例えば、10,000が年5%で10年間成長する場合、\(10{,}000 \times 1.05^{10} =\) 16,288.95 を得ます。総成長は$6,288.95であり、パーセンテージ増加は62.89%です—5 × 10 = 50%よりはるかに多いです。なぜなら、毎年の成長自体が複利計算されているからです。
結果に含まれていないもの
予測はインフレ、税金、手数料、引き出し、追加拠出を無視します。定期的にお金を追加する予定がある場合、このツールは残高を過小評価します。手数料または税金が適用される場合、過大評価します。名目数値を現在の購買力に変換するには、予想インフレ率 \(i\) で割引します:
$$A_{\text{実質}} \approx \frac{A}{\left(1 + \frac{i}{100}\right)^{t}}$$例を続けると、3%の平均インフレ率で$16,288.95は約 \(16{,}288.95 / 1.03^{10} = 16{,}288.95 / 1.343916 \approx\) 現在のお金で$12,120.51の価値があります—63%ではなく、大ざっぱに21%の実際の利得です。
負のレートと倍増時間
負のレートは同じ公式を指数減衰に変えます:成長係数 \(1 + r/100\) は1未満に落ちるため、毎年値が下がります。−3%で10年間、10,000は7,374.24になり、26.26%の損失です。数学的には、減衰は正確にゼロに到達することはなく、漸近的に近づきます。
正のレートの場合、倍増する時間は72の法則で近似されます:
$$t_{\text{倍増}} \approx \frac{72}{r}$$そして正確に与えられます
$$t_{\text{倍増}} = \frac{\ln 2}{\ln\left(1 + \frac{r}{100}\right)}$$7%では、経験則は72/7 ≈ 10.3年を与え、正確な数値は \(0.693147 / 0.067659 = 10.24\) 年です。近似は大ざっぱに5%から10%の間のレートでは最も正確であり、非常に高いまたは非常に低いレートではずれます。
このセクションは数学的モデルのみについて説明しています。これは一般情報であり、財政、投資、または税務アドバイスではありません。自分のお金に関する決定については、適格な専門家に相談してください。
成長シナリオの比較
以下のすべての行は、同じ初期値10,000から始まり、\(A = P \times (1 + r/100)^{t}\)を使用して、小数点以下2桁に四捨五入されています。通貨はラベルなしのままです—算術はドル、ユーロ、ルピー、または人口数で同じです。
| 初期値 | 年利 | 年 | 将来価値 | 総成長 | %増加 |
|---|---|---|---|---|---|
| 10,000.00 | 2% | 5 | 11,040.81 | 1,040.81 | 10.41% |
| 10,000.00 | 2% | 10 | 12,189.94 | 2,189.94 | 21.90% |
| 10,000.00 | 2% | 20 | 14,859.47 | 4,859.47 | 48.59% |
| 10,000.00 | 2% | 30 | 18,113.62 | 8,113.62 | 81.14% |
| 10,000.00 | 5% | 5 | 12,762.82 | 2,762.82 | 27.63% |
| 10,000.00 | 5% | 10 | 16,288.95 | 6,288.95 | 62.89% |
| 10,000.00 | 5% | 20 | 26,532.98 | 16,532.98 | 165.33% |
| 10,000.00 | 5% | 30 | 43,219.42 | 33,219.42 | 332.19% |
| 10,000.00 | 7% | 5 | 14,025.52 | 4,025.52 | 40.26% |
| 10,000.00 | 7% | 10 | 19,671.51 | 9,671.51 | 96.72% |
| 10,000.00 | 7% | 20 | 38,696.84 | 28,696.84 | 286.97% |
| 10,000.00 | 7% | 30 | 76,122.55 | 66,122.55 | 661.23% |
| 10,000.00 | 10% | 5 | 16,105.10 | 6,105.10 | 61.05% |
| 10,000.00 | 10% | 10 | 25,937.42 | 15,937.42 | 159.37% |
| 10,000.00 | 10% | 20 | 67,275.00 | 57,275.00 | 572.75% |
| 10,000.00 | 10% | 30 | 174,494.02 | 164,494.02 | 1,644.94% |
| 10,000.00 | −3%(減衰) | 10 | 7,374.24 | −2,625.76 | −26.26% |
パターンの読み方
- レートはそれが見えるより重要です。30年間にわたって、レートを5%から10%に2倍にしても、結果を2倍にしません(43,219.42 → 174,494.02)—指数が差を増幅するため、4倍になります。
- 時間は第二のレバーです。7%では、最初の10年間は9,671.51を加え、最後の10年間(20年から30年)は同じ開始資本で37,425.71を加えます。
- 倍増チェックポイント。7%/10年の行はほぼ正確に2倍(19,671.51)であり、72の法則の推定10.3年と一致しています。
- 減衰は非対称です。年3%を10年間失うと、30%ではなく26.26%しか取り除かれません。なぜなら、毎年の損失がより小さいベースから取られるからです。
これらの行は説明的な算術であり、特定の資産、国、または市場の予想収益ではありません。
主要用語の定義
- 初期値/元本(P)
- 時間ゼロでの開始量—預金、投資残高、人口数、または測定可能な任意の量。希望する回答と同じ単位で入力する必要があります。
- 年成長率(r)
- 年1回適用されるパーセンテージ変化。パーセンテージとして入力されます(5は5%を意味し、0.05ではありません)。レートはその期間が付いている場合にのみ意味があります。月利は使用前に年利に変換される必要があります。
- 期間(t)
- レートが適用される年数。小数年は有効です:\(t = 2.5\)は単に成長係数を2.5乗に引き上げます。
- 成長係数(1 + r/100)
- 毎年適用される乗数。1より上では量が増加し、正確に1ではそれは変わらず、1より下(負の \(r\))では縮小します。5%では係数は1.05です。−3%では0.97です。
- 将来/最終金額(A)
- \(t\)年後の予測値、\(A = P(1 + r/100)^{t}\)。これは名目数値です—インフレ、税金、または手数料で調整されていません。
- 総成長
- 絶対変化、\(A - P\)。レートが負の場合は負。「いくら追加されたか」に答えます。一方、将来価値は「いくらあるか」に答えます。
- パーセンテージ増加
- 期間全体の累積変化、\((A - P)/P \times 100\)。複合するため、正のレートでは\(r \times t\)より常に大きい:10年間で5%は62.89%であり、50%ではありません。
- 指数減衰
- 負のレートの同じ公式。\(A = P(1 - d/100)^{t}\)と書かれることが多いです。ここで\(d\)は減少率です。減価償却、放射性減衰、および人口減少に使用されます。倍増時間の類似物は半減期、\(t_{1/2} = \ln(0.5)/\ln(1 - d/100)\)です。
- 離散対連続複利
- このCalculatorは離散年間複利を使用します—成長は年1回のステップで適用されます。連続複利の下では、値は代わりに\(A = P e^{rt}\)に従い、\(r\)は小数です。連続複利は常に同じ名目レートに対してわずかに大きい結果を与えます:5%で10年間、\(e^{0.5} = 1.6487\)対\(1.05^{10} = 1.6289\)。
- 倍増時間
- 値が\(2P\)に到達するために必要な年。72の法則 \(72/r\) で近似され、\(\ln 2 / \ln(1 + r/100)\)として正確に計算されます。10%では、経験則の7.2に対して正確な答えは7.27年です。
- CAGR(複合年成長率)
- 逆質問:開始値と終了値が与えられた場合、それらを接続する一定の年利は何ですか? $$r = \left(\left(\frac{A}{P}\right)^{1/t} - 1\right) \times 100$$ 10,000から26,532.98に20年間成長すると、\((2.653298)^{0.05} - 1 = 0.05\)が得られます。つまり、CAGRは5%です。CAGRは年ごとのボラティリティをすべて平滑化するため、2つの非常に異なるパスが同じCAGRを共有できます。
ここの定義は数学的であり、任意の通貨または国に適用されます。これらは財務的なアドバイスではなく、一般情報です。
よくある質問
年複利と連続複利、どちらで計算していますか? 年単位(離散的)の複利で計算しています。連続複利の ert ではなく、(1 + r÷100)t を使って年に1回だけ利率を適用します。
成長ではなく減少もシミュレーションできますか? はい、できます。マイナスの値(たとえば −3)を入力すると、値は毎年減っていき、指数関数的な減衰を表せます。
年数を小数で入力した場合はどうなりますか? 最終的な金額は t の正確な値を使って計算され、その小数の年に対応する行が表に追加されるので、表の内容と計算結果がきちんと一致します。