什麼是損益平衡點?
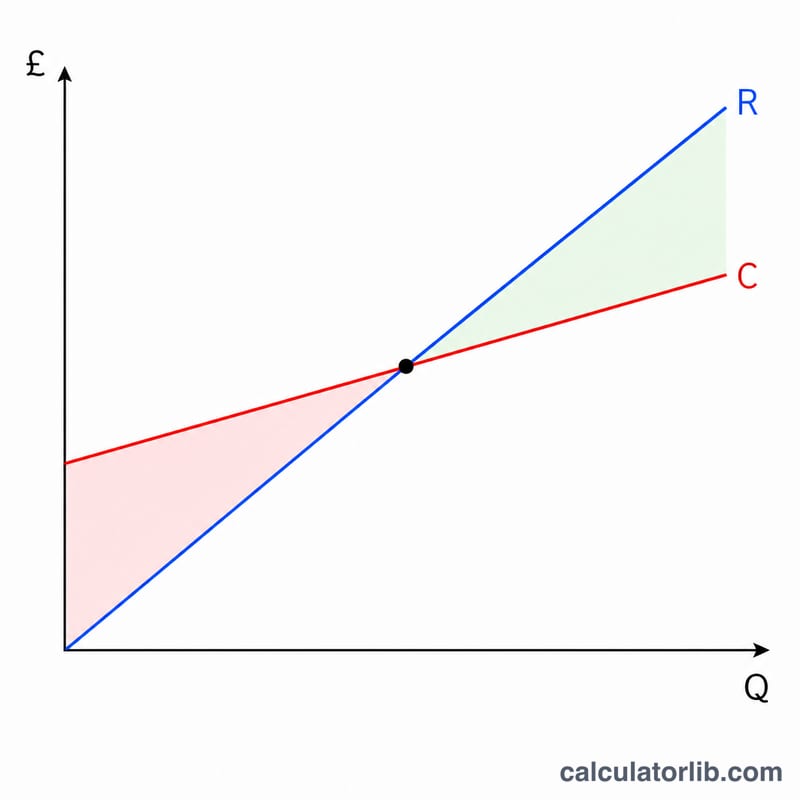
損益平衡點(Break-Even Point)是指銷售量達到「總收入剛好等於總成本」的水準,此時利潤為零。低於這個點,企業會虧損;高於這個點,每多賣一個單位都能帶來利潤。本計算機採用標準的「成本—數量—利潤」(CVP)線性模型,假設總成本會隨著銷售量呈直線方式增加。
如何使用這個計算機
請填入你的總固定成本(如房租、薪資、保險等不隨銷量變動的支出)、每單位售價,以及每單位變動成本(如原料、包裝、按件計酬的人工等)。工具會自動算出損益平衡的銷售數量、對應的損益平衡收入、每單位邊際貢獻,以及邊際貢獻率。
公式解析
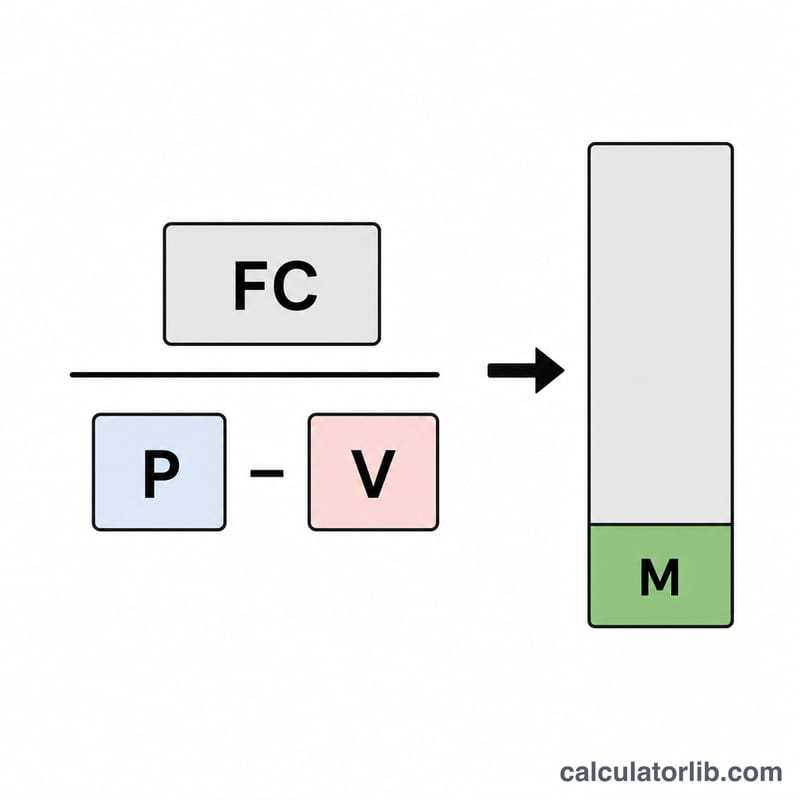
損益平衡數量等於固定成本除以每單位邊際貢獻,而邊際貢獻就是售價減去變動成本:
$$\text{Break-Even Units} = \frac{\text{Fixed Cost}}{\text{Price/Unit} - \text{Variable Cost/Unit}}$$
每賣出一個單位,其邊際貢獻就用來分攤固定成本。當賣出的數量足以涵蓋全部固定成本時,公司就達到損益平衡。若售價等於變動成本,邊際貢獻為零,便不存在損益平衡點。
實例試算
假設固定成本為 $10,000、每單位售價 $25、每單位變動成本 $15。邊際貢獻為 \(\$25 - \$15 = \$10\)。損益平衡數量 $$= \frac{\$10{,}000}{\$10} = 1{,}000 \text{ 個單位}$$損益平衡收入 $$= 1{,}000 \times \$25 = \$25{,}000$$邊際貢獻率 $$= \frac{\$10}{\$25} = 40\%$$
價格與成本變動如何影響損益平衡點
基準情境為固定成本 $10,000、售價 $25,每單位變動成本 $15。下方每個情境只改變一項輸入,其餘兩項維持基準值。分數形式的損益平衡單位數以兩位小數顯示,實務上應無條件進位至整數單位。
| 情境 | 固定成本 | 售價 | 變動成本 | 每單位貢獻邊際 | 損益平衡單位數 | 損益平衡營收 | 邊際比率 |
|---|---|---|---|---|---|---|---|
| 基準 | $10,000 | $25 | $15 | $10 | 1,000 | $25,000 | 40% |
| 售價 $30 | $10,000 | $30 | $15 | $15 | 666.67 | $20,000 | 50% |
| 售價 $20 | $10,000 | $20 | $15 | $5 | 2,000 | $40,000 | 25% |
| 變動成本 $12 | $10,000 | $25 | $12 | $13 | 769.23 | $19,230.77 | 52% |
| 變動成本 $18 | $10,000 | $25 | $18 | $7 | 1,428.57 | $35,714.29 | 28% |
| 固定成本 $15,000 | $15,000 | $25 | $15 | $10 | 1,500 | $37,500 | 40% |
重點摘要:售價降低 $5 會使損益平衡銷售量加倍,因為每單位貢獻邊際從 $10 減半為 $5。售價提高 $5 則會使其降低三分之一。固定成本增加會等比例提高損益平衡單位數,但邊際比率維持不變。
解讀您的損益平衡結果
損益平衡點是指總營收等於總成本的銷售量,此時利潤為零。
- 低於損益平衡單位數:總成本超過營收,因此處於虧損狀態。每多賣出一單位,虧損就會減少一個單位的貢獻邊際。
- 高於損益平衡單位數:利潤 =(單位數 − 損益平衡單位數)× 每單位貢獻邊際。
以基準輸入值為例(損益平衡 1,000 單位,貢獻邊際 $10):銷售 1,500 單位的利潤為 \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\)。驗算:營收為 1,500 × $25 = $37,500,總成本為 $10,000 + 1,500 × $15 = $32,500,兩者差額為 $5,000。
安全邊際
安全邊際顯示銷售額在跌至損益平衡點之前還能下降多少:
$$\text{安全邊際} = \frac{ \text{實際銷售額} - \text{損益平衡銷售額} }{ \text{實際銷售額} }$$
實際銷售 1,500 單位、損益平衡 1,000 單位時,安全邊際為 \(\frac{500}{1{,}500} = 33.3\%\)。銷售額約可下降三分之一,企業才會開始虧損。您可以使用單位數或營收計算,但兩個數字必須採用相同的衡量方式。
為何較高的貢獻邊際比率有幫助
損益平衡營收等於固定成本除以貢獻邊際比率。比率越高,代表每一元銷售額能分攤更多固定成本,因此損益平衡點會下降。在上表中,將比率從 40% 提高到 50%,會使損益平衡營收從 $25,000 降至 $20,000。
模型假設
- 成本為線性:在整個產量範圍內,每單位變動成本維持不變,固定成本也不變。
- 售價固定,且沒有大量訂購折扣。
- 僅銷售單一產品,或將固定的產品組合視為單一產品。
- 所有生產的產品皆已售出,沒有庫存累積。
實際企業經常違反這些假設,例如階梯式固定成本、批量定價或產品組合改變。結果僅供參考,不構成財務建議。
關鍵術語與變數
- 固定成本
- 在特定期間內,不會隨生產或銷售單位數改變的成本,例如租金、支薪員工薪資和保險費。
- 變動成本(每單位)
- 與每個生產或銷售單位成正比增加的成本,例如材料、包裝和每單位運費。
- 每單位售價
- 每銷售一單位所收到的營收。
- 每單位貢獻邊際
- 售價減去每單位變動成本。這是每單位對支付固定成本、再進而產生利潤所做的貢獻金額。
- 貢獻邊際比率
- 每單位貢獻邊際除以售價,通常以百分比表示。
- 損益平衡單位數
- 必須銷售的單位數,使總營收等於總成本。
- 損益平衡營收
- 損益平衡點的銷售營收,等於損益平衡單位數 × 售價。
- 安全邊際
- 實際(或預計)銷售額與損益平衡銷售額之間的差距,通常以實際銷售額的百分比表示。
- 總成本
- 特定銷售量下的固定成本加上所有變動成本。
公式
$$\text{每單位貢獻邊際} = P - V$$
$$\text{貢獻邊際比率} = \frac{P - V}{P}$$
$$\text{損益平衡單位數} = \frac{F}{P - V}$$
$$\text{損益平衡營收} = \frac{F}{\text{貢獻邊際比率}}$$
$$\text{總成本} = F + V \times \text{單位數}$$
其中 \(F\) 為固定成本,\(P\) 為每單位售價,\(V\) 為每單位變動成本。若 \(F = \$10{,}000\)、\(P = \$25\)、\(V = \$15\):比率為 \(10/25 = 40\%\),損益平衡營收為 \(\$10{,}000 / 0.40 = \$25{,}000\)。
常見問題
什麼是邊際貢獻?它是指每個單位在涵蓋自身變動成本後(售價減去變動成本),用來分攤固定成本並貢獻利潤的金額。
如果售價低於變動成本會怎樣?此時邊際貢獻為負數,代表每賣一件都在賠錢,因此不存在正的損益平衡點。
計算結果有含稅嗎?沒有。本工具是以簡單線性模型計算的「稅前營業損益平衡」。若想算出達成特定目標利潤的銷售水準,只要把目標利潤加進固定成本一起計算即可。