MACRS डेप्रिसिएशन कैलकुलेटर क्या है?
यह कैलकुलेटर अमेरिका के Modified Accelerated Cost Recovery System (MACRS) पर आधारित है — यह IRS की वह मानक विधि है जिससे 1986 के बाद कारोबार में लगाई गई संपत्ति का डेप्रिसिएशन निकाला जाता है। यह IRS Publication 946 की आधिकारिक प्रतिशत टेबल (हाफ-ईयर कन्वेंशन) का उपयोग करता है, जिसमें 3, 5, 7 और 10-वर्षीय संपत्ति पर 200% घटती शेष (declining balance) विधि और 15 व 20-वर्षीय संपत्ति पर 150% घटती शेष विधि लागू होती है — और जब फायदेमंद हो तब दोनों स्ट्रेट-लाइन में बदल जाती हैं। ध्यान दें: यह टूल केवल अमेरिका के लिए है और हाफ-ईयर कन्वेंशन मानकर चलता है (न कि मिड-क्वार्टर या मिड-मंथ)। भारत में संपत्ति का डेप्रिसिएशन इनकम टैक्स एक्ट और कंपनीज एक्ट के अलग नियमों से तय होता है, इसलिए यह कैलकुलेटर मुख्यतः अमेरिकी कर के संदर्भ में ही काम का है।
इसका इस्तेमाल कैसे करें
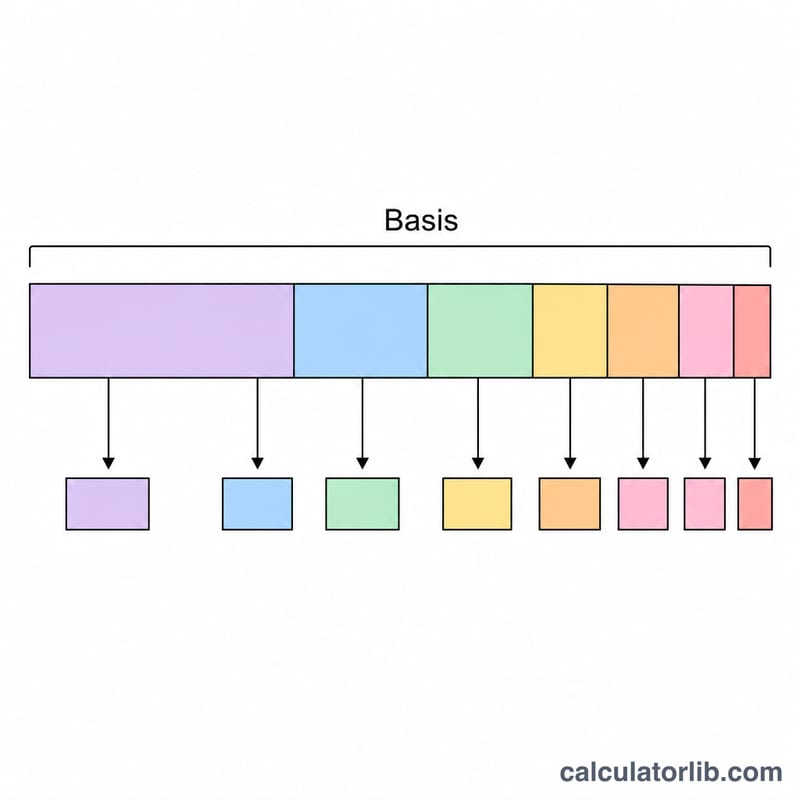
डेप्रिसिएबल बेसिस (आमतौर पर संपत्ति की लागत) दर्ज करें और वह प्रॉपर्टी क्लास चुनें जो संपत्ति की रिकवरी अवधि से मेल खाती हो। कैलकुलेटर पहले साल की कटौती के साथ-साथ पूरा वर्ष-दर-वर्ष शेड्यूल दिखाता है, जिसमें IRS दर, सालाना डेप्रिसिएशन और संचित (accumulated) डेप्रिसिएशन शामिल होता है। आम उदाहरण: कंप्यूटर और कारें 5-वर्षीय संपत्ति हैं, ऑफिस फर्नीचर 7-वर्षीय, और भूमि सुधार (land improvements) 15-वर्षीय।
फॉर्मूला आसान भाषा में
हर रिकवरी वर्ष के लिए डेप्रिसिएशन = बेसिस गुणा निर्धारित प्रतिशत:
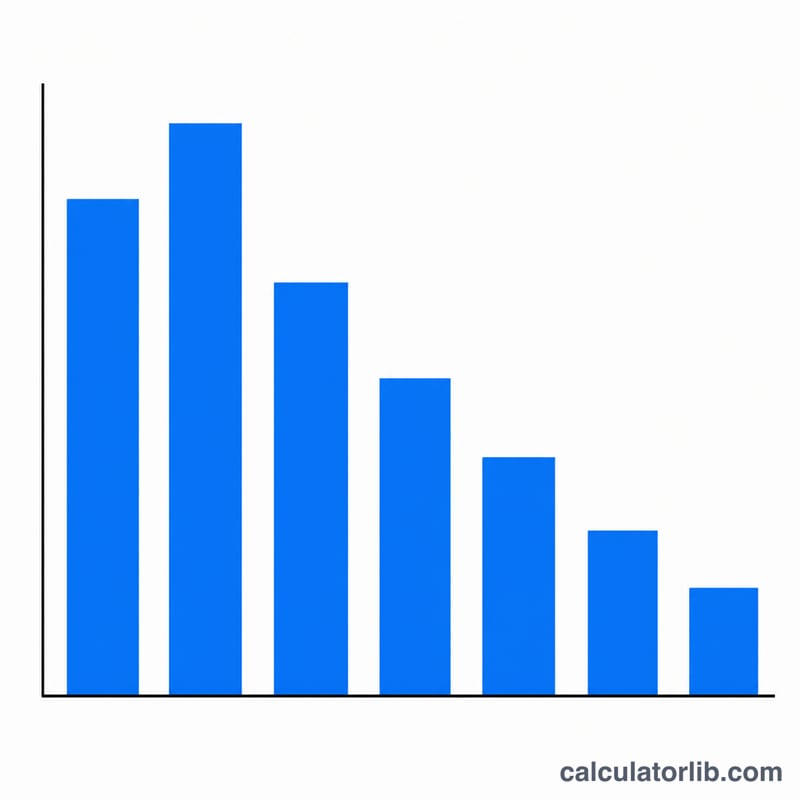
$$D_{\text{year}} = \text{Basis} \times \frac{r_{\text{year}}}{100}$$चूँकि MACRS में कटौती शुरुआती सालों में ज़्यादा होती है, इसलिए पहले वर्षों के प्रतिशत ऊँचे रहते हैं। हाफ-ईयर कन्वेंशन यह मानता है कि सारी संपत्ति साल के बीच में सेवा में आई है — यही कारण है कि 5-वर्षीय संपत्ति का डेप्रिसिएशन वास्तव में छह कर वर्षों में फैलता है।
हल किया हुआ उदाहरण
5-वर्षीय संपत्ति के रूप में वर्गीकृत $10,000 की संपत्ति की पहले साल की दर 20.00% होती है। पहले साल का डेप्रिसिएशन:
$$D = \$10{,}000 \times 0.2000 = \$2{,}000$$दूसरे साल 32.00% की दर से $3,200, और इसी तरह छह वर्षों में पूरी बेसिस वसूल हो जाती है।
अक्सर पूछे जाने वाले सवाल
5-वर्षीय संपत्ति में 6 साल क्यों लगते हैं? हाफ-ईयर कन्वेंशन पहले साल के डेप्रिसिएशन को आधे साल में बाँट देता है, जिससे बचा हुआ हिस्सा एक अतिरिक्त अंतिम वर्ष में वसूला जाता है।
क्या इसमें बोनस डेप्रिसिएशन या Section 179 शामिल है? नहीं। यह केवल सामान्य MACRS दिखाता है; बोनस डेप्रिसिएशन और Section 179 एक्सपेंसिंग MACRS से पहले अलग से लागू की जाती हैं।
यह कौन-सा कन्वेंशन इस्तेमाल करता है? हाफ-ईयर कन्वेंशन — जो पर्सनल प्रॉपर्टी के लिए सबसे आम डिफ़ॉल्ट है।