最大ドローダウンとは?
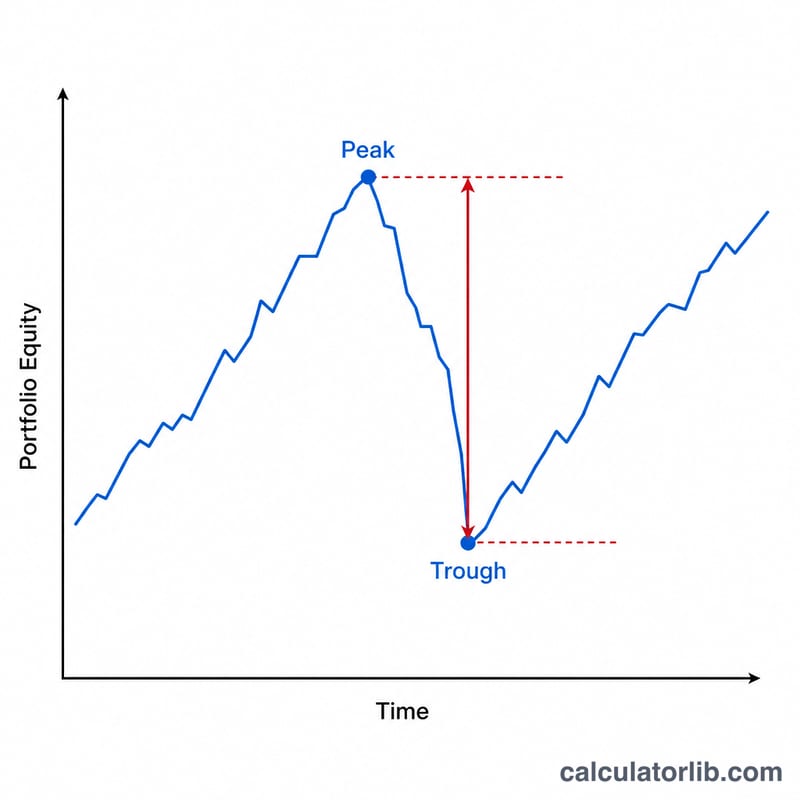
最大ドローダウン(MDD:Maximum Drawdown)とは、投資・ポートフォリオ・ファンドにおいて、ピーク(高値)から次にピークを更新するまでの間に記録された最大の下落幅を示す指標です。「最高値からどれだけ資産を失う可能性があったのか」という、投資家が直感的に理解しやすい形で下落リスクを捉えられるため、リスク指標の中でも特に広く使われています。最大ドローダウンが小さいほど、一般的に値動きの振れが少なく、リスクの低い投資だといえます。
この計算ツールの使い方
ポートフォリオが到達した最高値(ピーク)と、その後に落ち込んだ最安値(トラフ=谷)を入力してください。ピークに対する下落率(パーセンテージ)と、実際の損失額が瞬時に表示されます。証券口座の運用報告書に記載された高値・安値や、価格チャートから読み取った数値をそのまま入力すればOKです。
計算式の解説
最大ドローダウンは次の式で求めます。
$$\text{MDD} = \frac{\text{Peak} - \text{Trough}}{\text{Peak}} \times 100\%$$
分子はドル(または保有単位)建ての損失額です。これをピークで割ることで基準を揃えられるため、規模の異なるドローダウン同士を比較できるようになります。結果は常に、高値(ハイウォーターマーク)に対する割合として表されます。
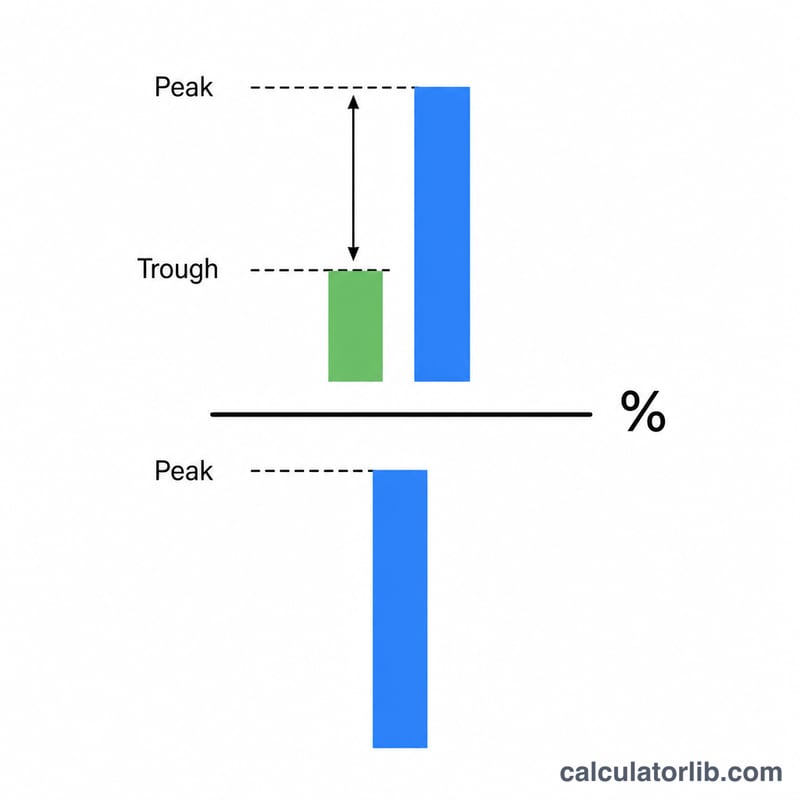
計算例
たとえば、ポートフォリオがピークで10,000ドルに達し、その後7,500ドルまで下落したとします。下落額は \(10{,}000 - 7{,}500 = 2{,}500\) ドル。これを割合にすると、$$\frac{2{,}500}{10{,}000} \times 100 = \mathbf{25\%}$$ となります。つまり25%の最大ドローダウンを経験したことになり、元のピークに戻すには谷から33.3%の上昇が必要になります。
あなたの最大ドローダウンを解釈する
最大ドローダウン(MDD)は、1つの狭い質問に答えます。測定した期間全体で、実行中のピークから新しいピークが設定される前に到達した最も低いポイントまで、最大の百分比の下落は何ですか? これは次の式から計算されます。
$$\text{MDD} = \frac{\text{ピーク} - \text{トラフ}}{\text{ピーク}} \times 100\%$$$250,000の高さまで上昇し、その後$175,000で底を付けたポートフォリオの最大ドローダウンは30%です。理由は\((250{,}000 - 175{,}000) \div 250{,}000 = 0.30\)だからです。
大まかな規模帯
これらの帯は、ポートフォリオ報告で使用される説明的な慣例であり、規制当局によって設定されたルールやしきい値ではありません:
| 最大ドローダウン | 通常は何を表すか |
|---|---|
| 10%未満 | 軽度。ほとんどの分散型マルチアセットポートフォリオの日常的な変動 |
| 10% ~ 20% | 「調整」圏内 — 10%以上の下落は、株式市場では慣例的に調整と呼ばれます |
| 20% ~ 40% | 弱気市場規模。ピークから20%以上の下落は、弱気市場の一般的な定義です |
| 40% ~ 50% | 深刻。大危機における集中型株式またはレバレッジ付きエクスポージャーの典型 |
| 50%を超える | 深刻な資本の毀損 — ピーク値の半分以上が消えており、回復の算術が厳しくなります |
高水準マークに戻るために必要な利益
回復は非対称です。必要な利益の百分比は常に失った百分比より大きいです。理由は、利益がより小さな残りのバランスで得られるからです。MDDを小数\(d\)として表すと:
$$\text{必要な利益} = \frac{d}{1 - d} \times 100\%$$| 最大ドローダウン | ピーク時100当たりの残存価値 | ピークに戻るために必要な利益 |
|---|---|---|
| 10% | 90 | 11.1% |
| 20% | 80 | 25.0% |
| 30% | 70 | 42.9% |
| 40% | 60 | 66.7% |
| 50% | 50 | 100.0% |
| 75% | 25 | 300.0% |
| 90% | 10 | 900.0% |
30%での検証例:\(0.30 \div (1 - 0.30) = 0.30 \div 0.70 = 0.4286\)、つまり42.9%です。前の例では、$175,000のトラフは42.9%成長して$250,000を取り戻す必要があります。
単一資産対分散ポートフォリオ
1つの証券で測定されたMDDは、その証券自身の価格経路の特性です。ポートフォリオで測定されたMDDは、合計価値経路の特性であり、通常は保有資産の個別ドローダウンの加重平均より小さいです。理由は、成分が同じ日に最悪のポイントに達することがめったにないからです。そのギャップは、サンプル全体で観察された分散化の利益です。これは保証されておらず、資産クラス間の相関は急性市場ストレス時に歴史的に上昇してきており、利益が最も必要な場合に利益を圧縮します。また、預金または引き出しを含む値から計算されたポートフォリオMDDは、キャッシュフローとパフォーマンスを混合します。パフォーマンス測定の場合は、代わりにリターンベースまたは単価シリーズを使用してください。
最大ドローダウンが教えてくれないこと
- これはパス依存です。同一の開始値と終了値を持つ2つのポートフォリオ、さらには同一の平均リターンを持つポートフォリオであっても、リターンが到着した順序に応じて非常に異なるMDDを持つことができます。
- これは測定ウィンドウに依存します。サンプル期間を延長すると、MDDは変わらないままであるか増加するだけです。短いウィンドウが行ったすべてのピーク~トラフペアを含む長いウィンドウのため、決して減少しません。「5年間の最大ドローダウン」と「20年間の最大ドローダウン」は、したがって比較可能な数字ではなく、ファンド全体で比較されたMDDは常に同じ日付をカバーする必要があります。
- これはデータ頻度に依存します。月末値から計算されたドローダウンは、日次終値から計算されたものより通常小さいです。月内トラフは月次データに見えないため。
- これは期間と頻度を無視します。MDDは単一の最悪ケースの深さです。ポートフォリオが水中にあった時間、回復にかかった時間、または2つのエピソードまたは20のエピソードがあったかどうかについて何も述べていません。ドローダウン期間、回復までの時間、平均ドローダウン、ウルサーインデックスがそれらのギャップを埋めるために存在します。
- それは後ろ向きです。MDDは実現された履歴統計であり、予測または制限ではありません。将来の下落は過去の最大値を超える可能性があり、単一の極端なイベントは永久に数値を再定義することができます。
- これは1つの観察です。MDDは極値であるため、本質的に1つのエピソードのサンプルから推定されており、これにより統計的にノイジーで少数のデータポイントに敏感になります。
このセクションでは、統計がどのように動作するかを説明しています。計算に関する一般的な教育情報であり、任意のポートフォリオに関する投資アドバイスまたは推奨ではありません。
主要市場の歴史的最大ドローダウン
以下の数字は、S&P 500(米国大型株式指数)の名目米ドルでの価格水準を測定したものです。これらは株式ドローダウン規模の最も頻繁に引用される参照点ですが、それらは1つの国の株式市場を説明しており、グローバル、新興市場、債券、またはマルチアセットポートフォリオの代表と解釈すべきではありません。ドローダウン履歴は異なります。1957年前の期間については、指数の前身シリーズ(S&P 90複合指数)が使用されており、これは標準的な慣行です。
| エピソード | 概算ピーク | 概算トラフ | 下落(価格指数) | トラフから前のピークへのおおよその時間 |
|---|---|---|---|---|
| 大恐慌 | 1929年9月 | 1932年6月~7月 | 約−86% | 約22年(前のピークは1954年に回復) |
| 1973~74年弱気市場(オイルショック、スタグフレーション) | 1973年1月 | 1974年10月 | 約−48% | 名目価格条件で約6年(1980年)。インフレ調整後ははるかに長い |
| ブラックマンデー暴落 | 1987年8月 | 1987年12月 | 約−34% | 約1.5~2年(1989年) |
| ドットコムバブル崩壊 | 2000年3月 | 2002年10月 | 約−49% | 約4.5年(2007年) |
| 世界金融危機 | 2007年10月 | 2009年3月 | 約−57% | 約4年(2013年) |
| COVID-19暴落 | 2020年2月19日 | 2020年3月23日 | 約−34% | 約5か月(2020年8月) |
| 2022年インフレおよび金利ショック弱気市場 | 2022年1月 | 2022年10月 | 約−25% | 約15か月(2024年1月) |
2020年のエピソードは、深さと期間を別々に読む必要がある理由の良い例です。その約34%の下落は1987年の深さに匹敵しましたが、約1か月以上展開し、数か月以内に回復しました。一方、1929~32年のドローダウンは、名目条件で回復するのに20年以上かかりました。
2007年10月9日のインデックスピーク1,565.15と2009年3月9日の終値トラフ676.53を使用して、正確な終値レベルにこの公式を適用すると、56.78%が得られます。このため、エピソードは約−57%として引用されます。
これらの数字の読み方
- すべての下落はインデックス価格水準の近似値であり、最も近い百分率に丸められています。公開値はデータソース間で数ポイント異なります。
- 数字は配当が含まれるかどうかによって異なります。総リターンドローダウンは価格のみのドローダウンより浅く、回復は対応してより速いです。理由は、再投資された配当が回復バランスに追加されるからです。
- 数字は日次終値、日中極値、または月末値が使用されるかどうかによっても異なります。日中ベースの測定値は最も深い数字を与えます。月末測定値は最も浅いです。
- ここのすべての数字は名目です。インフレを調整すると、いくつかの回復が大幅に延長されます。特に1973~74年のエピソード。
- ピークとトラフの日付は通常、最近のエピソードについては日単位で、より古いエピソードについては月単位で引用され、基盤となる履歴データの粒度を反映しています。
- これらは特定のウィンドウにわたって1つのインデックスの実現された履歴結果です。上記で述べたように、ドローダウン統計は測定期間の長さとともに成長し、将来の下落の予測ではありません。
主要用語と変数
定義の前に符号規約についての注記:最大ドローダウンは、損失の正の百分比(MDD = 57%)および負のリターン(−57%)の両方として報告されます。これは、発行者に依存します。大きさは同一です。符号のみが異なります。リターンをMDDで割る比率—Calmar、MAR—常に分母の正の大きさを使用します。そうしないと、比率の符号が反転します。
| 用語 | 定義 | 公式/単位 |
|---|---|---|
| ピーク | シリーズの特定のポイントまで達した最も高いポートフォリオまたは価格値。ドローダウンの開始値。 | 通貨またはインデックスポイント |
| トラフ | ピークの後に達した最も低い値で、新しいピークが設定される前に。そのドローダウンのエンドポイント。 | 通貨またはインデックスポイント |
| 高水準マーク | 値シリーズの実行中(累積)最大値 — これまでに達した最も高い値。ドローダウンは常に高水準マークから測定されます。任意の開始値からではなく。ヘッジファンド手数料の観点からは、パフォーマンス手数料を再度請求できるレベルでもあります。 | \(H_t = \max(V_1,\dots,V_t)\) |
| ドローダウン | 時間のいずれかの時点で、高水準マークの下にある現在の値の百分比低下。シリーズには多くのドローダウンがあります。 | \(D_t = \frac{H_t - V_t}{H_t} \times 100\%\) |
| 最大ドローダウン(MDD) | 測定期間全体にわたるすべてのドローダウンの中で最大 — 単一の最も深いピーク間トラフ損失。 | \(\text{MDD} = \max_t D_t\); パーセント |
| 現在のドローダウン | 最新の観測時点でのドローダウン。つまり、ポートフォリオが史上最高の下にあるまでの距離。ポートフォリオが新しい高い値にある場合はゼロ。 | \(D_{\text{today}}\); パーセント |
| 平均ドローダウン | 平均ドローダウン深度。すべての観察全体またはそれぞれのドローダウンエピソード全体で計算されます(どちらかを指定します)。MDDを補完します。最悪ではなく、典型的な下落を記述することで。 | \(\overline{D} = \frac{1}{N}\sum_{i=1}^{N} D_i\); パーセント |
| ドローダウン期間 | ピークからトラフまで経過した時間 — 下落自体がどのくらい続いたか。 | 日数、月数、または年数 |
| 水中期間 | 値が前の高水準マークの下に位置する完全な時間:ピーク→トラフ→回復。「水中曲線」は時間の経過とともに\(D_t\)をプロットし、新しい高い値が設定されるたびにゼロになります。 | 日数、月数、または年数 |
| 回復/回復までの時間 | トラフから前のピークが回復されるまでの時間。多くの場合、代わりにピークから回復までの時間として引用されます。2つは、ドローダウン期間により異なります。したがって、常に意図されているものを確認してください。 | 日数、月数、または年数 |
| 必要な回復ゲイン | 高水準マークに戻るためにトラフから必要な百分比上昇。常にドローダウン自体より大きい。 | \(\frac{d}{1 - d}\)、\(d\)は小数としてのドローダウン |
| Calmar比率 | 最悪ケースのドローダウン単位当たりのリターン:年換算(複合)リターンを最大ドローダウンで割ったもの。慣例的に36か月の後続ウィンドウで計算されます。高いほどよい。無単位です。 | \(\text{Calmar} = \frac{R_{\text{ann}}}{\text{MDD}}\) |
| MAR比率 | Calmarと同じ構築ですが、固定のトレーリングウィンドウではなく、利用可能な全体のトラックレコードに適用されます。その完全な履歴全体にわたる複合年間リターン最大ドローダウン。無単位です。 | \(\text{MAR} = \frac{\text{CAGR}}{\text{MDD}}\) |
| ウルサーインデックス | ドローダウンシリーズの二乗平均平方根。したがって、それは深さと永続性の両方に対して罰します。水中にあることの — MDDとは異なり、深さのみをキャプチャします。百分率で表現されます。低いほどよい。 | \(\text{UI} = \sqrt{\frac{1}{N}\sum_{i=1}^{N} D_i^{2}}\) |
| ボラティリティ(標準偏差) | 周期的リターンの平均周辺の分散。上昇と下降の動きを同様に扱い、パス非依存です。これはドローダウンの代替である理由です。周期的な数字は、\(\sqrt{m}\)を掛けることで年換算されます。ここで、\(m\)は年当たりの周期(12か月、252営業日)です。 | \(\sigma = \sqrt{\frac{1}{n-1}\sum (r_i - \bar{r})^{2}}\); 期間当たりまたは年当たりの百分率 |
| リスク値(VaR) | 指定されたホライズンにわたって指定された確率でのみ超過が予想される損失しきい値 — 例えば、1日95% VaRが2%の場合、より悪い単日損失は時間の約5%で期待されます。それは単一期間の確率的推定値であり、MDDは実現された複数期間の結果であり、しきい値が侵害されると損失がどの程度大きいかについて何も述べていません。 | 信頼レベルとホライズンを持つ値の百分比または通貨金額として引用されています |
2つの実用的な警告。まず、上記のすべての量は、サンプル依存です。これは、使用される日付、データ頻度、および(ポートフォリオの場合)値シリーズに関してのみ定義されるため、引用された数字は一致する入力でのみ比較可能です。次に、この用語集は、これらの測定値の定義と計算方法に関する一般的な教育情報です — それは財政的または投資アドバイスではなく、ここの数字は、任意の特定のポートフォリオの目標、制限、または推奨として扱うべきではありません。
よくある質問(FAQ)
ドローダウンは大きい方が良い?それとも小さい方が良い? 小さい方が良いです。最大ドローダウンが小さいほど、最悪のタイミングでも資産価値の目減りが少なかったことを意味します。
ドローダウンとボラティリティ(変動率)は何が違う? ボラティリティは上下双方向の値動き全体を測るのに対し、ドローダウンはピークから谷までの最大の下落だけに着目します。つまり、純粋な下落リスクを表す指標です。
なぜ回復にはドローダウンより大きな上昇が必要なの? 上昇率は、より低い谷の値を基準に計算されるためです。25%の下落から元に戻すには33%の上昇が必要になります(\(7{,}500 \times 1.333 \approx 10{,}000\) となるため)。