このツールでできること
対象国:アメリカ合衆国(米国)。このツールは、選択した課税年度(2019〜2026年)と申告区分に応じて、IRS(米国内国歳入庁)の累進限界税率表を用い、入力した課税所得(taxable income)にかかる米国連邦個人所得税の概算額を試算します。表示されるのは、概算税額・適用される最上位の限界税率(ブラケット)・実効税率・税引後の手取り所得です。なお、これは米国連邦所得税のみを対象としたツールであり、日本をはじめ米国以外の国には同等の制度はありません。米国に納税義務がある方向けの試算ツールである点にご注意ください。
重要:入力するのは「課税所得」のみ
入力する金額は、各種控除や免除を差し引いた後の課税所得です。このツールは、標準控除(standard deduction)、項目別控除(itemized deductions)、各種税額控除、代替ミニマム税(AMT)、純投資所得税(NIIT)、自営業税(self-employment tax)、FICA(社会保障税・メディケア税)、州税・地方税などを一切反映しません。あくまで課税ベースに対する税額のみをシンプルに概算するものです。
使い方
1) 課税年度を選びます。2) 申告区分を選びます(単身者=Single、夫婦合算申告=Married Filing Jointly、夫婦個別申告=Married Filing Separately、特定世帯主=Head of Household)。3) 課税所得をドル($)で入力します。計算ボタンを押すと内訳が表示されます。
計算式の考え方
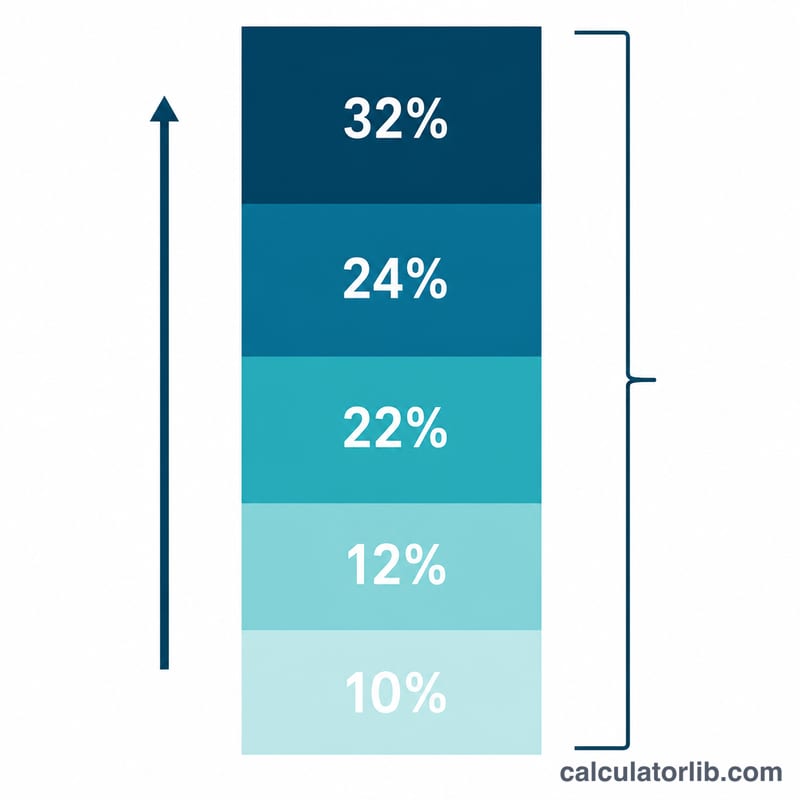
米国は累進課税方式を採用しています。所得は複数のブラケット(税率区分)に分けられ、各区分に該当する部分ごとにその区分の限界税率が適用されます。4つの申告区分はいずれも同じ7段階の税率(10%、12%、22%、24%、32%、35%、37%)を共有しており、区分ごとの金額のしきい値だけが年度と申告区分によって異なります。税額は次の式で求められます。
$$\text{Tax} = \sum_r \text{rate}_r \times \big(\min(\text{income}, U_r) - L_r\big)$$各区分の境界は下限を含み上限を含まない扱いのため、しきい値ちょうどの所得は一つ上の区分に入ります。
計算例
課税年度2026年、夫婦合算申告(Married Filing Jointly)、課税所得85,000ドルの場合。10%区分は[0, 24,800)の範囲をカバーし、\(0.10 \times 24{,}800 = 2{,}480\)ドル。12%区分は[24,800, 100,800)の範囲で、所得は85,000ドルで止まるため、\(0.12 \times (85{,}000 - 24{,}800) = 0.12 \times 60{,}200 = 7{,}224\)ドル。税額の合計 = \(2{,}480 + 7{,}224 = \)9,704ドル。限界税率 = 12.0%。実効税率 = \(9{,}704 \div 85{,}000 \times 100 = 11.42\%\)。税引後所得 = \(85{,}000 - 9{,}704 = 75{,}296\)ドル。
2026年 申告区分別の米国連邦所得税率表
これらは2026年度の米国連邦(IRS)の通常所得税の税率区分で、課税所得(控除後の所得)に適用されます。米国連邦所得税のみに適用され、州税や他国の税制には適用されません。各セルには、その税率が適用される課税所得の範囲が示されています。
| 税率 | 独身 | 夫婦合算申告 | 夫婦別居申告 | 世帯主 |
|---|---|---|---|---|
| 10% | $0 – $12,400 | $0 – $24,800 | $0 – $12,400 | $0 – $17,700 |
| 12% | $12,400 – $50,400 | $24,800 – $100,800 | $12,400 – $50,400 | $17,700 – $67,450 |
| 22% | $50,400 – $105,700 | $100,800 – $211,400 | $50,400 – $105,700 | $67,450 – $105,700 |
| 24% | $105,700 – $201,775 | $211,400 – $403,550 | $105,700 – $201,775 | $105,700 – $201,750 |
| 32% | $201,775 – $256,225 | $403,550 – $512,450 | $201,775 – $256,225 | $201,750 – $256,200 |
| 35% | $256,225 – $640,600 | $512,450 – $768,700 | $256,225 – $384,350 | $256,200 – $640,600 |
| 37% | $640,600超 | $768,700超 | $384,350超 | $640,600超 |
2019年から2025年までの税率区分は、計算ツールの税務年度選択機能で確認できます。これらの税率区分は通常所得のみを対象とし、長期キャピタルゲインと適格配当は別の税率で課税されます。
主要な税務用語の解説
- 課税所得
- 米国連邦所得税が実際に計算される所得額で、調整後総所得から標準控除または項目別控除(およびその他の特定の控除)を差し引いたものです。この計算ツールの入力値となります。
- 調整後総所得(AGI)
- 総所得(給与、利息、事業所得など)から、特定の「above-the-line」調整額(一部の退職金拠出や学生ローンの利息など)を差し引いたものです。AGIは標準控除または項目別控除の前に算出されます。
- 標準控除
- 申告区分ごとに定められ、毎年物価に応じて調整される定額の控除で、項目別控除を選択しない場合にAGIを減額します。2026年の標準控除額は、独身申告者16,100ドル、夫婦合算申告32,200ドル、世帯主24,150ドルです。
- 限界税率
- 課税所得の最後の1ドルに適用される税率、つまりあなたの所得が到達する最も高い税率区分の税率です。
- 実効税率
- 納税総額を課税所得で割った値です。すべての税率区分にわたる平均税率であるため、所得が最初の税率区分を超えると限界税率より低くなります。
- 申告区分
- 単身、夫婦合算申告、夫婦別居申告、世帯主のいずれかの申告上の区分です。税率区分の境界額と標準控除額を決定します。
- 累進課税
- 所得の高い部分ほど高い税率が適用される制度で、すべての所得に一律の税率を適用する方式とは異なります。
- 税率区分の境界額
- ある税率区分が終わり、次のより高い税率区分が始まる課税所得の金額です。境界額は毎年物価に応じて調整されます。
結果の解釈
- 推定税額:選択した年度と申告区分について、課税所得の各部分に対して、その税率区分の税率を適用して計算した税額の合計です。
- 限界税率区分:最も高い所得部分に適用される税率です。これは得た所得の総額に対する税率ではなく、次の1ドルに対する税率を示します。
- 実効税率:推定税額を課税所得で割った値です。低い所得部分ほど低い税率が適用されるため、所得が10%の税率区分を超える場合、実効税率は限界税率より低くなります。
- 純所得:課税所得から推定連邦所得税を差し引いた額です。これは総給与ではなく、課税所得から計算される点にご注意ください。
より高い税率区分に移っても、すべての所得に対する税金が上がるわけではありません。境界額を超える部分のみが、より高い税率で課税されます。
例(2026年、独身申告者、課税所得60,000ドル)
税額 = 10% × $12,400 + 12% × ($50,400 − $12,400) + 22% × ($60,000 − $50,400)
= $1,240 + $4,560 + $2,112 = $7,912
限界税率区分は22%ですが、実効税率は$7,912 ÷ $60,000 ≈ 13.19%です。純所得は$60,000 − $7,912 = $52,088です。
この見積もりは、通常の課税所得に対する米国連邦所得税のみを対象としています。給与税(社会保障税およびメディケア税)、税額控除、代替ミニマム税、その他の連邦税、州税や地方税は含まれていません。これは一般的な情報であり、税務上のアドバイスではありません。
所得と雇用:アメリカ合衆国
アメリカ合衆国の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 88,810米ドル
- 1人当たりGDP(PPP) 2025
- 90,027国際ドル
- 世界:25,704
- 失業率 2025
- 4.2%
- 世界:4.8%
直近の変化 上昇 +7.1% 2025年:88,810米ドル(2024年は82,910米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年のアメリカ合衆国の1人当たり国民総所得は年88,810米ドル、月に換算すると約7,401米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 88,810 | 90,027 | 4.2% |
| 2024 | 82,910 | 86,170 | 4.0% |
| 2023 | 79,950 | 82,587 | 3.6% |
| 2022 | 77,230 | 78,009 | 3.7% |
| 2021 | 71,510 | 71,441 | 5.3% |
| 2020 | 64,630 | 64,465 | 8.1% |
| 2019 | 65,840 | 65,228 | 3.7% |
| 2018 | 63,040 | 62,876 | 3.9% |
| 2017 | 58,860 | 60,048 | 4.4% |
| 2016 | 56,830 | 57,977 | 4.9% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:アメリカ合衆国
- 所得税の最高税率 2025年
- 43.65%
- 平均賃金の8.7倍から
- 被用者の社会保険料率 2025年
- 7.65% · 1.45%
2025年のアメリカ合衆国の個人所得税の法定最高税率(国と地方の合計)は43.65%でした。平均賃金73,520 USDの8.7倍、つまり年およそ642,101 USDから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
アメリカ合衆国と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問(FAQ)
なぜ限界税率より実効税率の方が低いのですか?限界税率は「最後の1ドル」にのみ適用されます。実効税率は次の式で求められます。
$$\text{Effective Rate} = \frac{\text{Estimated Tax}}{\text{Taxable Income}} \times 100$$前半の所得はより低い区分の税率で課税されるため、全体でならした実効税率は、最上位ブラケットの税率より必ず低くなります。
標準控除は含まれていますか?いいえ。控除を差し引いた後の所得を入力してください。2026年の標準控除はおおよそ単身者で16,100ドル、夫婦合算申告で32,200ドルですが、その金額はご自身で差し引いてから課税所得として入力する必要があります。
2026年の税率表はどのくらい正確ですか?2026年のしきい値は、歳入手続き(Revenue Procedure)2025-32で公表されたIRSのインフレ調整後の数値です。すべての年度において、本ツールは連邦所得税のみを概算します。