損益分岐点とは?
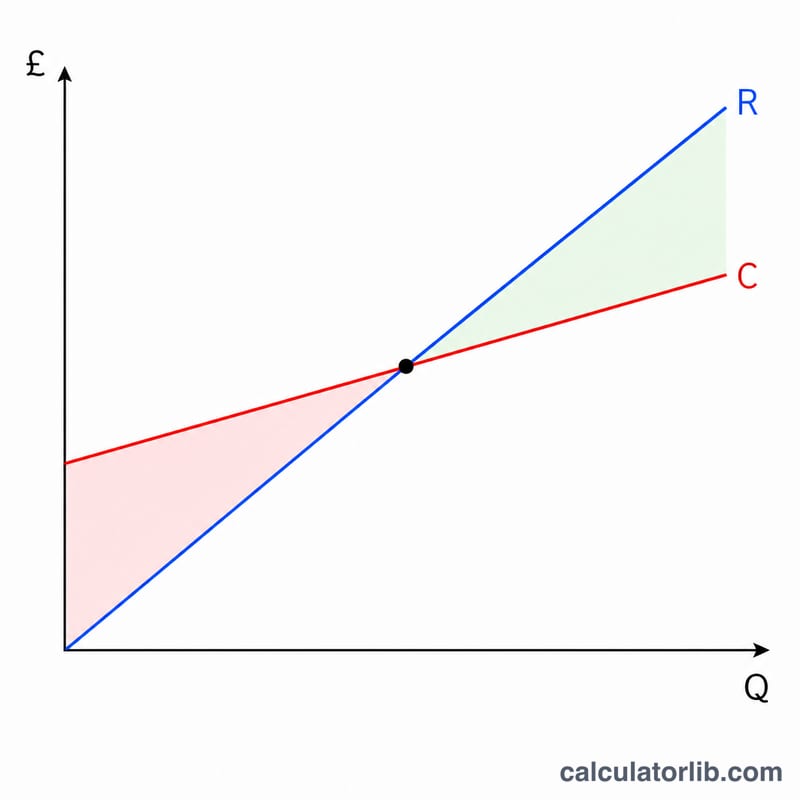
損益分岐点とは、総売上高と総費用がちょうど一致して利益がゼロになる売上水準のことです。この点を下回ると赤字となり、上回ると販売する商品1個ごとに利益が生まれます。本ツールは、販売数量の増加に応じて総費用が直線的に増えていく、標準的な線形CVP(原価・営業量・利益)モデルにもとづいて計算します。
この計算ツールの使い方
総固定費(家賃・人件費・保険料など、販売量に左右されない費用)、商品1個あたりの販売価格、そして1個あたりの変動費(材料費・梱包費・出来高制の人件費など)を入力してください。すると、損益分岐点となる販売数量、対応する損益分岐点売上高、1個あたりの限界利益、そして限界利益率が表示されます。
計算式の解説
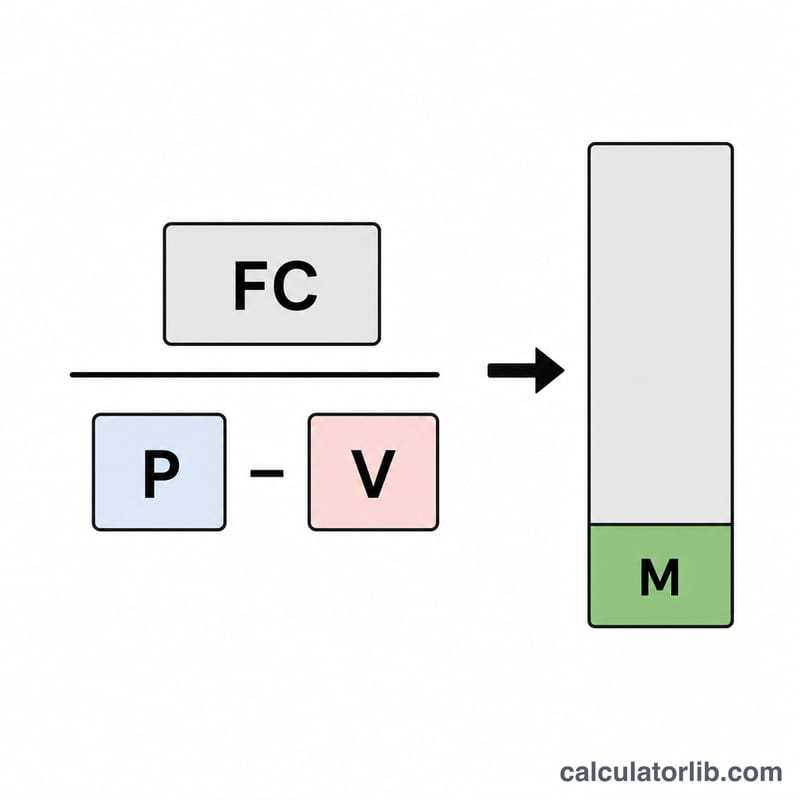
損益分岐点の販売数量は、固定費を1個あたりの限界利益で割って求めます。限界利益とは、販売価格から変動費を差し引いた金額です。
$$\text{販売数量} = \frac{\text{固定費}}{\text{販売価格} - \text{変動費}}$$
商品が1個売れるたびに、その限界利益分だけ固定費の回収に充てられていきます。販売数量が増えてすべての固定費を回収しきると、ちょうど損益分岐点に達します。なお、販売価格と変動費が同額の場合は限界利益がゼロとなり、損益分岐点は存在しません。
計算例
固定費が10,000ドル、販売価格が1個あたり25ドル、変動費が1個あたり15ドルだとします。限界利益は \(25 - 15 = 10\) ドル です。損益分岐点の販売数量は $$10{,}000 \div 10 = 1{,}000 \text{ 個}$$ 損益分岐点売上高は $$1{,}000 \times 25 = 25{,}000 \text{ ドル}$$ となります。限界利益率は $$10 \div 25 = 40\%$$ です。
価格とコストの変化が損益分岐点に与える影響
基準となるのは、固定費10,000ドル、販売価格25ドル、変動費は1単位あたり15ドルです。以下の各シナリオでは1つの入力値だけを変更し、残りの2つは基準値のままにしています。損益分岐点の小数の数量は小数第2位まで示しており、実務では端数を切り上げて整数単位にします。
| シナリオ | 固定費 | 価格 | 変動費 | 1単位あたりの限界利益 | 損益分岐点の数量(単位) | 損益分岐点の売上高 | 限界利益率 |
|---|---|---|---|---|---|---|---|
| 基準 | 10,000ドル | 25ドル | 15ドル | 10ドル | 1,000 | 25,000ドル | 40% |
| 価格30ドル | 10,000ドル | 30ドル | 15ドル | 15ドル | 666.67 | 20,000ドル | 50% |
| 価格20ドル | 10,000ドル | 20ドル | 15ドル | 5ドル | 2,000 | 40,000ドル | 25% |
| 変動費12ドル | 10,000ドル | 25ドル | 12ドル | 13ドル | 769.23 | 19,230.77ドル | 52% |
| 変動費18ドル | 10,000ドル | 25ドル | 18ドル | 7ドル | 1,428.57 | 35,714.29ドル | 28% |
| 固定費15,000ドル | 15,000ドル | 25ドル | 15ドル | 10ドル | 1,500 | 37,500ドル | 40% |
要点:価格を5ドル引き下げると、限界利益が10ドルから5ドルへと半分になるため、損益分岐点の販売数量は2倍になります。価格を5ドル引き上げると、損益分岐点の数量は3分の1減少します。固定費が増加すると損益分岐点の数量は比例して増えますが、限界利益率は変わりません。
損益分岐点の結果の解釈
損益分岐点とは、総収入が総費用と等しくなり、利益がゼロになる販売数量のことです。
- 損益分岐点の数量を下回る場合:総費用が総収入を上回るため、損失が出ている状態です。販売数量が1単位増えるごとに、1単位あたりの限界利益の分だけ損失が縮小します。
- 損益分岐点の数量を上回る場合:利益 =(販売数量 − 損益分岐点の数量)×1単位あたりの限界利益
基準となる入力値での例(損益分岐点1,000単位、限界利益10ドル):1,500単位を販売した場合の利益は \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\) です。検算すると、売上高は1,500 × 25ドル = 37,500ドル、総費用は10,000ドル + 1,500 × 15ドル = 32,500ドルとなり、その差額は5,000ドルです。
安全余裕率
安全余裕率とは、損益分岐点に達するまでに売上がどれだけ減少しても耐えられるかを示す指標です。
$$\text{安全余裕率} = \frac{ \text{実際の売上} - \text{損益分岐点の売上} }{ \text{実際の売上} }$$
実際の販売数量が1,500単位、損益分岐点が1,000単位の場合、これは \(\frac{500}{1{,}500} = 33.3\%\) となります。売上が約3分の1減少しても、事業が赤字に転じ始めることはありません。数量と売上高のどちらで計算しても構いませんが、両方の数値で同じ尺度を使う必要があります。
限界利益率が高いほど有利になる理由
損益分岐点の売上高は、固定費を限界利益率で割ったものに等しくなります。限界利益率が高いほど、売上の1ドルごとにより多くの固定費を賄えるため、損益分岐点は下がります。上の表では、限界利益率を40%から50%に引き上げることで、損益分岐点の売上高が25,000ドルから20,000ドルに減少しています。
モデルの前提条件
- 費用は線形であると仮定します。すなわち、単位あたりの変動費は一定であり、固定費は生産量の全範囲で変化しないものとします。
- 販売価格は一定であり、大口割引は適用しないものとします。
- 販売する製品は1種類とするか、固定された販売構成を1つの製品として扱います。
- 生産したものはすべて販売され、在庫は積み上がらないものとします。
実際のビジネスでは、段階的に変化する固定費、大量購入時の価格設定、製品構成の変化などによって、これらの前提が成り立たないことがよくあります。本結果は情報提供のみを目的としており、財務上の助言ではありません。
主要な用語と変数
- 固定費
- 期間中に生産または販売される数量が変わっても変動しない費用です。家賃、正社員の給与、保険料などが該当します。
- 変動費(単位あたり)
- 製造または販売される1単位ごとに比例して増加する費用です。原材料費、包装費、単位あたりの配送費などが該当します。
- 販売価格(単位あたり)
- 1単位を販売した際に受け取る収入です。
- 1単位あたりの限界利益
- 販売価格から単位あたりの変動費を差し引いた額です。1単位ごとに固定費の回収に充てられ、その後に利益となる金額を表します。
- 限界利益率
- 1単位あたりの限界利益を販売価格で割った値で、通常は割合(%)で示します。
- 損益分岐点の数量
- 総収入が総費用と等しくなるために販売しなければならない単位数です。
- 損益分岐点の売上高
- 損益分岐点における売上収入で、損益分岐点の数量×価格に等しくなります。
- 安全余裕率
- 実際(または計画)の売上と損益分岐点の売上との差で、多くの場合、実際の売上に対する割合で示されます。
- 総費用
- 特定の生産量における固定費と、すべての変動費の合計です。
計算式
$$\text{1単位あたりの限界利益} = P - V$$
$$\text{限界利益率} = \frac{P - V}{P}$$
$$\text{損益分岐点の数量} = \frac{F}{P - V}$$
$$\text{損益分岐点の売上高} = \frac{F}{\text{限界利益率}}$$
$$\text{総費用} = F + V \times \text{数量}$$
ここで \(F\) は固定費、\(P\) は単位あたりの販売価格、\(V\) は単位あたりの変動費です。\(F = \$10{,}000\)、\(P = \$25\)、\(V = \$15\) の場合、限界利益率は \(10/25 = 40\%\) となり、損益分岐点の売上高は \(\$10{,}000 / 0.40 = \$25{,}000\) となります。
よくある質問
限界利益とは何ですか? 商品1個の変動費を回収したうえで、固定費の回収と利益に貢献する金額のことです(販売価格 − 変動費で求めます)。
販売価格が変動費を下回る場合はどうなりますか? 限界利益がマイナスになり、売れば売るほど損失が膨らむため、プラスの損益分岐点は存在しません。
税金は考慮されていますか? いいえ。本ツールはシンプルな線形モデルにもとづく税引前の営業損益分岐点を算出します。目標利益を上乗せした売上水準を知りたい場合は、固定費に目標利益額を加えて計算してください。