什麼是瑞利分布?
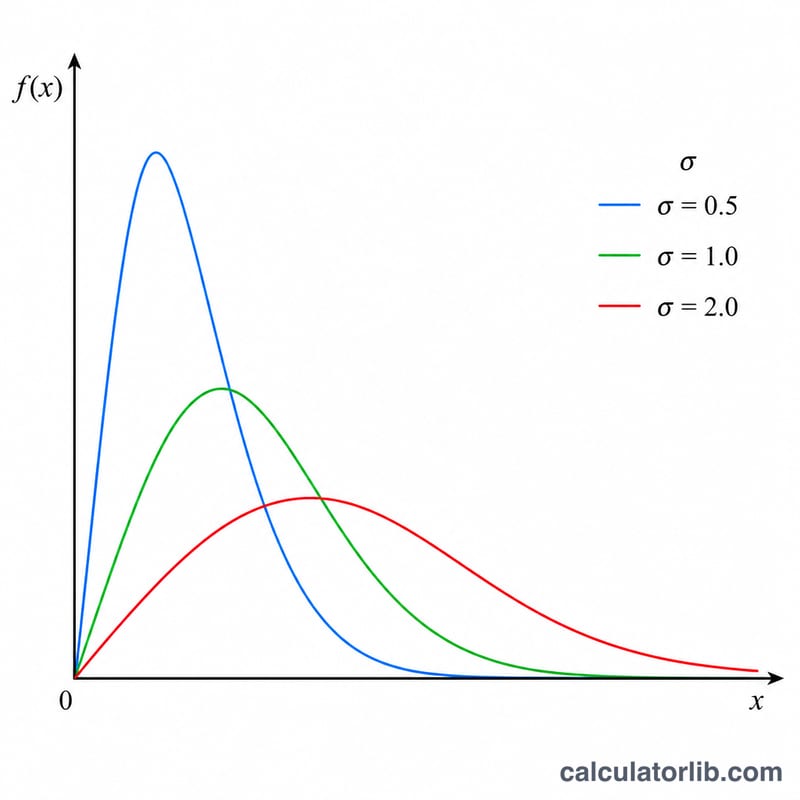
瑞利分布(Rayleigh distribution)是一種針對非負數值的連續機率分布,僅由單一尺度參數 \(\sigma\)(sigma)決定。它最自然的來源,是兩個彼此獨立、均值為零、變異數相同的常態隨機變數所構成之二維向量的長度(大小)。瑞利分布在許多領域都很常見,例如訊號處理(衰落通道)、風速建模、MRI 雜訊分析,以及可靠度工程。
如何使用這個計算器
請輸入想計算密度與累積機率的數值 x,以及尺度參數 \(\sigma\)。計算器會回傳機率密度 PDF \(f(x)\)、累積分布 CDF \(F(x)\),以及該分布的平均值、變異數、中位數與眾數。x 與 \(\sigma\) 皆必須為非負數,且 \(\sigma\) 必須大於零。
公式說明
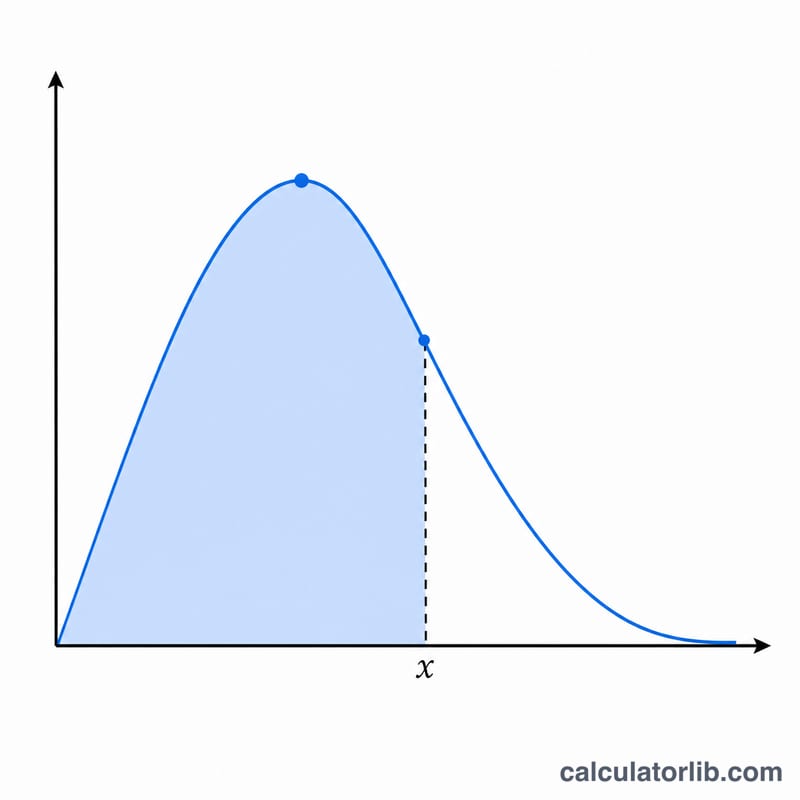
當 \(x \ge 0\) 時,機率密度為 $$f(x) = \frac{x}{\sigma^{2}}\, \exp\!\left(-\frac{x^{2}}{2\,\sigma^{2}}\right)$$ 累積分布為 $$F(x) = 1 - \exp\!\left(-\frac{x^{2}}{2\,\sigma^{2}}\right)$$ 主要的摘要統計量為:平均值 \(\mu = \sigma\sqrt{\tfrac{\pi}{2}}\)、變異數 \(\sigma_{x}^{2} = \frac{4-\pi}{2}\,\sigma^{2}\)、中位數 \(\sigma\sqrt{2\ln 2}\)、眾數 \(\sigma\)。值得注意的是,眾數恰好等於 \(\sigma\)——密度的峰值永遠落在 \(x = \sigma\) 的位置。
實際範例
假設 \(\sigma = 1\)、\(x = 2\)。則 \(\frac{x^{2}}{2\sigma^{2}} = \frac{4}{2} = 2\),因此 \(e^{-2} \approx 0.135335\)。PDF 為 \(\frac{2}{1} \cdot 0.135335 = 0.270671\);CDF 為 \(1 - 0.135335 = 0.864665\)。平均值為 \(\sqrt{\frac{\pi}{2}} \approx 1.253314\),變異數為 \(\frac{4-\pi}{2} \approx 0.429204\),中位數為 \(\sqrt{2\ln 2} \approx 1.177410\),眾數為 \(1\)。
常見問題
瑞利分布有定義在負的 x 嗎?沒有。它只在 \(x \ge 0\) 的範圍內有定義;對於負值,密度為零。
\(\sigma\) 與平均值有什麼關係?平均值會隨 \(\sigma\) 線性變化:\(\mu = \sigma\sqrt{\frac{\pi}{2}} \approx 1.2533\,\sigma\)。
它與常態分布之間有什麼關聯?若 \(X\) 與 \(Y\) 為彼此獨立且服從 \(N(0, \sigma^{2})\) 的隨機變數,則 \(\sqrt{X^{2}+Y^{2}}\) 會服從尺度參數為 \(\sigma\) 的瑞利分布。