Điểm Hòa Vốn Là Gì?
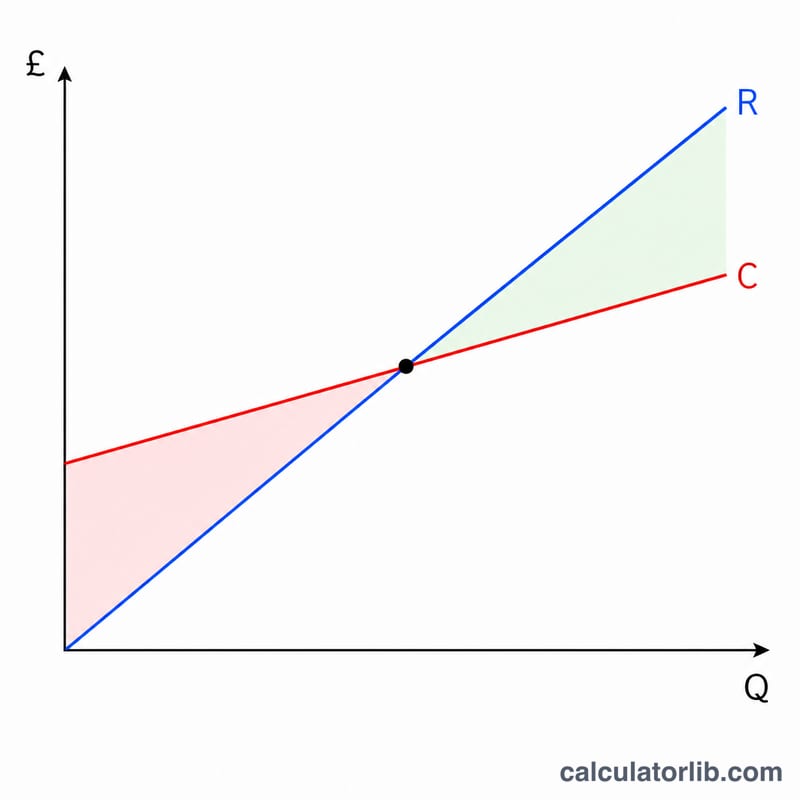
Điểm hòa vốn là mức doanh số mà tại đó tổng doanh thu vừa đúng bằng tổng chi phí, nghĩa là lợi nhuận bằng không. Bán dưới mức này thì doanh nghiệp lỗ; vượt qua mức này thì mỗi đơn vị bán thêm đều mang lại lợi nhuận. Công cụ này áp dụng mô hình chi phí - sản lượng - lợi nhuận tuyến tính tiêu chuẩn, trong đó tổng chi phí tăng theo đường thẳng cùng với số lượng bán ra.
Cách Sử Dụng Công Cụ
Nhập tổng chi phí cố định (tiền thuê mặt bằng, lương nhân viên, bảo hiểm và các khoản chi không đổi theo sản lượng), giá bán mỗi đơn vị, và chi phí biến đổi mỗi đơn vị (nguyên vật liệu, đóng gói, nhân công tính theo từng sản phẩm). Công cụ sẽ cho bạn số lượng hòa vốn, doanh thu hòa vốn tương ứng, lãi trên biến phí (số dư đảm phí) mỗi đơn vị và tỷ lệ lãi trên biến phí.
Giải Thích Công Thức
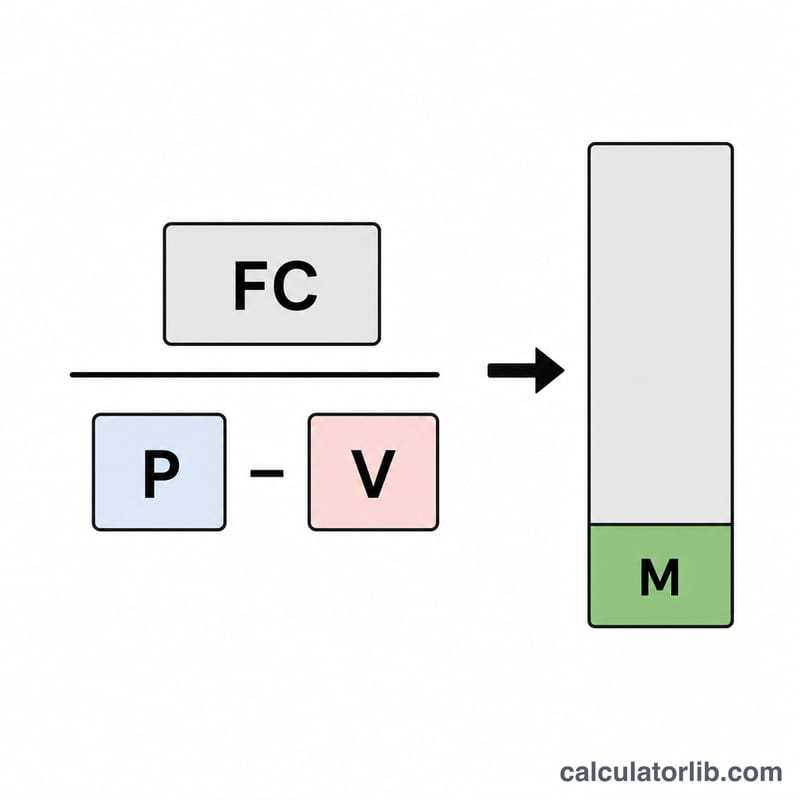
Số lượng hòa vốn bằng chi phí cố định chia cho lãi trên biến phí mỗi đơn vị, trong đó lãi trên biến phí là giá bán trừ đi chi phí biến đổi:
$$Q = \frac{\text{Chi Phí Cố Định}}{\text{Giá Bán} - \text{Chi Phí Biến Đổi}}$$Mỗi đơn vị bán ra đóng góp phần lãi của mình để bù đắp chi phí cố định. Khi bán đủ số lượng để trang trải toàn bộ chi phí cố định, doanh nghiệp đạt điểm hòa vốn. Nếu giá bán bằng đúng chi phí biến đổi thì lãi trên biến phí bằng không và không tồn tại điểm hòa vốn.
Ví Dụ Minh Họa
Giả sử chi phí cố định là 10.000 USD, giá bán là 25 USD/đơn vị và chi phí biến đổi là 15 USD/đơn vị. Lãi trên biến phí là \(25 - 15 = 10\) USD. Số lượng hòa vốn:
$$Q = \frac{10{,}000}{10} = 1{,}000 \text{ đơn vị}$$Doanh thu hòa vốn \(= 1{,}000 \times 25 = 25{,}000\) USD. Tỷ lệ lãi trên biến phí là \(\frac{10}{25} = 40\%\).
Cách thay đổi giá và chi phí làm dịch chuyển điểm hòa vốn
Trường hợp cơ sở có chi phí cố định 10.000 $, giá bán 25 $ và chi phí biến đổi 15 $ trên mỗi đơn vị. Mỗi kịch bản dưới đây thay đổi một yếu tố và giữ nguyên hai yếu tố còn lại theo trường hợp cơ sở. Số đơn vị hòa vốn lẻ được hiển thị đến hai chữ số thập phân, nhưng trên thực tế bạn làm tròn lên thành đơn vị nguyên.
| Kịch bản | Chi phí cố định | Giá bán | Chi phí biến đổi | Biên đóng góp / Đơn vị | Số đơn vị hòa vốn | Doanh thu hòa vốn | Tỷ lệ biên đóng góp |
|---|---|---|---|---|---|---|---|
| Cơ sở | 10.000 $ | 25 $ | 15 $ | 10 $ | 1.000 | 25.000 $ | 40% |
| Giá 30 $ | 10.000 $ | 30 $ | 15 $ | 15 $ | 666,67 | 20.000 $ | 50% |
| Giá 20 $ | 10.000 $ | 20 $ | 15 $ | 5 $ | 2.000 | 40.000 $ | 25% |
| Chi phí biến đổi 12 $ | 10.000 $ | 25 $ | 12 $ | 13 $ | 769,23 | 19.230,77 $ | 52% |
| Chi phí biến đổi 18 $ | 10.000 $ | 25 $ | 18 $ | 7 $ | 1.428,57 | 35.714,29 $ | 28% |
| Chi phí cố định 15.000 $ | 15.000 $ | 25 $ | 15 $ | 10 $ | 1.500 | 37.500 $ | 40% |
Những điểm chính: việc giảm giá 5 $ làm tăng gấp đôi số lượng hòa vốn, vì nó làm giảm một nửa biên đóng góp từ 10 $ xuống còn 5 $. Việc tăng giá 5 $ làm giảm số lượng hòa vốn đi một phần ba. Việc tăng chi phí cố định làm tăng số đơn vị hòa vốn tỷ lệ thuận, nhưng không làm thay đổi tỷ lệ biên đóng góp.
Diễn giải kết quả hòa vốn của bạn
Điểm hòa vốn là khối lượng bán hàng mà tại đó tổng doanh thu bằng tổng chi phí, nên lợi nhuận bằng không.
- Dưới số đơn vị hòa vốn: tổng chi phí vượt quá doanh thu, nên bạn đang lỗ. Khoản lỗ giảm đi một biên đóng góp cho mỗi đơn vị bán thêm.
- Trên số đơn vị hòa vốn: lợi nhuận = (số đơn vị − số đơn vị hòa vốn) × biên đóng góp trên mỗi đơn vị.
Ví dụ với các đầu vào của trường hợp cơ sở (hòa vốn 1.000 đơn vị, biên đóng góp 10 $): bán 1.500 đơn vị cho lợi nhuận \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\). Kiểm tra: doanh thu là 1.500 × 25 $ = 37.500 $, tổng chi phí là 10.000 $ + 1.500 × 15 $ = 32.500 $, và chênh lệch là 5.000 $.
Biên an toàn
Biên an toàn cho thấy doanh số có thể giảm bao nhiêu trước khi bạn chạm điểm hòa vốn:
$$\text{Biên an toàn} = \frac{ \text{Doanh số thực tế} - \text{Doanh số hòa vốn} }{ \text{Doanh số thực tế} }$$
Với 1.500 đơn vị thực tế và 1.000 đơn vị hòa vốn, giá trị này là \(\frac{500}{1{,}500} = 33.3\%\). Doanh số có thể giảm khoảng một phần ba trước khi doanh nghiệp bắt đầu lỗ. Bạn có thể dùng đơn vị hoặc doanh thu, miễn là cả hai con số dùng cùng một thước đo.
Vì sao tỷ lệ biên đóng góp cao hơn lại có lợi
Doanh thu hòa vốn bằng chi phí cố định chia cho tỷ lệ biên đóng góp. Tỷ lệ cao hơn nghĩa là mỗi đồng doanh thu bán hàng bù đắp được nhiều chi phí cố định hơn, nên điểm hòa vốn giảm xuống. Trong bảng trên, việc nâng tỷ lệ từ 40% lên 50% làm giảm doanh thu hòa vốn từ 25.000 $ xuống còn 20.000 $.
Giả định của mô hình
- Chi phí là tuyến tính: chi phí biến đổi trên mỗi đơn vị không đổi và chi phí cố định không thay đổi trong toàn bộ phạm vi sản lượng.
- Giá bán không đổi, không có chiết khấu theo khối lượng.
- Chỉ bán một sản phẩm, hoặc một cơ cấu sản phẩm cố định được coi như một sản phẩm.
- Mọi thứ được sản xuất đều được bán hết, không có tồn kho tích lũy.
Các doanh nghiệp thực tế thường không đáp ứng các giả định này, ví dụ do chi phí cố định theo bậc, giá bán theo lô lớn hoặc cơ cấu sản phẩm thay đổi. Các kết quả chỉ nhằm mục đích cung cấp thông tin và không phải là tư vấn tài chính.
Thuật ngữ và biến số chính
- Chi phí cố định
- Các khoản chi phí không thay đổi theo số đơn vị sản xuất hoặc bán ra trong kỳ, chẳng hạn như tiền thuê mặt bằng, lương nhân viên cố định và bảo hiểm.
- Chi phí biến đổi (trên mỗi đơn vị)
- Các khoản chi phí tăng tỷ lệ thuận với từng đơn vị được làm ra hoặc bán ra, chẳng hạn như nguyên vật liệu, bao bì và phí vận chuyển tính theo đơn vị.
- Giá bán trên mỗi đơn vị
- Doanh thu nhận được cho mỗi đơn vị bán ra.
- Biên đóng góp trên mỗi đơn vị
- Giá bán trừ chi phí biến đổi trên mỗi đơn vị. Đây là phần mà mỗi đơn vị đóng góp để bù đắp chi phí cố định và sau đó tạo ra lợi nhuận.
- Tỷ lệ biên đóng góp
- Biên đóng góp trên mỗi đơn vị chia cho giá bán, thường được thể hiện dưới dạng phần trăm.
- Số đơn vị hòa vốn
- Số đơn vị phải bán ra để tổng doanh thu bằng tổng chi phí.
- Doanh thu hòa vốn
- Doanh thu bán hàng tại điểm hòa vốn, bằng số đơn vị hòa vốn × giá bán.
- Biên an toàn
- Khoảng chênh lệch giữa doanh số thực tế (hoặc dự kiến) và doanh số hòa vốn, thường được biểu thị bằng phần trăm của doanh số thực tế.
- Tổng chi phí
- Chi phí cố định cộng với toàn bộ chi phí biến đổi ở một mức sản lượng nhất định.
Công thức
$$\text{Biên đóng góp trên mỗi đơn vị} = P - V$$
$$\text{Tỷ lệ biên đóng góp} = \frac{P - V}{P}$$
$$\text{Số đơn vị hòa vốn} = \frac{F}{P - V}$$
$$\text{Doanh thu hòa vốn} = \frac{F}{\text{Tỷ lệ biên đóng góp}}$$
$$\text{Tổng chi phí} = F + V \times \text{Số đơn vị}$$
Ở đây \(F\) là chi phí cố định, \(P\) là giá bán trên mỗi đơn vị và \(V\) là chi phí biến đổi trên mỗi đơn vị. Với \(F = \$10{,}000\), \(P = \$25\) và \(V = \$15\): tỷ lệ là \(10/25 = 40\%\), và doanh thu hòa vốn là \(\$10{,}000 / 0.40 = \$25{,}000\).
Câu Hỏi Thường Gặp
Lãi trên biến phí là gì? Đó là phần mà mỗi đơn vị đóng góp để bù đắp chi phí cố định và tạo ra lợi nhuận sau khi đã trang trải chi phí biến đổi của chính nó (giá bán trừ chi phí biến đổi).
Nếu giá bán thấp hơn chi phí biến đổi thì sao? Lãi trên biến phí sẽ âm và doanh nghiệp lỗ ở mỗi lần bán, nên không có điểm hòa vốn dương.
Công cụ này có tính thuế không? Không. Đây là điểm hòa vốn hoạt động trước thuế dựa trên mô hình tuyến tính đơn giản. Hãy cộng thêm mức lợi nhuận mong muốn vào chi phí cố định để tìm mức doanh số đạt lợi nhuận mục tiêu.