計算を入力してください
このツールで前回入力した値があります。
結果
| 現在価値(今必要となる元本) |
0.554 |
| 将来金額(目標額) |
1 |
| 年利率 |
3% |
| 年数 |
20 |
| 年 |
現価係数 |
| 1 |
0.971 |
| 2 |
0.943 |
| 3 |
0.915 |
| 4 |
0.888 |
| 5 |
0.863 |
| 6 |
0.837 |
| 7 |
0.813 |
| 8 |
0.789 |
| 9 |
0.766 |
| 10 |
0.744 |
| 11 |
0.722 |
| 12 |
0.701 |
| 13 |
0.681 |
| 14 |
0.661 |
| 15 |
0.642 |
| 16 |
0.623 |
| 17 |
0.605 |
| 18 |
0.587 |
| 19 |
0.57 |
| 20 |
0.554 |
このページの誤りを報告
現価係数とは
現価係数(割引係数とも呼びます)は、年利率 \(r\) のもとで \(n\) 年後に受け取る「1単位のお金」が現在ではいくらの価値になるかを表す係数です。複利の終価係数 \((1 + r)^n\) の逆数にあたります。将来の金額にこの現価係数を掛けると現在価値、つまり「その将来金額に育てるために今投資しておくべき元本」が求められます。これはお金の時間的価値(time value of money)に基づく普遍的な計算で、どの通貨でも同じように使えます。
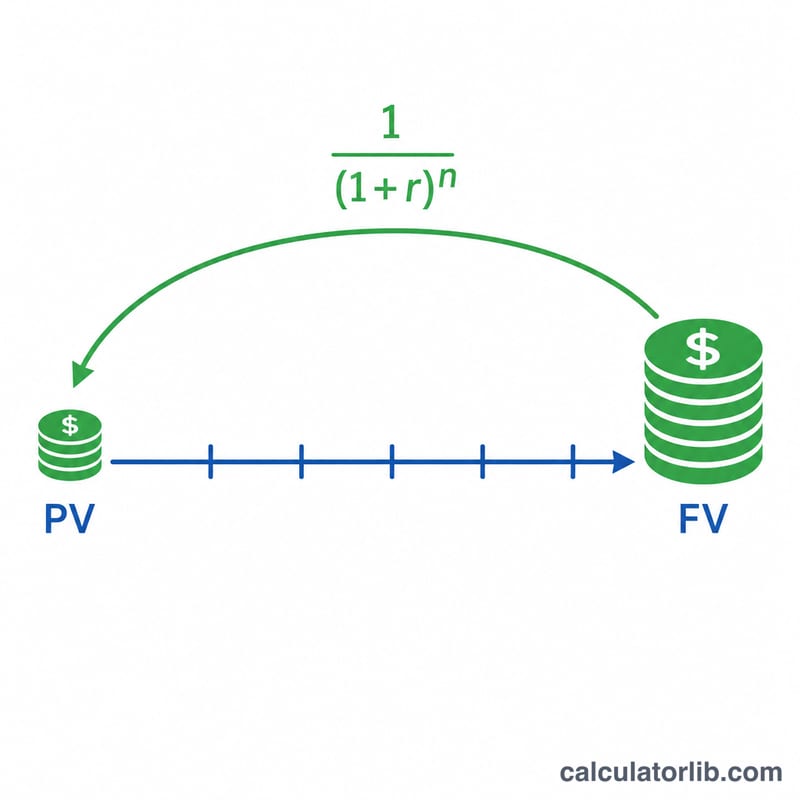 現在価値係数は、将来の金額を現在の価値に割り引きます。
このツールの使い方
到達したい将来金額(FV)、年利率(%)、年数(\(n\))を入力します。続いて、係数を丸める小数桁数と端数処理の方法(切り捨て・四捨五入・切り上げ)を選びます。計算すると、現価係数、現在価値(今必要となる元本)、そして1年目から \(n\) 年目までの現価係数を一覧にした年次表が表示されます。
計算式の解説
まず利率を小数に直します(\(r = \text{利率%} \div 100\))。次に現価係数 $$\text{PVF} = \frac{1}{(1 + r)^n}$$ を計算します。現在価値は $$\text{PV} = \text{FV} \times \text{PVF}$$ です。\(r = 0\) の場合は割り引きが生じないため \(\text{PVF} = 1\)、\(\text{PV} = \text{FV}\) となります。なお \((1 + r)\) を正の値に保つため、利率は \(-100\%\) より大きくなければなりません。
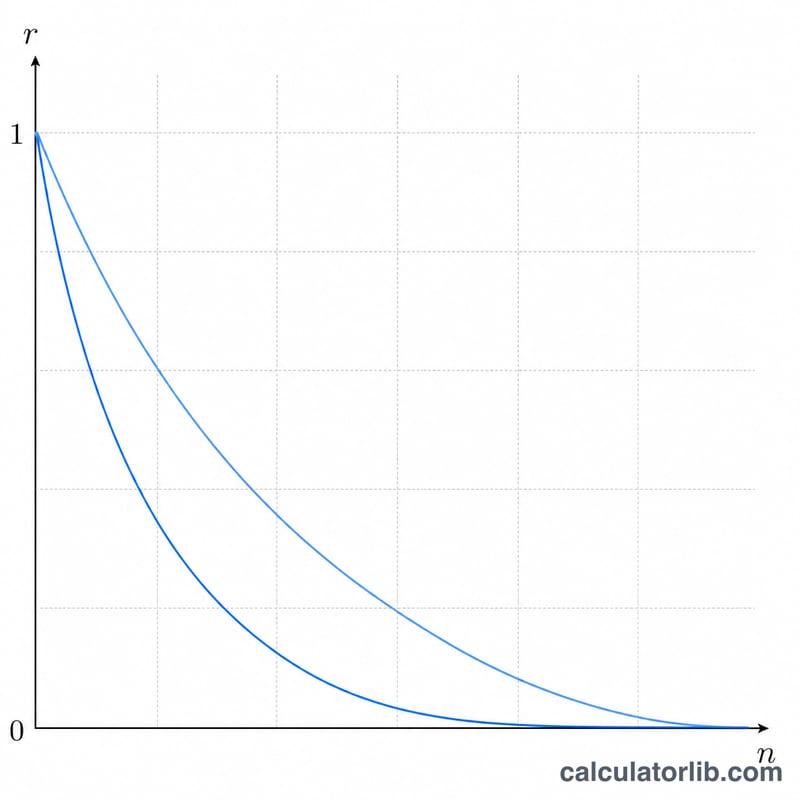 年数が増えるにつれて、割引係数はゼロに近づきます。
計算例
FV = 1単位(例:1万円を1単位とする)、利率 = 3%、年数 = 20年、小数3桁、四捨五入とします。このとき \(r = 0.03\) で \(1.03^{20} = 1.806111\)。\(\text{PVF} = 1 \div 1.806111 = 0.553676\) となり、四捨五入して \(0.554\)。\(\text{PV} = 1 \times 0.554 = 0.554\) です。つまり、年利3%なら今約0.554単位を用意しておけば、20年後に1単位へと育つことを意味します。
よくある質問
通貨によって結果は変わりますか? いいえ。現価係数は単位を持たない数値で、現在価値の計算には入力した金額の単位がそのまま使われます。そのため円・ドルなど、どの通貨にも適用できます。
端数処理は結果にどう影響しますか? 係数は選んだ小数桁数と端数処理方法で丸められ、その丸めた係数をもとに現在価値が算出されます。金融機関では異なる丸め方を用いる場合があるため、計算結果はあくまで参考値としてご利用ください。
利率0%のときはどうなりますか? 割り引きが生じないため、係数は1、現在価値は将来金額と等しくなります。
関連する電卓
-

セント→ユーロ換算ツール
セントをユーロへ瞬時に換算。セント単位の金額を入力すれば「ユーロ=セント÷100」で計算します。無料・高速・正確なツールです。
-

割引係数($1の現在価値)表メーカー
借入額・金利・返済期間から、毎月の元利均等返済額、支払う総利息、返済予定表(償却スケジュール)の内訳をかんたんに試算できます。
-

年金現価係数
年利率と年数を入力して年金現価係数を計算。毎年の受取額や年金額を入力すれば、現在価値(現価)も自動で算出できます。利率指定の係数表も作成。
-

現在価値(PV)計算ツール
将来の一括受取額・年金・逓増年金・永続年金の現在価値(PV)を計算。複利の頻度や、期末払い・期首払い(年金支払い)も選べます。
-

現在価値(PV)計算ツール
将来受け取る一括金や年金・期首払い年金・逓増年金・永久年金の現在価値を計算。定期複利・連続複利の両方に対応した無料のPV計算ツールです。
-

現在価値(PV)計算ツール
現在価値(PV)を計算。将来の貯蓄目標を達成するために、今日いくら一括で預け入れればよいかを、任意の複利頻度で算出できます。
発見
-
開口面積計算ツール
A=π(D/2)²の公式で円形開口部の面積を直径から計算。レンズや配管、開口部の面積をmm²・cm²で即座に算出できます。
-
回転剛性計算ツール
加えたトルクと角変位から回転剛性(ねじり剛性)k = T / θ を計算。単位 N·m/rad で求められる無料の工学計算ツールです。
-
単振り子計算ツール
T = 2π√(L/g) を使い、振り子の長さと重力加速度から単振り子の周期と振動数を計算。無料の物理計算ツールです。
-
角分解能計算ツール
レイリーの基準 θ = 1.22 λ / D を使い、望遠鏡やレンズの回折限界による角分解能を計算。ラジアンと秒角(アークセカンド)で結果を表示します。
-
トルク計算ツール
力・腕の長さ・角度から τ=r·F·sin(θ) でトルク(力のモーメント)を計算。N·m 単位で求められる無料のオンライン物理計算ツールです。






